来源:钛媒体
一份从日本关西飞出的调价函,把“电子工业大米”MLCC(多层片式陶瓷电容器)重新推上风口。
近日,在深圳华强北的电子元器件供应商圈子里,“上午谈价、下午调涨”已经从段子变成日常,部分高容稀缺料号年初至今涨超5倍,渠道报价一天一变。
涨价的源头就在原厂。3月,村田率先对AI服务器与高阶车规MLCC调价15%~35%;随后,太阳诱电宣布9月1日起跟调;三星电机更直接,8月1日起全品类出货价统一上调30%。三家全球龙头的动作几乎在同一时间指向同一个方向——高端产能不够用了。
但这不是一次全行业普涨。消费级MLCC渠道库存仍高于常态,涨幅仅5%~10%;AI服务器用高容高压型号交期却拉长到12-16周,极端规格排到2027年上半年。日韩龙头产能利用率站上90%~95%,新增资本开支却全部倾斜给高端叠层线。
当村田把AI专用MLCC交期排到2027年、三星电机用长约锁住约10家客户至2027年,行业底层逻辑已经变了。这不是普通周期复苏,而是需求结构发生了永久性的位移。有行业人士向笔者表示:“未来只会剩下两种MLCC公司,做AI/车规高端的,以及在低端红海挣扎的。”
而放眼国内,信维通信(300136.SZ)、风华高科(000636.SZ)、三环集团(300408.SZ)等MLCC行业的A股玩家,正以三种完全不同的姿势,坐上这张高端牌桌。
AI重写电容价值坐标
要理解MLCC为什么突然两极分化,得先搞懂AI服务器对这颗小黄点做了什么。
传统服务器单台MLCC用量约2000颗,8-16层主板上的电容功能单一,仅做基础滤波去耦,单颗几分钱。但英伟达从Hopper迭代到GB300、再到VR200 NVL72机柜后,供电架构彻底重构。单台8卡训练服务器用量冲到2-4万颗,GB300 NVL72机柜约44万颗,VR200 NVL72机柜飙到60万颗,较上代再增30%以上。
规格升级之后,AI芯片功耗密度逼近物理极限,“近场供电”要求电容在125℃环境下稳定工作,容值从常规1~10μF跳到100μF以上,叠层层数翻倍,介质厚度打到微米级。单颗价格从0.02~0.03元跳到0.5~2元,价差数十倍到上百倍;新能源车市场的逐步扩容也在推动MLCC的需求大涨,纯电车单车MLCC用量约1.8万颗,是燃油车的6倍,800V平台对高压高容型号的需求直接把车规线拉满。
 图源:集微咨询研究报告
村田社长中岛规巨在5月分析师会上早已给出预测,高端MLCC旺盛需求至少维持到2030年。花旗披露,村田2026-2027财年各投约400亿日元增产,但新增产能中AI服务器高端占比要从30%提至45%以上。这意味着,中低端产线不会被重启,只会进一步被挤出。
价格数据印证了断裂的剧烈程度。日本2026年4月MLCC日元口径出口均价同比+16%、出口额同比+28%(日本财务省贸易统计);原厂合约端高端AI/车规型号涨价15%-35%,现货市场部分AI高容稀缺料号年初至今最高涨幅或远远超出;反观普通消费级产品,原厂调价幅度大多仅5%~10%。广发证券在近期的一份研报中拆解日本海关数据,剔除汇率、CPI通胀因素后,2026上半年日本MLCC实际出口均价较2017年仅上涨4.4%;当前价格仅仅回到2017年周期启动之前水平,距离上一轮周期高点相对2017年涨幅的位置仍有明显差距。换言之,高端品的价格修复才走过第一阶段。
集微咨询近日发布的《2026年MLCC行业研究报告》(以下简称《报告》)显示,2026年行业呈现“高端大涨、民用微涨”的极致分化。
事实也正是如此,与高端市场的火热形成鲜明反差,消费级MLCC正经历一场“被动涨价”——不是终端需求拉动,而是日韩厂商将消费级X5R产能转向AI服务器用X6S、X7R高端规格后产生的挤出效应。0402、0603等低容通用料(<1μF)现货价格自2026年Q2以来走软,部分规格较2023年峰值跌超40%;但22μF、47μF等中高容消费级料号因供给收缩,渠道急单涌现,部分现货较年初上涨2~3倍。太阳诱电已于2026年4月率先调涨消费类低容及车用MLCC价格6%-13%,三星电机亦研议跟进,部分代理商展开预防性囤购,形成“ODM实单下滑、通路加单攀升”的背离格局。集邦咨询预计2026年第四季度消费级中高容产品报价将继续上升,平均涨幅10%-20%。
这就是MLCC版的“冰与火”:同属MLCC元器件,普通消费电子所用通用料单颗仅几分钱;而AI机柜所用的超高容耐高温特殊型号,现货最高可达2元/颗,且这类高端料还经常一货难求。
高端突围的多条路径
在日韩锁产能、高端交期破20周的窗口里,国内MLCC的厂家则是根据自身的优势,走出了完全不同的路径。
信维通信走的是“下游大买家把供应链内生化”路径。7月14日晚,信维通信公告拟以不超过11亿元收购参股公司信维电子科技(益阳)有限公司55%股权,交易后持股升至70%并表,各方同步意向增资10亿元。被收购的益阳电科账面可能并不好看,但信维通信看中的是高端MLCC的入场券。背后的逻辑很清晰,信维通信本身是苹果天线、无线充电、射频前端模组核心供应商,高端MLCC是它模组的刚需上游,村田等国际巨头一涨价直接吞噬的是自己的利润。与其被原厂卡脖子,不如将自己产业链延伸到上游。
而从信维通信2026上半年的业绩情况来看,公司上半年实现营业收入40.32亿元,同比增长8.88%;扣非净利润1.41亿元,同比增长22.05%,扣除汇兑损益影响后同比大增71.44%;综合毛利率达19.99%,同比提升1.38个百分点。其中,高端MLCC的放量是半年报中最值得关注的亮点,并且有望成第二增长曲线。目前,子公司益阳电科多款高容料号已稳定量产、已通过国内主流客户认证并稳定供应,并开启全球化脚步,部分料号在北美大客户验证中,服务器/数据中心客户也在同步拓展。
如果说信维通信是带着模组客户反向切进MLCC的新锐,风华高科作为A股老牌MLCC国资龙头,也迎来了盈利拐点。2026上半年营收35亿元,同比增长26.28%;净利润2.9亿元,同比增长74.01%;Q2净利润环比再增127.8%,营收与主营产销量创历史最高。但拐点的含金量不在利润增速本身,而是收入结构里的变化。从其半年报的营收数据来看,汽车电子板块销售额同比+30%、工控+54%、智能终端+14%,新品类超级电容器销售额同比增加85%,AI算力、储能、低空经济等新兴场景持续突破;主营产品单价同比回升,把电子元器件及电子材料业务毛利率抬到17.31%。
业绩弹力的另一面,是产品迭代从“PPT规划”落到“可量产交付的具体规格”,虽然公司的产品和村田、三星等还有差距,但已经有多款适配AI服务器的高容MLCC过了客户认证、拿到了进入供应链的入场资格,而不仅仅是年报里的一句“布局高端”。
三环集团或许是最接近“中国村田”叙事的垂直一体化者。其上半年也交出了不俗的成绩单,公司在2026年前6个月实现营业收入64.23亿元,同比增长54.82%;净利润19.32亿元,同比增长56.18%;扣非净利润18.09亿元,同比增长69.66%。
它的底色和前两家都不同:从陶瓷粉体、流延、叠层到共烧全自供,量产钯银电极+超薄介质,实验室钙钛矿复合陶瓷介电常数破20000,7月登陆港股募资投向境外高端产能。三环不追消费级份额,直接卡AI服务器高容高压+车规两条线,全系列高容高压MLCC覆盖AI服务器与新能源车多场景。2026年4月对高端产品提价20%-30%,是国产三家里面最先体现高端定价权的。垂直一体化的好处在粉体涨价周期里被放大——高端粉体占高容料成本35%-45%,国瓷、堺化学等供需紧,三环自供粉体等于自带缓冲垫。市场给它的估值是“国产替代+高端突破”双击,年内股价涨约151%。但挑战在于:海外客户和服务器认证仍待验证,垂直一体化意味着重资产投入,海外扩产节奏存在不确定性。
虽然说上述三家公司在MLCC业务上发展的路径各异,但放在更大的图景里,它们共同构成了中国MLCC产业从“低端替代切向“高端突围”的一个缩影。当村田把交期排到2027年、三星电机用长约锁死大客户时,这张高端牌桌上,终于有了中国公司的位置。
涨价背后的粉体与设备暗线
MLCC涨价函只是水面上的浪,水面下是粉体、镍粉、叠层机三条暗线同时紧绷。
陶瓷粉体是高容型号的成本心脏,占高容料成本35%-45%。全球前七大粉体厂五家在日本,堺化学、Ferro、日本化学合计占六成以上份额。高端水热法钛酸钡粒径要控在80-100nm,批量一致性是地狱级门槛——这意味着,粉体端的供给弹性天然极低,不是有钱就能马上扩出来的。
其中还有一重瓶颈来源于重稀土。镝、铽、氧化钇是高端MLCC配方中用于改性的关键添加剂,直接影响陶瓷介质的高温稳定性。据《报告》中披露的数据显示,2025年底出口管控收紧后,日本厂商稀土库存预计2027年6-9月耗尽,或有20%-30%产能被迫转移。这对本就紧绷的粉体供给来说,等于在瓶颈口又加了一道闸,海外龙头拿不到足够的改性添加剂,增量产能进一步受限。
供给越紧,国产替代的窗口越清晰。目前,国瓷材料已实现MLCC陶瓷介质粉体全面国产化,客户覆盖三星电机、国巨等头部厂商;博迁新材超细镍粉技术全球领先,其80nm镍粉进入三星电机供应链,AI服务器超细镍粉需求直接拉动其2026年一季度营收利润创历史新高,公司拟投1.24亿元扩两条镍粉精细化产线并递交H股上市申请。当海外粉体龙头被稀土库存和设备交付双重卡住时,国产粉体反而获得了加速进入高端验证闭环的时间窗口。
 图源:集微咨询研究报告
不过,相比来看,设备端的瓶颈比材料端更难绕开。MLCC产线上最金贵的三台机器——流延机、叠层机、高温共烧炉,这些高端的机型基本都被捏在日本厂商手中,且交付期都在1~2年。需要注意的是,AI服务器要的高容电容,不是把消费级电容简单多生产几颗就行。消费级MLCC介质层厚、叠层少,单颗很薄,同样一平方米薄膜能切出几亿颗;AI高容料要做到1微米以下介质层、叠层上千层,单颗厚度翻了几倍,同样一平方米薄膜切出来的颗数直接掉到几千万颗。也就是说单颗变厚了,能切的数量就少了。
《报告》中给了一组非常直观的数据:把一条消费级产线转去生产AI超高容,产能置换比是7:1,也就是砍掉7单位的消费级产能,才能腾出1单位AI高容产能。日韩大厂现在稼动率已经跑到95%左右,机器几乎全开,但想再加产,设备没到位之前就是加不动。
把这两条暗线和日韩龙头的产能策略放在一起看,逻辑就更加清晰了。
村田、三星电机等龙头公司主动把中低端产能让出来,将资本开支几乎全部倾斜给AI服务器和车规高端叠层线。换句话说,高端机器和粉体产能就那么多,做了低端就做不了高端。当粉体缺、设备紧、龙头主动保高端这三股力量同时作用时,2027年之前全球高端MLCC的有效新增供给就非常有限,高端MLCC的价格中枢上移就不是短期脉冲,而是有材料成本托底、有设备交付周期背书的中长期趋势。
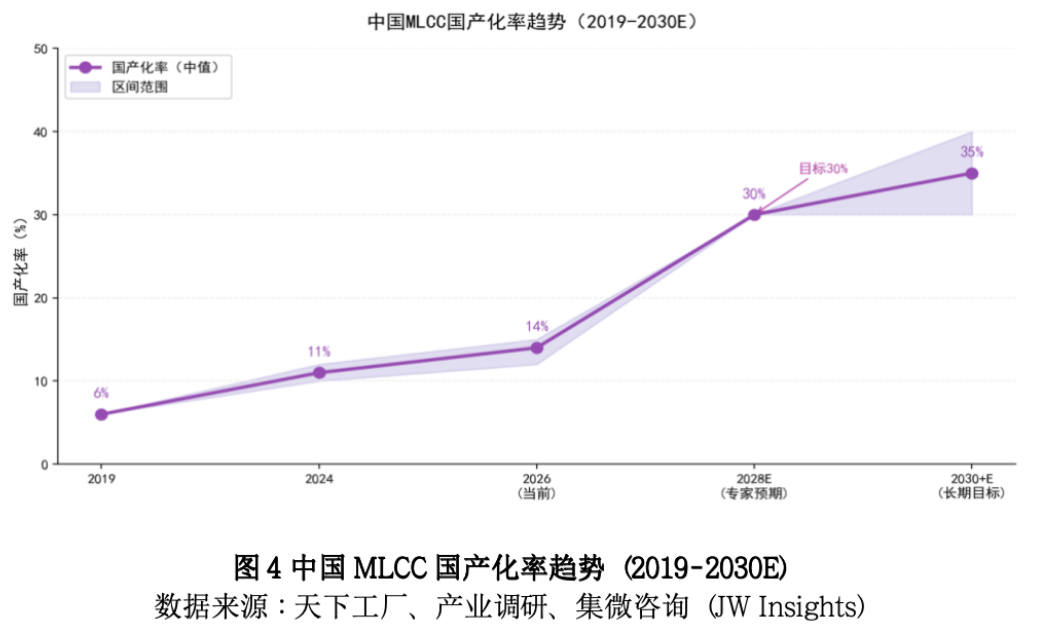
国产替代真正的堡垒,不在“能不能做出来”这一句话,而在高端粉体自供率、叠层良率、大客户认证这三道关能否同时闯过。集微咨询《报告》提到,2025年大陆MLCC进口量超2.56万亿颗——庞大的进口规模背后,是国产厂商从消费级向高端跃迁的广阔空间;但要从日韩龙头手里切进AI服务器和车规主线,上述三道关缺一不可。
这才是暗线之下真正的竞争门槛:不是替代空间够不够大,而是这轮高端替代的份额最终归属谁。( 本文首发钛媒体APP,作者 | 曹晟源 ,编辑 | 邓皓天 )
特别声明:以上内容仅代表作者本人的观点或立场,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。