出品:新浪财经上市公司研究院
作者:杳
核心观点:芯海科技2025年最重要的基本面变化并非单纯的收入恢复,而是毛利重心进一步向模拟信号链集中。其中,以BMS、ADC及传感器调理为代表的模拟信号链产品收入快速增长,贡献约八成营收增量;毛利贡献率连续第二年成为公司毛利贡献最大的业务。这一变化与此前产品商业化进程形成对应。2022-2025年,2-5节BMS由客户验证逐步进入规模出货,工业传感器调理芯片由批量进入规模量产,车规级高精度ADC由开发验证进入客户量产。公司收入增长、产品商业化进度及毛利结构变化呈现较强匹配关系。
毛利重心转向模拟信号链
2025年芯海科技实现营业收入8.49亿元,同比增长20.82%,增加约1.46亿元。但拆分产品后,增长高度集中于模拟信号链。
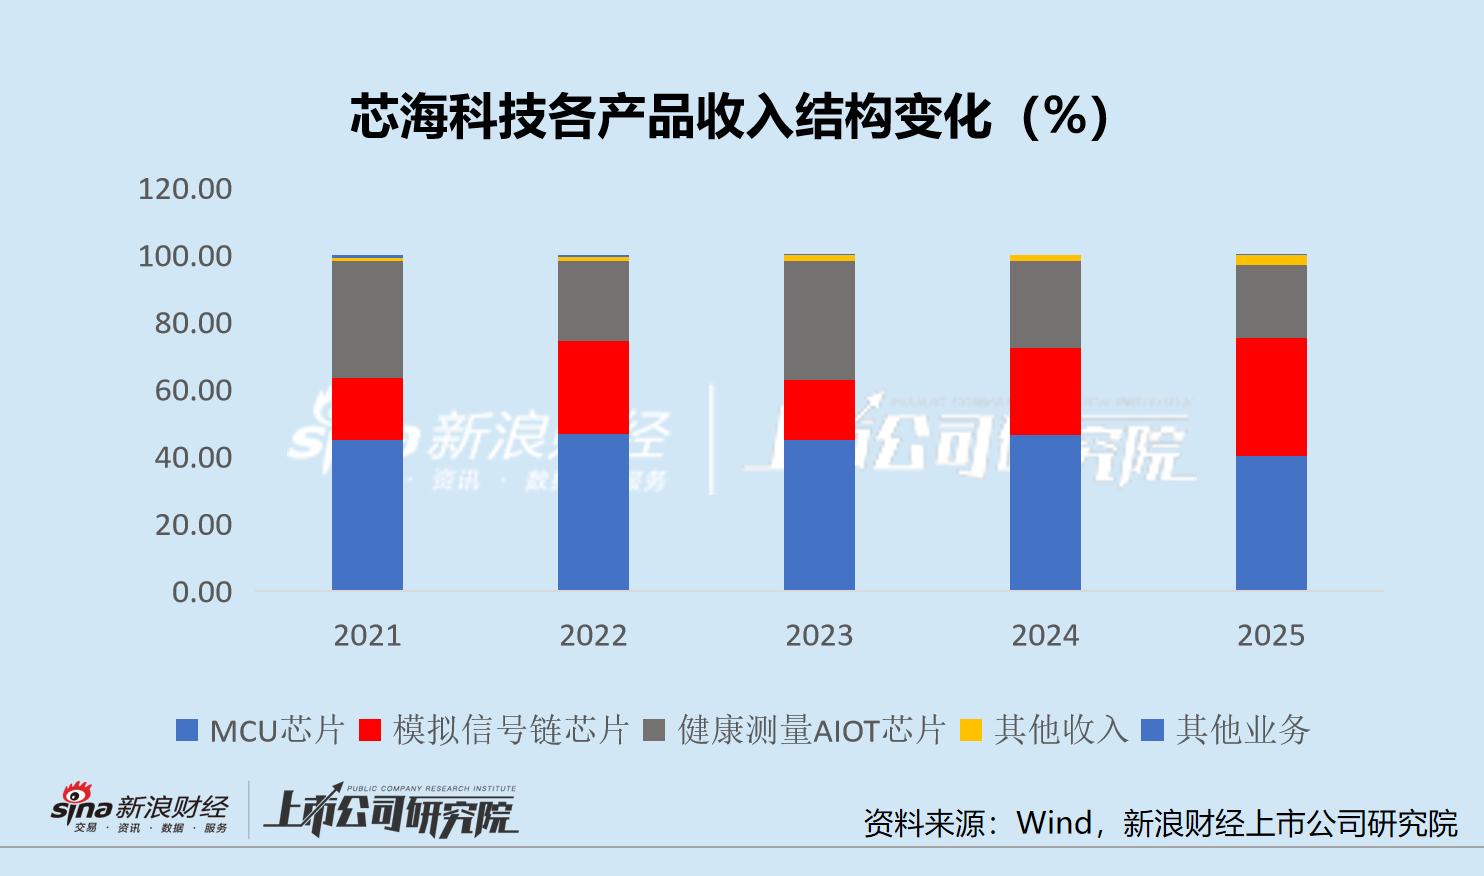
MCU收入由2024年的3.26亿元增至3.40亿元,仅增加约1400万元;健康测量AIoT由1.82亿元增至1.83亿元,基本没有增长;模拟信号链收入则由1.81亿元增至2.99亿元,增加约1.18亿元,贡献公司约81%的收入增量。
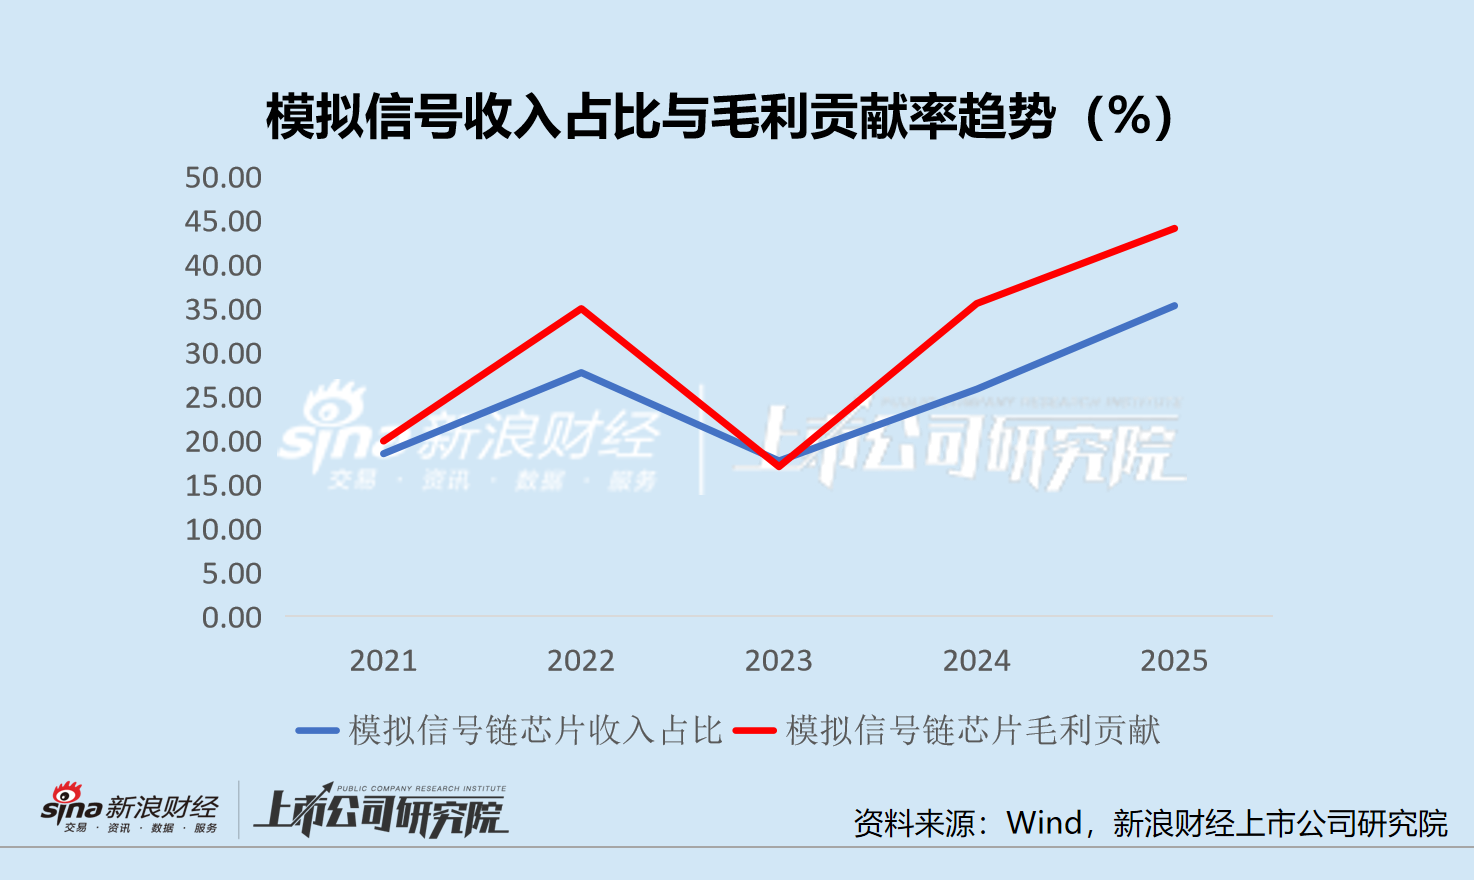
相比收入,各业务占毛利的变化更值得关注。模拟信号链毛利由0.85亿元增加至1.32亿元,其毛利贡献率从35.54%升至44.07%;MCU同期毛利贡献率从31.90%降至25.96%。至此,模拟信号链首次成为芯海最大的毛利来源。
因此,2025年并非简单意义上的半导体需求复苏,而更接近一次产品结构变化:公司收入增长更多由模拟信号链贡献,产品结构正在向高毛利模拟业务倾斜。
研发投入迎来商业化验证
模拟信号链2025年的放量并不是突然出现。
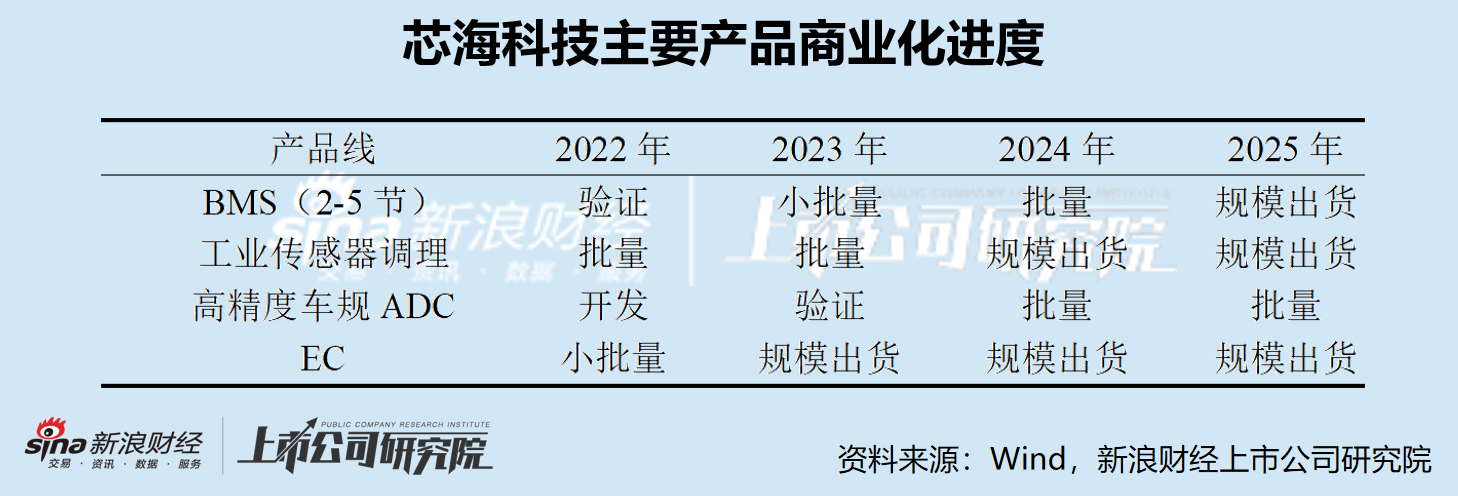
2021年,公司单节BMS已经批量出货,2-5节BMS仍在开发,工业级传感器调理芯片完成流片;到2023年,2-5节BMS进入头部客户小批量阶段,工业传感器调理芯片批量出货,车规高精度ADC进入客户验证。
2024年以后商业化明显加速。BMS累计出货超过1亿颗,2-5节BMS在头部客户批量出货,车规高精度ADC实现量产,工业传感器调理芯片实现规模化量产。2025年,公司进一步披露单节和2-5节BMS均已实现大批量出货,车规级BMS AFE发布,高精度ADC继续进入汽车客户端量产。
真正值得评价的,不是芯海一年发布多少新品,而是研发项目跨越验证期进入规模收入的效率。下面这张表为2025年模拟信号链收入放量提供了较强的商业化旁证。
增长质量仍有两面
产品放量是否真实,还需要绕开公司自身的量产表述,从资产负债表验证。
2025年公司收入同比增长20.82%,但应收账款约由1.74亿元增加至1.84亿元,仅增长约6.07%;存货由约2.88亿元增至3.29亿元,同比增长14.28%。即营业收入增速高于存货增速,而存货增速高于应收账款增速。截至2025年末,公司尚未出现收入增长伴随应收快速增加、库存明显堆积的情况,但客户集中度提升意味着增长持续性仍需观察。
2025年模拟信号链产量约1.63亿颗、销量约1.58亿颗,产销基本匹配,也与收入扩张方向一致。
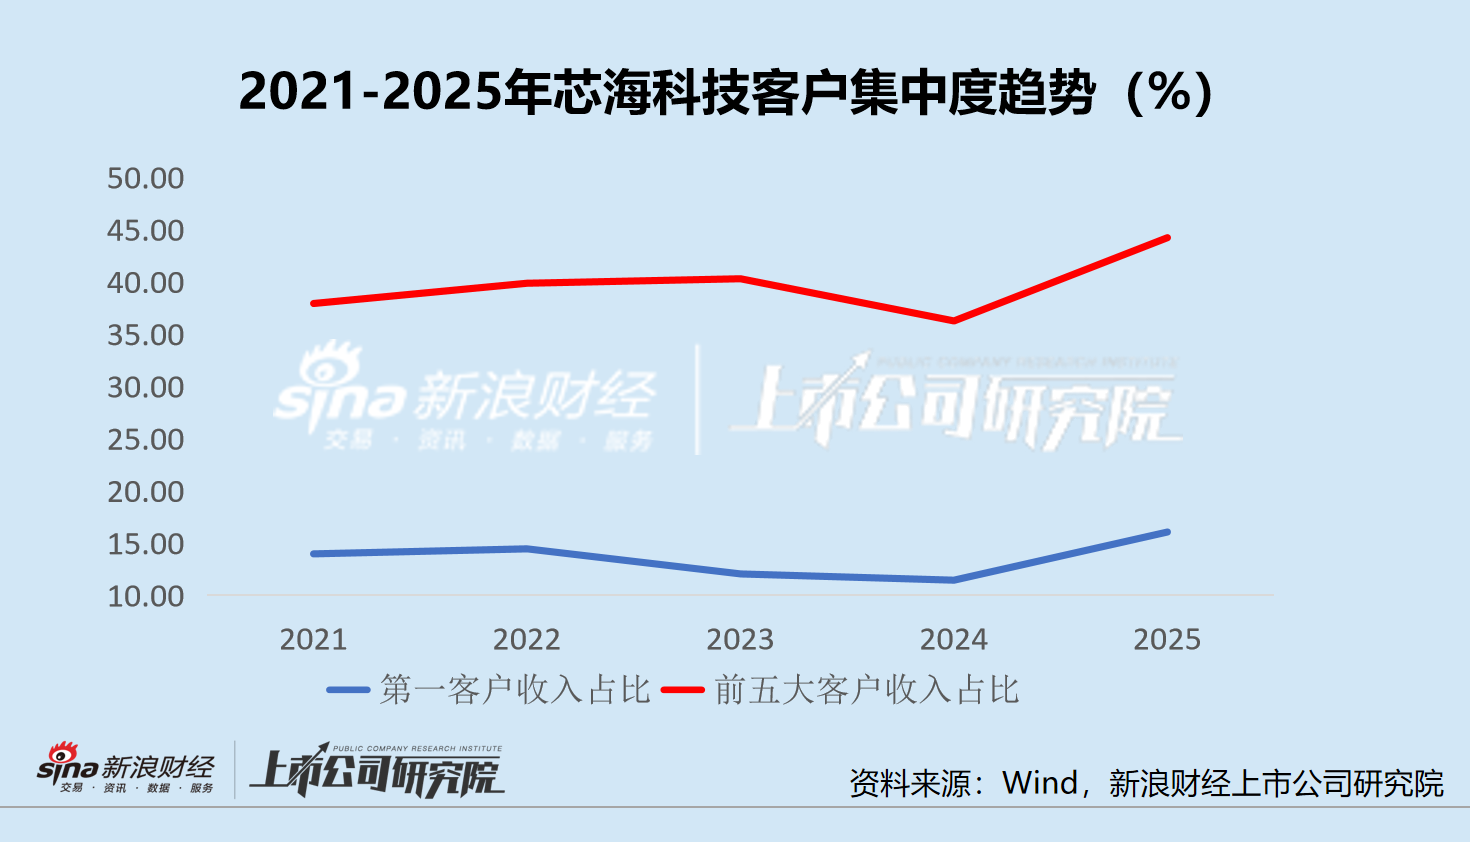
但另一面是客户集中度提高。前五大客户销售占比由2024年的36.23%升至2025年的44.20%,第一大客户占比由11.42%升至16.03%。因此,下一阶段需要区分模拟产品的增长究竟来自多客户复制,还是少数头部客户集中放量。
毛利成为主要约束
目前最大的反证来自毛利率。
模拟信号链毛利率在2023年低点只有27.22%,2024年恢复至47.04%,但2025年又下降至43.96%。也就是说,公司确实实现了高毛利业务占比提升,但该业务自身并没有继续提升盈利能力。
更值得注意的是2026年上半年。公司营业收入同比增长16.43%,研发费用率已经由32.14%降至27.67%,说明收入正在摊薄研发投入;但2026H1综合毛利率为30.55%,低于2025全年35.20%,归母仍亏损约3836万元,与上年同期基本持平。
芯海目前缺少的已经不是收入增长,也不仅仅是研发费用摊薄,而是毛利端的稳定性。
现有资料尚不能判断2026年毛利下滑来自MCU占比重新提高、模拟信号链内部产品结构变化,还是价格竞争,因此这里应明确列为待验证问题,而不是替公司寻找解释。
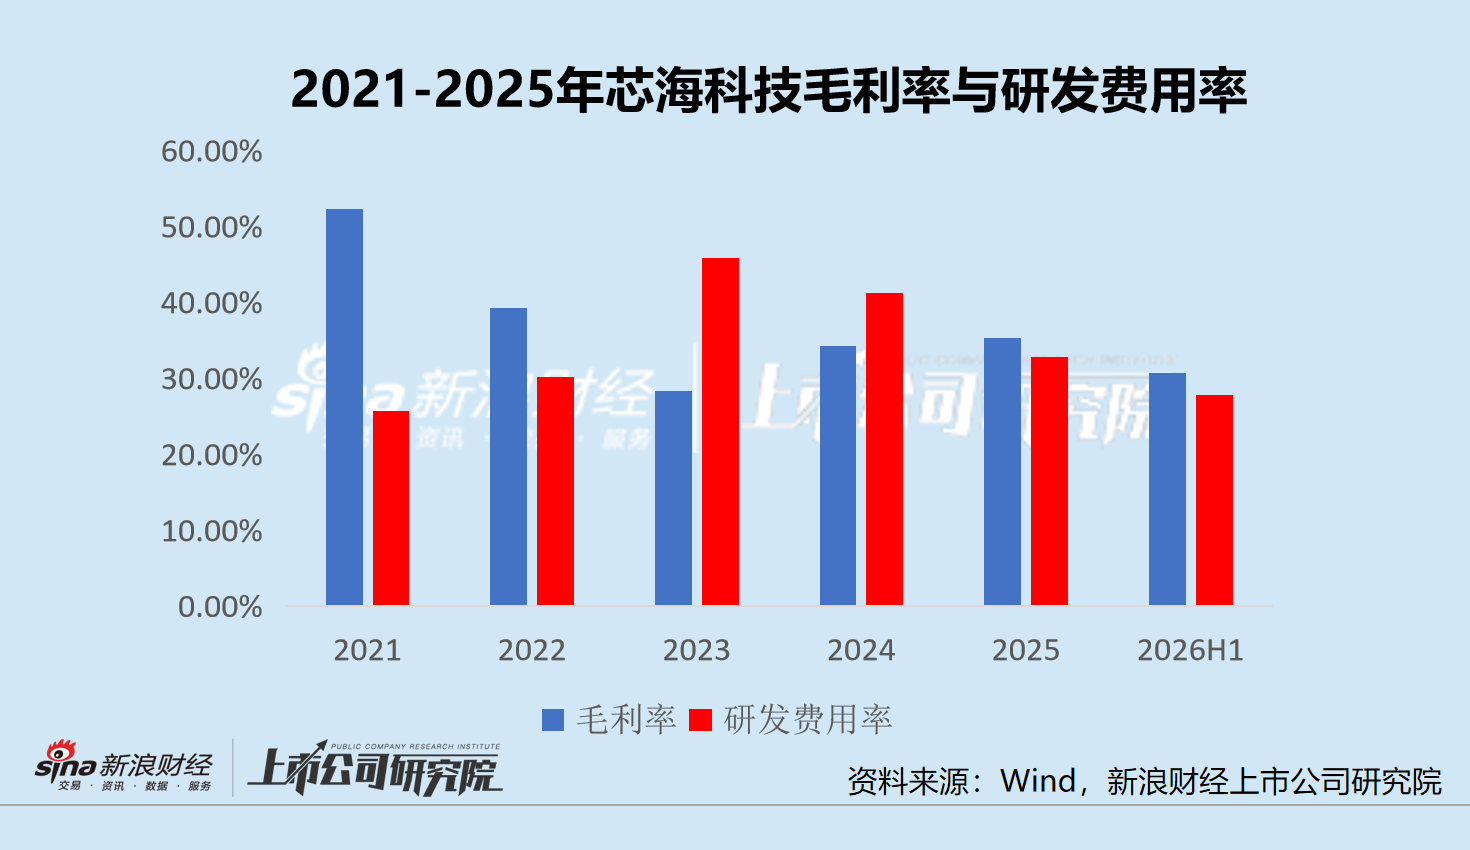
研发费用率已经明显跨过峰值向下,亏损率明显收窄,但尚未跨过盈亏平衡点,因为毛利率再次成为约束。
盈利拐点仍待确认
对芯海科技最有效的研究不再是追踪几十个新品,而是长期观察模拟信号链毛利贡献率。
2025年这一指标达到44.07%,公司的利润中心已经开始迁移。客户、应收、库存以及过去数年的产品量产轨迹,目前都没有否定这一变化。
但判断盈利拐点需要同时满足第二个条件,即模拟信号链毛利率企稳。
如果未来模拟信号链继续提高收入和毛利贡献,同时自身毛利率稳定在较高水平,那么收入扩张叠加研发费用率下降将形成真正的经营杠杆;反之,如果毛利贡献率提升主要来自规模扩张,而单品毛利率持续下降,公司可能获得收入规模,却难以形成稳定利润。
2025年业绩已经证明模拟信号链取得了阶段性成功,2026年需要验证的是模拟信号链能否把规模增长转化为公司层面的盈利。