来源:投资者网-思维财经
【IPO观察 】速览新股招股书、拆解融资故事,关注监管动态,用大白话帮你划重点。
‘净利润猛增。’
线上路演超过2.2万场、线下活动超过1200场,注册用户已累计突破680万。企业资源共享服务平台——天九共享智慧企业服务股份有限公司(下称“天九企服”或 “公司”)达成上述成就后,正式扣响了资本市场的大门。
日前,天九企服向香港交易所提交《招股书》,拟在港交所主板上市(IPO)。若能成功IPO,天九企服将成为“中国企业资源共享服务第一股”。
根据弗若斯特沙利文数据,天九企服2024年的市场份额占比为5.4%。公司收入连续几年位居国内企业资源共享服务行业的榜首。天九企服能否通过上市进一步巩固其行业地位,还有待观察。
01
两位强人推动公司发展
根据《招股书》披露,天九企服的定位为“连接”,肩带来说,就是让创新企业与传统企业资源共享。公司通过线上线下渠道融合,运用大数据与人工智能技术,实现双方资源精准匹配与标准化合作。
天九企服的定位,与创始人卢俊卿深耕企业服务多年有关。
公开资料显示,卢俊卿为四川广元人,早年曾在当地政府部门工作。1993年,卢俊卿下海经商,在广元、成都创办了金点子、三味文化等公司。
1997年至2008年,卢俊卿在北京创办天九伟业,期间还成立了“世界杰出华商协会”“全球华商未来领袖俱乐部”等团体。
2010年,卢俊卿与人合伙成立天九儒商。这是一家集企业孵化、国际商务、金融、咨询、会展、公关、培训等产业于一体的咨询服务集团。宣传资料称,截至2010年底,该集团共孵化董事长3人,总经理9人,总监47人,经理161人。
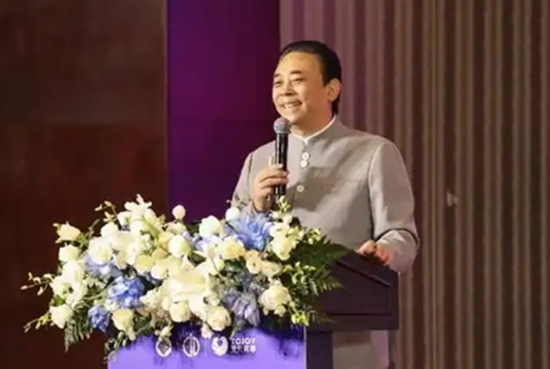
(图1:创始人卢俊卿 来源 微博)
本次赴港IPO的天九企服成立于2011年,由天九共享持股近40%,股权穿透后的实控人为卢俊卿。公司其他股东包括睿中资本、燕园资本、博大环球创投、晋商创投、启金资产、清正资本等,同时还有才旺扎西、张广明等多名自然人股东。
值得一提的是,2019年,天九企服邀请戈峻担任董事长兼CEO。据悉,戈峻曾在英特尔、苹果、英伟达等跨国科技公司担任高管长达25年。有报道称,自2019年执掌天九企服以来,戈峻引入国际化的项目管理方法与数字化转型理念,推动公司从早期的“活动组织者”成功蜕变为“企业成长资源共享平台的打造者”。
今年8月,戈峻在香港出席活动时提到,“平台型生态组织的价值”——从单一资本赋能升级为“资本+市场+生态”综合赋能,正是天九企服多年深耕领域。
02
所持股权带动盈利猛增
有分析认为,天九企服的商业模式瞄准了中国经济转型期的一个核心痛点,即资源错配。一方面,大量创新企业拥有强大的创新能力和发展潜力,却缺乏市场渠道、产业资源和资金支持;另一方面,众多传统企业手握大量现金和资源,却陷入增长停滞与转型困境。天九企服作为连接桥梁,撮合双方合作,实现“三赢”。
天九企服采取“现金+股权”的收费模式。一方面向创新企业收取现金服务费;另一方面根据服务结果的实现换取部分创新企业股权,成为其长期合作伙伴。

(图2:商业模式 来源 招股书)
天九企服称,该收费方式有助于减轻创新企业业务拓展过程中的现金支付压力,也让公司更好实现稳健现金流和长期增长潜力的平衡。简单来说,天九企服与客户的关系,从服务商变成了合伙人。
天九企服的业务模式行之有效,带动其业绩高增。2022年至2024年,公司营收分别为8.11亿元、14.91亿元、17.72亿元,净利润分别为-1.78亿元、6.21亿元、13.15亿元。2025年上半年的营收、净利润分别为7.25亿元、25.08亿元。
对于2025年上半年净利润飙升的原因,天九企服表示,得益于创新企业客户的估值大幅提升,公司持有股权的价值上涨,带来巨额投资收益。不过天九企服也提到,公司所持股权的价值取决于创新企业客户的财务表现及市场接受程度;若其业务前景如有任何恶化,可能对公司所持股权的公允价值造成不利影响。
03
业务模式单一存风险
目前天九企服最核心、最值钱的资产,或许是“天九老板云”平台。
据了解,“天九老板云”是由天九企服自主研发的一站式服务平台,汇集了广泛传统企业,尤其是处于转型升级关键阶段的公司。截至2025年末,“天九老板云”的注册用户超过620万名,最新数据显示已经超过680万名。
根据《招股书》介绍,天九企服以“天九老板云”为载体,开展线上路演、线下活动,将线上合作意向转化为线下参与。2024年,这两项目活动的数据分别为2.2万场和1200场。
但据OPPO手机“软件商店”的数据显示,截至9月2日,“天九老板云”App只有62万次安装,其用户活跃度和使用真实性存疑。

(图3:部分下载数据 来源 OPPO软件商店)
以“天九老板云”为连接,天九企服为创新企业提供企业加速服务获取收入。2022年至2025年上半年(下称“报告期内”),企业加速服务业务收入的营收占比从96.6%增至100%。会员服务、系统维护服务等其他业务似乎已不能为公司创收。
这也意味着天九企服的业务模式极度单一。天九企服表示,企业加速服务业务因市场需求萎缩、竞争加剧或监管政策变化,可能会对公司业绩造成不利影响。
此外,天九企服未来发展也存在挑战,主要表现为:
其一,公司业绩取决于与少数主要客户牢固关系。报告期内,来自最大客户的营收占比分别为25.5%、34.9%、21.9%、11.6%。其中2023年从最大客户处获的收入更是超过5亿元,客户集中度呈现“先急剧攀升、后持续回落”的趋势。
其二,报告期内公司的经营现金流净额均为负值,分别为-1.61亿元、-2.51亿元、-1.75亿元、-1.92亿元。这也意味着公司收入还是纸面富贵。目前只能依靠外部融资等方式填补资金缺口,主业的“造血”能力还有待提高。
募资用途显示,天九企服本次IPO资金将主要用于提升业务加速生态系统、加强营销与客户覆盖、升级平台与AI能力、开展战略投资及补充营运资金等四方面。
根据弗若斯特沙利文数据,企业资源共享服务行业的市场规模由2020年的122亿元增至2024年的320亿元,预计2029年将达846亿元。行业增量空间广阔,能否为天九企服IPO募资提供更多利好,投资者可保持关注。(思维财经出品)■