专题:香港证监会罕见出手!拨康视云因涉嫌IPO操纵被强制停牌
来源:财市通IPO
今天(9月10日)上午9时,港股一只股票被“强制”停牌了——不是公司主动申请,而是香港证监会直接下令。它就是拨康视云-B(02592.HK),一家2025年7月3日才上市的眼科生物科技公司。
更值得玩味的是证监会下午的公开表态:严重关注拨康视云的首次公开招股“可能曾被人为操纵,以营造对拨康视云股份需求的假象”。
一家次新股,上市14个月,股价从10.10港元跌到1.19港元,再被监管以“涉嫌操纵IPO”为由停牌——这件事,值得每个参与港股打新的人停下来看一遍。

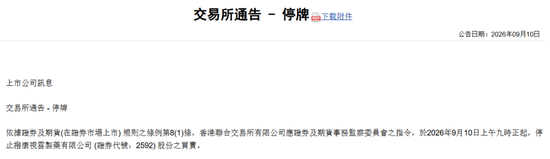
据拨康视云公告,依据《证券及期货(在证券市场上市)规则》第8(1)条,香港联合交易所应证监会指令,自2026年9月10日上午9时正起,停止公司股份买卖。
证监会随后发布声明,措辞比公告更重:一是认为IPO“可能曾被人为操纵”,目的是“营造对拨康视云股份需求的假象”;二是认为在继续调查期间暂停交易,对维持“有秩序和公平的市场”、维护投资大众利益“是有需要或合宜的”;三是明确调查仍在进行,不作进一步评论。
截至当日午后,据媒体报道,公司方面暂未就停牌的具体原因作出公开回应。
小编的理解是:注意措辞里的“可能”二字——目前是调查阶段,不是最终定性。但证监会调查期间直接动用停牌权,本身就说明,事情已经走完了“约谈、问询”的初级阶段。
拨康视云是循港交所《上市规则》第18A章上市的未盈利生物科技公司,专注眼科创新药,核心在研产品包括治疗翼状胬肉的CBT-001、控制青少年近视的CBT-009。
它的上市数据,今天回头看,格外扎眼:2025年7月3日挂牌,发行价10.10港元。上市前暗盘一度被炒高近四成,但首日开盘即破发,报9.50港元;收盘6.20港元,单日暴跌38.61%,盘中一度跌超43%。
之后股价长期“潜水”。2025年12月一度反弹至阶段高点9.58港元——仍比发行价低约5%,此后再次阴跌。

2026年以来一路向下。停牌前最后一个交易日(9月9日),收报1.19港元,较发行价累计下跌约88.2%;总市值约11亿港元。按发行股本约8.39亿股与发行价测算,上市时市值约84.7亿港元——14个月,市值缩水超过八成。
同期基本面也不好看:2026年中报期内亏损4794.7万美元,由盈转亏;期末现金及现金等价物约3275万美元,较年初的约4020万美元进一步减少。
这不是普通的“新股破发”,这是“从哪来回哪去”级别的走势。
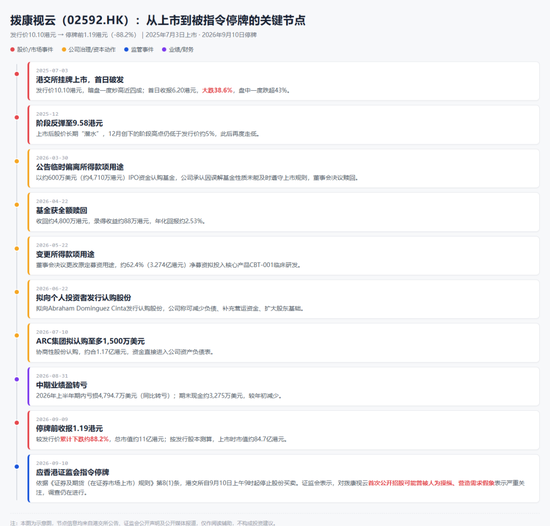
时间线:从上市到被指令停牌
监管的逻辑,可以从两个公开文件里找到依据。
一是证监会与港交所曾就IPO相关失当行为发布联合声明,明确:如果上市时大量配售对象并非真实投资者、市场对相关证券缺乏足够的真实需求,证监会可依《在证券市场上市规则》第8(1)条指示停牌。
二是第8(1)条本身列明的触发情形,主要包括:与证券上市相关的文件(如招股章程)载有在要项上属虚假、不完整或具误导性的资料;或证券交易以可能造成虚假或误导性市场表象、甚至构成欺诈投资者的方式开展。
结合拨康视云公开的招股数据,有几个疑点链条值得注意(注意,是疑点,不是结论):
-
第一,认购结构“倒挂”。香港公开发售获78.78倍超额认购,国际配售却只有0.89倍——公开市场热得发烫,机构盘竟然没卖满。这种冷热倒挂,历来是监管审视“需求是否真实”的高危信号。
-
第二,暗盘与首日“冰火两重天”。暗盘一度炒高近四成,上市首日却暴跌38.6%。“上市前热、上市后冷”的落差,往往是人为制造的需求退潮后的典型形态。
-
第三,上市即破发。最终发售价10.10港元、首日收6.20港元,参与打新的投资者在上市当天就开始亏损。
必须强调边界:这些数据全部公开可查,但“谁在操纵、以什么方式操纵、是否存在实锤”,目前没有任何结论,一切要以监管调查结果为准。
很多朋友把这次停牌理解成“公司有事,停牌自查”,这是误解。
由证监会直接指示的停牌,在港股并不多见——监管曾公开口径称这类停牌“相对较少”。它不是上市公司主动申请,也不是联交所常规处理,而是监管认定市场秩序或投资者利益受到威胁时的“重手段”。
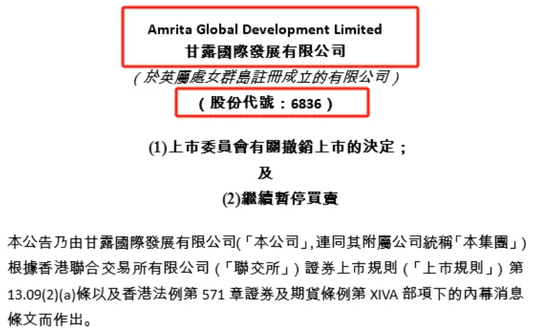
最接近的先例是:2024年4月15日,天韵国际控股(06836,后更名甘露国际)因被证监会发现相关文件中存在重大虚假、误导信息,被依第8(1)条指示停牌;停牌持续近九个月后,2025年1月,其上市地位被取消。
被证监会停牌的股票,“复牌”从来不是想回就回:要等调查推进,要满足联交所的复牌指引,时间以月甚至年计。
对持有者来说,最煎熬的风险不是“还会不会跌”,而是“根本卖不掉”——资金被锁死,机会成本每天都在燃烧。
把时间线拉长看,这家公司上市后的治理动作,其实一直在密集发生:
-
2026年3月底,公告临时偏离所得款项用途——用约600万美元(约4710万港元)的IPO募集资金认购了一只基金,公司承认因“误解基金性质”未能及时遵守上市规则,董事会决议赎回;
-
4月22日,基金获全额赎回,收回约4800万港元,录得收益约88万港元;
-
5月22日,董事会决议变更所得款项用途,约62.4%(3.274亿港元)的净募资拟投入核心产品临床研发;
-
6月22日,拟向一名个人投资者发行认购股份,称可减少负债、补充营运资金;
-
7月10日,ARC集团拟以至多1500万美元(约1.17亿港元)认购股份;
-
8月31日,中期业绩盈转亏,期内亏损4794.7万美元。
以小编跟踪次新股的经验看:募资用途偏离、匆忙赎回、频繁再融资、业绩转亏——单独看每一条,可能都是“经营中的波折”;但连在一起,再叠加今天的停牌,它构成一个信号序列:这家公司的治理和财务管理,可能一直没有跟上它的上市节奏。
当然,这是市场经验层面的观察,不等同于事实定论。
接下来,我们需要看什么,小编认为是以下四点:
-
第一,看证监会调查的走向:是否会披露更多细节、是否涉及承销链条。
-
第二,看公司动作:是否会发布进一步公告、是否回应或对停牌提出复核。
-
第三,看复牌路径:需要满足哪些条件、耗时多久——这是持有者最关心的现实问题。
-
第四,看行业连带:18A新股、港股打新情绪会不会因此降温。
现在还不到给拨康视云“定性”的时候,但这件事已经提醒所有人——新股热不热,不等于需求真不真;监管在查什么,往往比消息面更值得看。