(来源:丁木桥 招银避险)
9月2日以来,日元兑美元升值约4.25%,但9月加息预期已被充分定价(9月1日市场隐含概率达94%),并非升值主因。真正触发此轮行情的,是多重因素合力动摇了此前稳固的套息交易共识。
一、此轮日元升值的四大驱动力
1.鹰派委员高田创的“机动加息论”
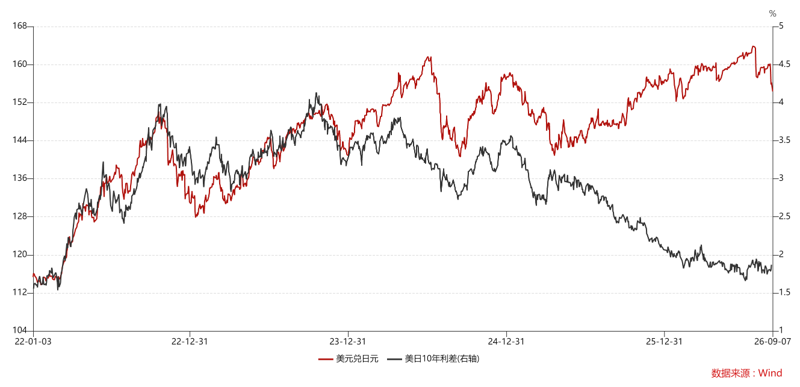
自去年4月以来,日元持续背离美日利差独自走弱,核心原因在于市场形成了牢固的“渐进加息”预期——多重地缘与政治风险(对等关税、高市交易、美伊冲突)令市场坚信日本央行将维持节奏缓慢且幅度克制的加息路径,日元可以因此成为成本和风险可控的融资货币。
然而,鹰派委员高田创9月2日明确提出,通胀形势已然生变,政策重心应从“推动通胀持续上升”转向“防止通胀超调”,进而提出了“机动加息论”。这一表态直击日元作为融资货币的成本可预测性。尽管其言论尚未成为货币政策委员会的共识,但引发了市场对加息路径的重估。
图1:财政扩张推升长端利率,货币宽松压低汇率,利差和汇率自去年4月以来背离
2.日本政府对提前加息的阻力减弱
汇率干预的成本攀升。今年日本政府已开展两轮汇率干预,规模分别约11.7万亿和15.4万亿日元,且第二轮获美国财政部配合。若不加息,维持汇率稳定的资金和政治成本将进一步增加。
美国施压日本央行加息。外部层面,去年以来,贝森特多次将日元疲弱与日本央行宽松政策挂钩。9月初与植田和男见面时,更明确施压日本央行采取“果断”行动。
日本政府对提前加息态度出现微妙变化。高市虽未明确表态支持提前加息,但其经济顾问相田卓治近期转鹰,且留任片山皋月为财务大臣继续与美国协调,加息的政治阻力正边际松动。
3.日本机构资金初现回流迹象
GPIF8月底罕见召开管理层会议讨论资产配置调整,10年期日债收益率升破3%进一步提升了国内资产吸引力。同时花旗数据显示,近期银行、杠杆资金及realmoney投资者均转为净买入日元。若GPIF后续确认提高国内资产配置,叠加日本机构海外资产回流,日元升值驱动将从单纯的政策预期和空头回补,逐步向真实资金流切换。
4.干预风险高悬,空头收益比恶化
美日汇率再度逼近160关口,但连续两轮大规模干预及日美持续协调,使得该位置的干预风险显著高于以往。对于前期积累的日元空头而言,继续追空的风险收益比已然恶化,部分资金开始选择获利了结。随着美日汇率跌破155,空头止损与平仓进一步放大了日元升值幅度。
二、短期不宜看空
尽管套息交易的逻辑根本(美国经济韧性+日本央行渐进加息)尚未根本瓦解,但近期出现动摇。日元融资成本上升、汇率波动加剧以及干预风险高企,正持续削弱其风险收益比。一旦市场开始担忧日元资金成本快速上升,或汇率有效跌破关键点位,空头回补可能形成“止损—获利了结—进一步升值”的负向反馈。
关键点位层面,155、152、147、142等位置分别对应不同阶段日元空头的重要建仓成本。若依次被有效跌破,平仓压力将逐级传导,推动汇率快速向下一个位置移动。
具体而言:155附近对应今年美伊冲突后油价冲击;152附近对应今年2月中下旬第二轮高市交易;147附近对应去年10月第一轮高市交易;142附近对应去年4月对等关税冲击日本经济。这些地缘、政治事件,强化了日本央行加息收到掣肘的预期,成为日元不同批次空头的关键成本线。一旦这些位置由支撑转为阻力,晚期空头的止损与早期空头的快速获利了结相互叠加,将加速升值进程,并试探下一个支撑位置。
三、后续关键关注点
后续焦点主要集中于两方面:短期在于平仓情绪何时稳定,中期在于套息交易共识能否重新建立。前者需观察空头仓位的出清程度及关键点位的企稳情况;后者则需重新确认美国经济韧性,同时跟踪日本央行加息变奏的预期能否降温。
(一)平仓情绪是否稳定
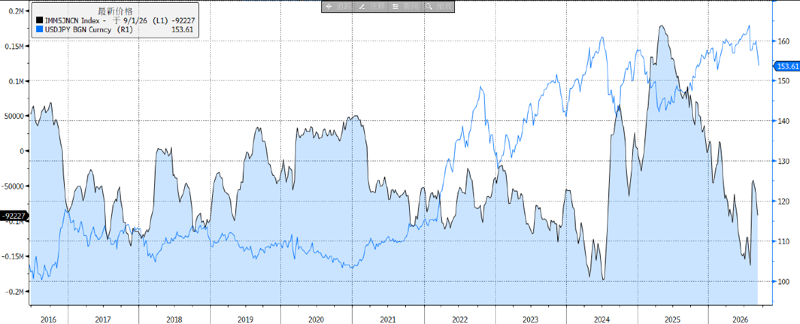
重点关注CFTC非商业净空头仓位的变化。若空头仓位快速下降后趋于稳定,同时日元升值速度明显放缓,说明由止损和强制平仓驱动的行情可能接近尾声;反之,若空头仓位仍处于快速收缩阶段,即便美国经济和日本央行基本面尚未发生明显变化,日元仍可能继续受到仓位调整的推动而升值。
图2:净空头仓位仍偏高
同时关注关键点位的支撑力度。若美日汇率重新站稳上述提及的关键点位并向前期高点回升,意味着空头平仓压力开始消退;若关键点位由支撑转为阻力,则需警惕空头建仓成本逐级被击穿,平仓压力尚未结束。
(二)套息交易共识能否重建
套息交易最大的缺口在于美元利率优势的确定性下降。后续美国就业、通胀、消费及金融条件数据若重新显示韧性,市场对美联储维持高利率的预期将有所修复,美日利差重新扩大,有助于重建日元套息交易的收益基础。当然,除经济因素外,中期选举前的政治因素及沃什改革是否阶段性增加美联储加息难度,也构成潜在扰动。
日本央行方面,2024年7月加息后的套息交易平仓曾显著冲击全球风险资产,日本央行随后投鼠忌器,政策步伐明显趋于审慎。而此次9月会议之前,市场已提前显现套息平仓迹象,植田和男面临的政策压力不容小觑。因此,9月会议仍是关键观察窗口。若植田和男及其他审议委员在会议上重新强调渐进调整,市场对“连续加息”乃至“单次加息幅度扩大”的预期将逐步回落,日元升值压力有望随之缓解,空头仍有望重新建立;反之,若日本央行继续释放灵活加息的信号,则套息交易的修复将面临更大阻力。
此外,需重点关注GPIF资产配置调整、银行和保险资金海外配置动向及日本国债收益率变化。若机构资金持续回流,日元升值可能从短期空头回补转向真实资金流入;若GPIF调仓停留在预期层面,则当前升值行情仍主要由仓位调整和政策预期驱动,持续性有待验证。
四、总结
总体而言,本轮行情究竟属于一次由仓位调整驱动的短期超调,还是中期日元定价逻辑正在发生变化,尚待继续观察,前者最终需要等待空头出清和关键点位附近企稳;后者则需要美国经济、日本央行灵活加息预期出现更明确的信号。但无论哪种情景,短期内在套息交易共识尚未修复、空头回补尚未出清的背景下,做空日元需谨慎。

本期作者:丁木桥