来源:图虫
如果用一句话概括过去四十年全球财富格局的底层变迁,那就是:劳动创造价值,但资本拿走了绝大多数增量。
IMF数据显示,1990年全球劳动报酬占GDP的比重约为54%,资本收入占比约34%;到2025年,全球劳动报酬占比已下滑至41%,而资本收入占比攀升至52%。
短短三十五年,劳动在分配中的权重下降了13个百分点,对应着十万亿美元级别的财富转移。
这组数据的具象化结果,就是我们当下看到的现实:
英伟达单家公司市值突破5.7万亿美元,超过德国全年GDP;
美股科技七巨头总市值突破24万亿美元,超过全球除中美外所有国家的GDP总和。
从2022年底ChatGPT引爆AI浪潮至今不过三年半,资本的增值速度已经远超人类历史上任何一个时期。
然而大多数普通人,至今仍停留在“勤劳致富”的线性认知里,坚信努力工作、升职加薪、攒钱储蓄就是人生的正解。
但很少有人深入思考一个本质问题:为什么你越来越努力,收入增长却越来越慢,而财富差距却越拉越大?
答案,可能会显得很残酷。
01
从本质上看,劳动和资本,是两种完全不对等的财富增长引擎。
农耕时代耕田、手工业时代做活、工业时代进厂、信息时代上班,看似形态迭代,本质从未改变:用个人时间和体力,换取一次性报酬。
这种模式天然存在三个无法突破的底层约束,决定了劳动收入永远只能是线性增长。
劳动是不可分割、不可复用的生产要素,你一天的8小时,只能卖给一家雇主,做一份工作,获得一份收入。
哪怕你效率翻倍,一天也只有24小时,时间的物理边界,就是劳动收入的绝对天花板。
但资本完全不同。
一笔资金可以同时投入几十家企业、上百个项目,同时产生多份收益;一份股权可以被千万人持有,共享企业成长的红利。然后它们在一份份投资中不断循环累积壮大。
诺贝尔经济学奖得主贝克尔在《人力资本理论》中明确指出:人力资本的边际报酬递减速度,远快于物质资本。你在一个岗位上深耕10年,可能薪资翻2-3倍就触及瓶颈;但一笔资本投入一个高增长行业,10年可以翻几十上百倍。
这就是线性增长与指数增长的本质区别。
劳动的价值依附于人的技能和体力,而两者都在持续贬值。
工业时代,一门手艺可以吃一辈子;
信息时代,一项技能的半衰期已经缩短到5-10年;
AI时代,基础编程、数据处理、客服、会计等标准化岗位的技能半衰期,已经缩短到2-3年。
你花三年时间掌握的技能,可能刚熟练就面临技术迭代;
你用青春换来的职场经验,可能一场产业升级就变得一文不值。
而资本不会衰老、不会过时,只要附着在正确的生产要素上,就能持续循环增值。
另外,资产还可以用来抵押换贷款,股权可以质押融资,甚至未来的现金流都可以证券化。
但劳动无法抵押,你不能用未来10年的工资去撬动大额资本,银行更不会因为你“勤奋努力”就给你低息贷款。
这意味着,普通人只能靠劳动积累的微薄本金慢慢爬坡,而资本持有者可以用杠杆放大收益。
房价上涨的周期里,有产者可以用房产抵押再买房,实现资产裂变;
而无产者只能靠工资攒首付,越攒越跟不上房价涨幅,这就是杠杆带来的财富分化。
02
很多人认为“不投资、存银行”是最稳妥的选择,这是对货币体系最深刻的误解。
通胀从来不是均匀地让所有钱贬值,而是沿着“金融体系—资产端—产业端—居民收入”的路径层层传导,越靠后的人,被收割得越狠。
这就是经济学中著名的“坎蒂隆效应”:新增货币不会同时、等量地分配给所有人,而是先流入离央行最近的金融机构和大企业,再逐步向下渗透。
先拿到钱的人,可以在物价还没上涨时购买资产,推高资产价格;
等货币传导到普通工薪阶层手里时,物价和资产价格已经上涨,购买力早已大幅缩水。
这就是过去30年中国广义货币M2增长了超过40倍,但普通人感受最深的猪肉、大米等消费品价格仅上涨了3-5倍的原因。
其实真正暴涨的是房产、股权、核心资产等价格,因为超发的货币绝大多数沉淀在了资产领域,形成了“资产型通胀”。
这种通胀对工薪阶层的伤害是双重的:
收入端:工资增长永远滞后于资产价格上涨。你涨薪的速度,永远赶不上核心城市房价、优质股权的增值速度;
储蓄端:现金购买力持续被稀释。过去20年,剔除GDP增长后的真实货币增速常年维持在2%-3%。
这意味着,如果你有100万现金存银行,你的每年实际购买力将蒸发2-3万,10年缩水近30%。
你越是勤劳存钱,相当于把越多的钱放在货币传导的最末端,被动接受层层稀释。
这不是你不够节俭,而是游戏规则本身就不偏向现金持有者。
03
很多人惊叹于“英伟达市值超德国GDP”,却很少思考背后的底层逻辑:为什么工业时代的巨头如通用、福特,市值从未达到过国家量级,而数字时代的科技公司可以轻松做到?
答案是,“生产模式的质变,带来了资本回报率的指数级跃升”。
工业时代的企业,受物理边界的严格限制,生产一辆汽车需要钢材、厂房、工人,每多生产一辆,边际成本就增加一份;同时市场受地域限制,拓展一个国家就要建一座工厂。所以传统企业的增长是线性的,资本回报率有明确的天花板。
而数字时代的科技企业,遵循的是“边际成本趋近于零”的规律:
英伟达开发一款AI芯片,研发成本是固定的,多卖一块芯片的边际成本几乎为零,卖得越多,利润率越高;
微软的Office软件、谷歌的搜索引擎,开发完成后,服务一亿用户和十亿用户的成本几乎没有差别;
AI大模型训练完成后,每一次调用的边际成本可以忽略不计,但可以持续产生现金流。
再叠加网络效应,用户越多,产品价值越高,吸引更多用户,形成正向循环。
最终的结果就是:头部企业可以用有限的资本,撬动全球市场,获得近乎垄断的超额利润。这就是一家公司市值能超越一个国家GDP的底层逻辑。
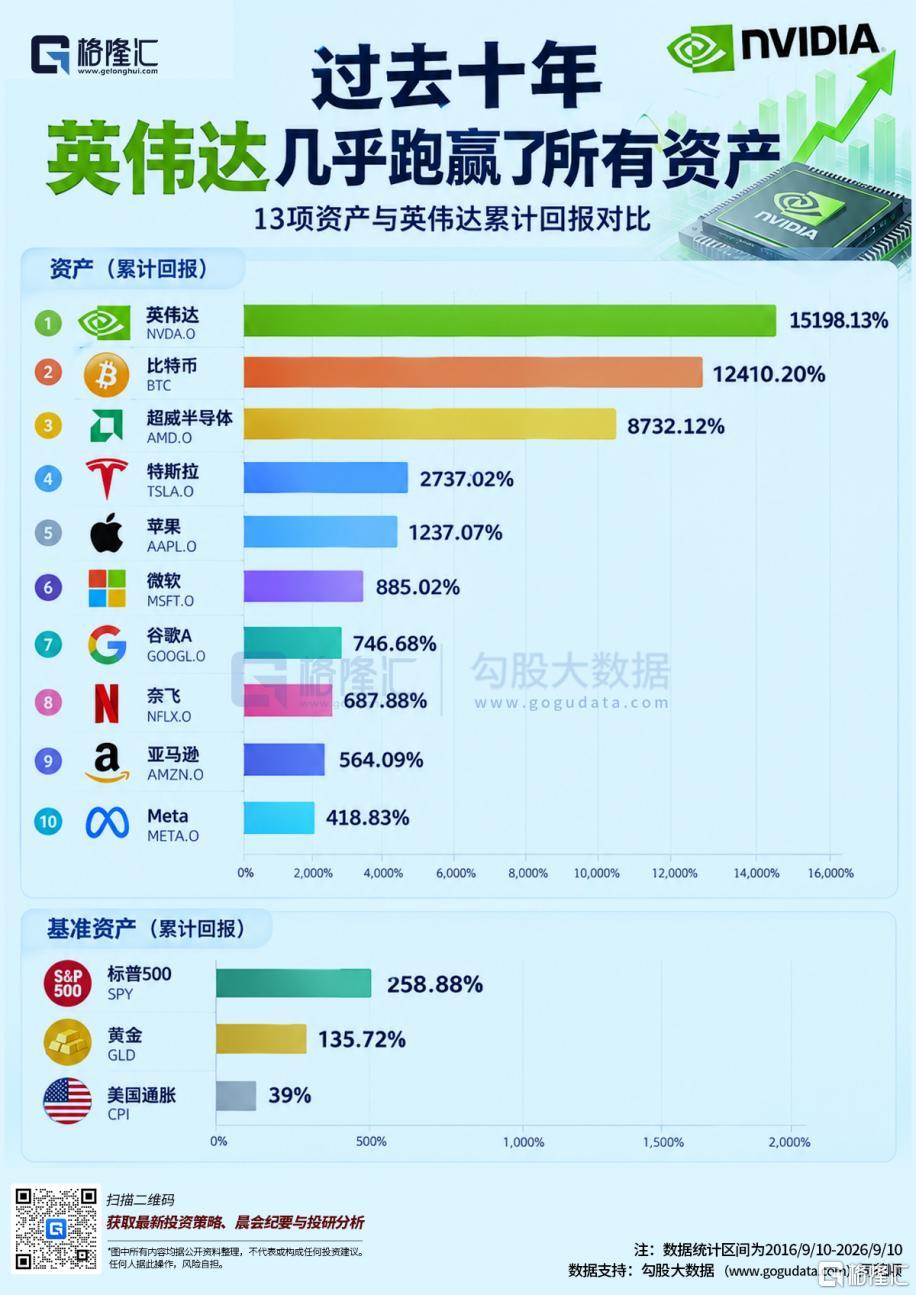
资本市场的本质,就是把企业未来几十年的现金流折现到当下。当企业的增长从线性变成指数级,资本的增值自然也就突破了所有传统认知的边界。
对普通人而言,这意味着一件事:你不需要自己创业,不需要成为技术专家,只要通过股权投资成为这些头部企业的股东,就能分享指数级增长的红利。
虽然这其中必然伴随着资产损失的风险,但这是现代经济给普通人留下的、唯一可以跨越阶层的非线性通道。
那些排斥投资的人,核心理由是“波动大、风险高”。但这是对风险最普遍的误解——把波动率等同于风险。
在专业投资领域,风险的定义是“永久性损失”,也就是本金再也收不回来;而价格上下波动,叫做“波动率”,它不是风险,而是获得超额收益必须付出的对价。
金融领域有一个基础定律叫“股权风险溢价”:
长期来看,股票的收益率为什么高于债券、高于现金?因为股票有波动,投资者承担了波动的不确定性,所以市场会给你额外的收益作为补偿。波动率越高,长期的潜在收益就越高。
很多人只看到英伟达10年涨了237倍,却忽略它在这10年里经历过8次30%以上的回撤,最大跌幅超过60%;
很多人羡慕苹果涨了60倍,却不知道它在2008年金融危机中股价腰斩,2018年贸易战中回撤近40%。
没有这些波动,就不会有长期的超额收益。
说白了,波动是筛选投资者的过滤器,把没有耐心的人挡在门外,让留下来的人分享时代的红利。
更有意思的是“时间分散化效应”,即随着持有时间拉长,股票的亏损概率会急剧下降。美股过去100年的数据显示:
持有1年,亏损概率约30%;
持有5年,亏损概率降至10%;
持有10年,亏损概率不到2%;
持有20年,从未出现过亏损。
反而是大多数人认为“安全”的现金,长期来看风险最大。因为它没有波动,但购买力会持续、稳定地贬值,这是一种确定的、不可逆的损失。
很多人为了规避短期波动的风险,选择了承担长期购买力缩水的风险,这才是真正的本末倒置。
04
如果说过去的技术革命只是提升了劳动的效率,那AI革命就是在重构生产要素的权重——它正在用资本(算力、算法、数据)直接替代劳动。
经济学里有一个概念叫“技能偏向型技术进步”:技术进步会提升高技能劳动的回报率,同时压低低技能劳动的报酬。
而AI的特殊之处在于,它不仅替代低技能劳动,还在逐步替代中等技能、甚至部分高技能的标准化工作。
麦肯锡的预测显示,到2030年,全球约14%-30%的工作岗位将被AI自动化替代,其中基础编程、财务核算、内容审核、客服等岗位替代率超过50%。
这意味着,越来越多的普通劳动者,将失去和资本议价的能力。
对应的另一面,是资本的边际产出进一步提升。
以前是“资本+劳动”创造价值,现在是“资本+AI+少量高端人力”创造价值。
劳动在生产中的占比越低,分配中的话语权就越弱,资本拿走的增量就越多。
我们正在见证一个历史节点:财富创造对劳动的依赖度降到了历史最低点,资本的增值速度达到了历史最高点。
过去说“工作到死”,现在更严峻的现实是:很多人可能还没到退休年龄,自己的劳动就已经失去了市场价值。
那么,普通人该如何破局?
讲了这么多,不是让你辞职炒股,更不是鼓吹投机暴富。
真正的觉醒,是从“单一劳动供给者”的身份里跳出来,变成“劳动+资本”的双要素所有者。
对普通人来说,最现实的路径不是all in股市,而是分步完成认知和身份的转变:
1.用劳动积累第一桶金:认真工作不是没用,它是你获得初始资本的最可靠途径。但要清醒地知道,劳动收入是“现金流”,不是“财富”,它的作用是为你积累可投资的本金。
2.建立资本认知框架:不要沉迷于短线追涨杀跌,去学习宏观经济的基本逻辑、行业发展的底层规律、企业估值的基本方法。资本市场赚的是认知的钱,不是运气的钱。
3.锚定时代主线配置资产:每一轮财富浪潮都有核心赛道,过去是房地产,现在是AI、算力、新能源。把资金配置到代表未来的优质资产上,让时代的趋势帮你赚钱,而不是靠自己的体力。
4.接受波动,用时间换复利:不要追求买在最低点、卖在最高点,接受短期回撤是投资的一部分。复利的核心不是收益率有多高,而是时间有多长。
05、结语
一个人的真正成熟,是明白这个世界的财富分配,从来不是按劳动强度来的,而是按生产要素的稀缺性来的。
在劳动越来越不稀缺的时代,拥有资本、拥有能产生现金流的资产,才是对抗贬值、跨越阶层的核心底气。
你可以继续固守“勤劳致富”的执念,守着工资和存款,在通胀和技术替代中慢慢下沉;也可以选择打破认知桎梏,用一部分收入和精力,建立属于自己的资本收入渠道。
让钱为你工作,本质上是让自己从“出卖时间的人”,变成“拥有要素的人”。
这是对自己人生最大的主动权,也是普通人对抗时代洪流最有效的武器。
选择权,永远在你手里。