亚马逊最近很忙。
一边给AI修机房,一边给自己找债主。
继欧元和瑞士法郎之后,今日,亚马逊又启动了42.5亿英镑的债券发行。
据参与此次交易的三家银行发布的备忘录显示,3年、6年、12年和19年期的初始定价指引,分别为英国国债收益率加70、90、105和110个基点。
为什么满世界借钱?原因显而易见。
亚马逊7月30日公布的财报显示,截至6月底的过去12个月,公司经营现金流达到1614亿美元,同比增长33%;自由现金流却从去年同期的正182亿美元,变成负76亿美元。
根据其口径,扣除资产出售收入及激励后的设备等净投入约1690亿美元,已经超过经营现金流。
投入增量主要来自AI。
云业务确实在赚钱,二季度AWS收入422亿美元,同比增长37%。
但建设机房、采购芯片、接入电力,钱要先付;客户未来的算力账单,却要慢慢收。
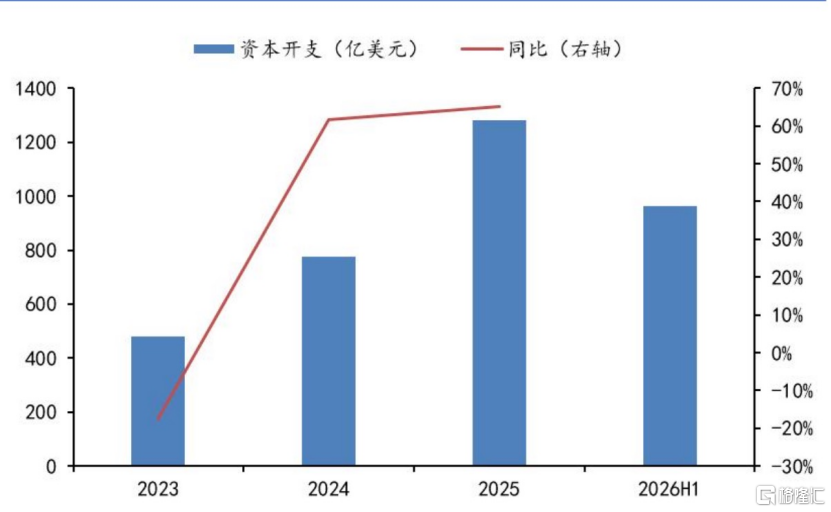
亚马逊资本开支,来源:华龙证券
发债,就是拿未来的现金流,为今天的资本开支搭桥。
桥搭起来,企业才能提前扩产、争取订单。
问题在于,这座桥每天都收利息。
多币种融资的算盘也在这里。
不同市场有不同的养老金、保险机构和债券基金,多开几个融资窗口,可以扩大买家范围,也能分散到期偿债压力。
长期资产配长期资金,资产负债期限匹配更从容。
但换一种货币,借钱不会自动打折。
外币资金如果用于当地支出,可以匹配当地现金流;如果换回美元使用,还得考虑交叉货币互换、汇率对冲和发行费用。
更关键的是,债主的胃口,也出现了变化。
路透社7月29日援引AlphaSense汇集的研究报告称,亚马逊3月美元债的认购覆盖倍数约为3.4倍,7月降至约1.6倍,后者发行规模为250亿美元。
认购需求越来越疲软,显示投资者对科技公司债券的热情或已趋近上限。
原因也不难理解。
买股票,可以分享AI业务超预期增长带来的上涨空间;买普通债券,主要拿约定利息,却仍要承担信用和利率风险。
宏大的技术愿景,并不能直接替债券持有人增加票息。
接下来,决定这次借钱比赛能走多远的,是投入资本回报率能否覆盖加权平均资本成本,以及扩张后自由现金流能否改善。
机房利用率、算力售价、设备更新支出,都要落到这本账上。
如果客户持续买单,今天的债务可以换来明天的盈利资产;如果供给扩得太快、算力价格下滑,收入要随市场打折,利息却照合同收取。
科技巨头全球借钱,说明AI竞赛已经进入更重资产、更依赖外部融资的阶段。
技术团队负责把模型做聪明,财务团队负责让它活得起。