
OpenAI重新有底气谈“第一”了。

出品|虎嗅科技组
作者|黄天媛
编辑|苗正卿
头图|视觉中国
GPT-6 Astra发布后,OpenAI重新有底气谈“第一”了。
9月3日,OpenAI发布GPT-6 Astra,并将其称为“世界上最智能的模型”。在软件工程、计算机操作和专业工作等多项测试中,Astra均大幅超过上一代GPT-5.6 Sol,并在部分指标上领先Claude。其中FrontierMath Tier 4得分97.6%、ARC-AGI-3最高99.9%、ExploitBench达到100%。在更谨慎的独立评测中,截至9月7日,Artificial Analysis最新综合榜单中,Astra与Claude Fable 5.1以53分并列第一。
金融时报将这次发布直接放在OpenAI与Anthropic的竞争中观察:过去一段时间,Anthropic夺走了前沿模型的技术领先叙事,OpenAI试图借Astra重新夺回来。
OpenAI和Anthropic的竞争,从开始就带着一丝同门相争的意味。2020年底,时任OpenAI研究副总裁Dario Amodei带着多位OpenAI成员离开,随后创办Anthropic。此后很长时间里,Anthropic更多扮演追赶者的角色。
但过去一年,局势发生了反转。模型能力、Claude Code和云渠道三线并进,Anthropic很快跑通了从技术到企业收入的商业化路径。
到今年5月,Anthropic最新融资估值达到9650亿美元,超过同期OpenAI的8520亿美元,成为全球估值最高的独立大模型公司。
甚至在中国科技和投资圈,“谁是中国的Anthropic”也成了新的估值叙事。
而现在,OpenAI带着GPT-6 Astra杀了回来。但问题是,重新追回能力领先地位的OpenAI,还能过去一样顺利赢下市场吗?
答案没有那么简单。


竞争的前半程,OpenAI一直掌握着主动权。从GPT-4开始,OpenAI一直保留着模型能力和用户优势。
到2024年,这种关系开始松动。Claude 3 Opus首次在多项Benchmark上挑战GPT-4,升级后的Claude 3.5 Sonnet又把Coding能力推到行业前列,在SWE-bench Verified上超过包括OpenAI o1-preview在内的公开模型。(虎嗅注:benchmark,即用一套标准测试题或任务,对不同大模型的能力进行横向比较。)
但2025年Claude Code的出现让二者之间的竞争格局发生了巨变。
Coding成为大模型目前商业化最成熟的场景之一。硅谷风投机构Menlo Ventures估算,2025年企业在生成式AI上的支出达到370亿美元,两年增长接近22倍,其中Coding支出达到40亿美元,成为最大的部门级AI场景。
在Menlo估算的企业LLM API支出中,Anthropic的份额从2023年的12%升至40%,OpenAI则从50%降至27%;Coding模型市场中,Anthropic达到54%,OpenAI只有21%。Menlo将Anthropic的增长很大程度上归因于Claude Code。
真实企业采购数据也呈现类似趋势。企业支出管理平台Ramp今年7月数据显示,43.5%的美国企业客户为Anthropic产品付费,OpenAI为39.7%。
收入和估值的变化更加直观。
截至7月底,Anthropic年化收入运行率已经超过650亿美元;OpenAI同期超过400亿美元。虽然二者的统计口径并不完全一致,不过美国科技商业媒体 Axios 援引知情人士估算,即使将Anthropic调整为类似的净额口径,两者仍存在约190亿至210亿美元的差距。
5月底,Anthropic融资后的估值达到9650亿美元,也超过OpenAI今年3月的8520亿美元。
过去几年,是Anthropic追着OpenAI的模型跑。但现在,OpenAI开始追着做Anthropic的企业生意。


OpenAI将Astra定位为,“用于最困难端到端工作的模型”,重点强调Coding、Computer Use、专业工作和复杂多步骤任务。不只回答问题,还要更新CRM、处理表格、操作软件,从一个初始需求一直做到最终交付。
它们恰好指向Anthropic过去一年建立商业优势的路径——软件开发、Agent和企业知识工作。
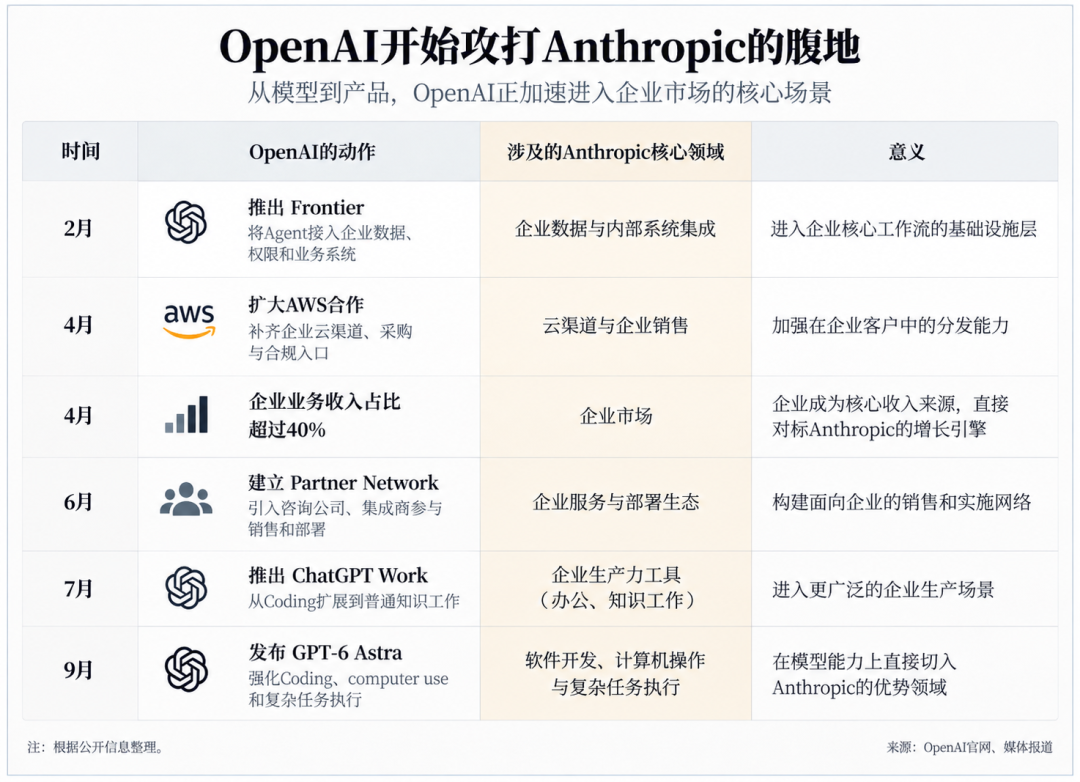
更重要的是,Astra的发布并不是一个孤立动作。今年以来,OpenAI明显开始加速企业业务的布局。
2月推出的Frontier开始把Agent接入企业数据、权限和业务系统;4月,OpenAI披露企业业务已经贡献超过40%的收入,同时把模型和Codex进一步带进AWS;6月又建立Partner Network,引入Accenture、BCG、McKinsey、PwC等咨询和服务公司参与销售、集成和交付。
产品边界也在不断拓展。Codex起初是一款Coding Agent,但到6月,已经有超过500万人每周使用Codex,到 8 月中旬,Codex 活跃用户已突破 1500 万。其中约20%已经是分析师、营销、运营、研究员、投资人等非开发者。7月上线的ChatGPT Work进一步把Codex的Agent能力装进普通白领的工作流,可以跨应用处理资料并生成文档、表格、演示和网站。路透社将它直接视为Claude Cowork的竞争者。
到8月,OpenAI已经开始用另一套语言描述企业AI。瓶颈“不再只是模型能力”,企业需要做的是把Agent放进真实工作流,并从“让AI辅助人工作”转向“让AI独立执行完整工作”。
这与Anthropic过去一年跑通的路径越来越相似。Claude Code先从Coding切入高价值工作流,再借AWS、Google Cloud、Microsoft和合作伙伴网络进入企业。OpenAI现在也在补齐产品、云渠道、系统集成和Agent平台。
两家公司正在收敛到同一个答案:前沿模型的商业价值,也许最终要靠进入企业工作流来兑现。
对于OpenAI,Astra补上了其中一块重要的拼图——一个更擅长Coding、Computer Use和复杂多步骤任务的底层模型。


但对于现在来说,模型能力已经不再是竞争最重要的问题。企业采购AI,也不像消费者永远追逐最新款产品。除了性能,价格、稳定性、安全合规、云渠道以及迁移成本,都会影响最终选择。
Ramp今年8月专门研究了Anthropic性能更强、价格也更贵的模型Fable 5,其7月只占Ramp样本中Anthropic企业Token使用量的6%;同期GPT-5.6 Sol占OpenAI企业Token的25%。
Ramp据此提出,企业客户为“额外智能”支付的意愿可能正在接近上限,当头部模型达到某个能力门槛后,企业更关心的是性价比的问题。考虑到出口管制等问题,价格也许不能完全作为归因,但至少能够说明,模型性能领先已经不能转换成企业的使用量了。
Anthropic显然也在解决这个问题。
9月1日推出Fable 5.1时,它宣传的重点不再只有模型更强。新模型保持原有输入输出价格,但将Prompt Cache读取价格降至此前的四分之一。与此同时,又推出面向企业的Enterprise Frontier Safeguards,让部分敏感数据可以保留在客户控制的云环境中。
在OpenAI和Anthropic都越来越接近资本市场的节点,投资者最终看的也不会是谁多拿几个Benchmark第一,而是谁能把昂贵的模型能力,更稳定、更高效地转化成持续收入。GPT-6帮OpenAI重新拿回了技术竞争的筹码,但商业上的胜负,还远没有因此逆转。
再往后看,战场可能还会继续变化。随着企业内部的Agent越来越多,问题可能不再只是“谁有一个更强的Agent”,而是谁能把散落在不同软件、数据和业务流程里的Agent连接起来,让它们彼此协作。
这种竞争已经露出苗头:OpenAI把Frontier定位成统一管理企业Agent的平台,Anthropic则通过MCP尝试定义AI连接数据和工具的通用协议。
到那时,真正稀缺的或许不是又一个更聪明的模型,而是连接工具、调度Agent和承接用户需求的入口。谁能把越来越多的Agent组织起来,让它们稳定完成复杂工作,谁就更有可能占据下一阶段竞争的制高点。
本内容来源于网络,观点仅代表作者本人,不代表虎嗅立场。如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
End
想涨知识 关注虎嗅视频号!