导语:等待下一个引爆点。
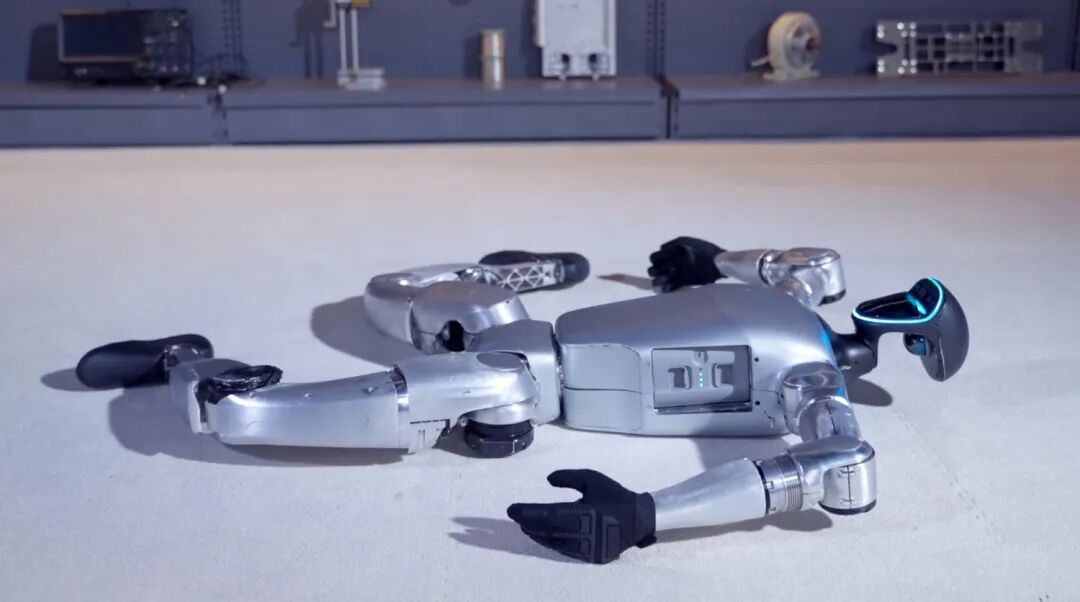
宇树,跌到头了吗?
9月10日,宇树股价跌2.99%报收498.55元,首次跌破500元整数关口,创下上市以来股价新低。与上月上市首日开盘峰值4449亿元相比,市值已经蒸发超2400亿元。
与此同时,一级市场似乎也迎来了一场退潮。
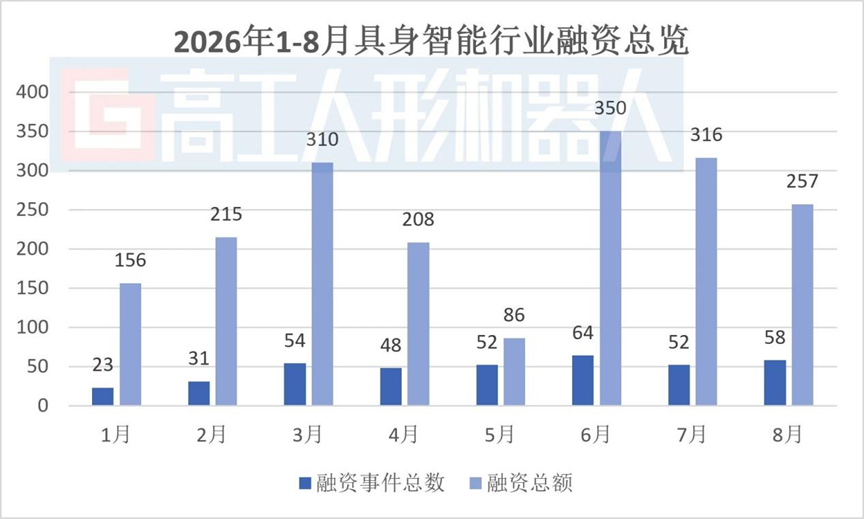
据高工人形机器人统计,今年8月,整个具身智能行业共完成58起融资事件,累计256.64亿元,虽然同比增长超375%,但环比下滑也超过了18%;而在7月,这一金额为316亿元,环比下滑超9%。
至此不难看出,机器人赛道正在进入一段资本冷静期。
迟来的冷静期?
其实早在去年4月,乐聚机器人创始人冷晓琨就在中国人形机器人生态大会上表示,如果行业无法解释清楚人形机器人能用在哪、怎样能够产生价值,“年底(2025年),人形机器人或者是整个机器智能行业,会进入一个冷静期。”
从这个角度看,当下的冷静,已经迟到了大半年。
这次冷静期迟到的原因并不难理解。
行业确实在回答冷晓琨提出的问题。2025年下半年开始,人形机器人的商业化落地出现了肉眼可见的加速。
智元机器人从年初的百余台一路冲到年末5000台量产下线,拿下中国移动7800万元、200台全尺寸人形机器人订单,在全国30多个省市的营业厅完成部署。宇树科技全年营收增速332%,成为全球人形机器人赛道极少数实现规模化盈利的整机公司——2025年全年归母净利润为正。
进入2026年上半年,加速态势仍在延续。全球人形机器人出货约1.91万台,同比增长272%,中国厂商占比约97%。
正是这些真实的订单、出货和营收增长,让资本仍愿意为之买单,进而推迟了冷静期的到来。
2025年全年,具身智能赛道融资超419亿元,但仅在2026年上半年,这一金额就突破了934亿元,是去年的两倍有余。
在这个大潮之下,许多新成立的公司也扶摇直上。以机器人租赁平台擎天租为例,这家去年12月才成立的公司,成立不到半年的时间里,完成了6轮融资。
擎天租的故事并非孤例,灵巧手龙头灵心巧手也在半年多以来宣布了4轮融资。5月初,灵心巧手被曝出计划下一轮融资时,距离公司上轮融资完成还不足一周。
在此轮融资计划中,公司目标估值为60亿美元,约合410亿至424亿元;与之对比,彼时正处于上市前夜的行业龙头宇树,IPO估值为420亿元。
不难看出,上半年,许多投资人们已经进入“FOMO(Fear of Missing Out,意为害怕错过)”的状态,浦东科创集团海望资本执行总裁孙加韬在接受媒体采访时表示,如果不布局热门赛道和明星项目,担心错过行业风口,全部踏空。
冷静期的内核:资本预期与产业现实的重新对齐
资本热度降温的根源,在于前期过度透支的远期叙事,被迫回归产业现实。
这种现象在宇树科技身上体现得淋漓尽致。
这家“人形机器人第一股”的IPO,颇有戏剧性:发行价150.80元,但上市首日开盘即冲高至1100元,暴涨629%,中一签浮盈最高47.46万元,刷新全面注册制以来最赚钱新股纪录。
但狂欢只持续了一天。
到了8月20日,股价跌至687元,9月2日进一步跌破550元,9月10日则首次跌破500元大关。
即便跌破500元之后,宇树静态市盈率仍超700倍,在任何制造业赛道都是极其激进的假设。
更值得注意的是,宇树已经出现了增速放缓的迹象。2025年,宇树全年营收增速332%,2026年一季度骤降至68.49%,上半年进一步收窄至48.54%;扣非净利润2.44亿元,同比下滑19.34%。
作为业内龙头,宇树自然承担了行业估值锚的角色。所以当宇树的市值从4449亿元滑落到2000亿元左右时,一级市场自然而然会受到影响。
此外,一级市场连续两个月融资份额下滑,一定程度上也和7月的行情太过火爆有关。
今年7月,具身智能行业共完成64笔融资事件,累计金额达350亿元,同比增长546.88%,创年内新高。
从过往来看,高点之后出现回调也属于正常状态。比如在具身智能行业在今年3月融了310亿元后,也在4月和5月出现了连续下滑。
图源:高工人形机器人

在冷静中,等待下一个引爆点
但把冷静等同于产业逻辑被证伪,同样是一种误读。
如果把视角拉宽,其实会发现科技产业上演过多次“先狂热、再冷静、然后热情重燃”的戏码。
比如自动驾驶,2018至2021年,L4级自动驾驶是资本最狂热的叙事。彼时,Waymo估值一度超过300亿美元,Cruise累计烧掉超80亿美元,国内L4创业公司融资动辄数十亿。
然而2022年,背靠福特和大众两大巨头的Argo AI宣布倒闭,成为行业标志性事件,资本对整个赛道的热情进入冰点。
转折发生在2023年。
不是L4等来了技术奇点,而是城市NOA这种务实的、可量产的、用户可感知的中间形态重新激活了整条赛道,这一年,各车企密集开城,一场“百城大战”把智驾拉进了日常通勤。
据西部证券数据,2023年搭载NOA的车型全年销量约70万辆,到2025年1-11月,搭载城市NOA的乘用车累计销量已达312.9万辆,渗透率突破15%。
进入2026年,城市NOA已从30万以上的高端车专属,下探至12万级家用车的标配。自动驾驶不是等来了L4才复苏,而是找到了一个可量产、可感知、可买单的商业切入点,从而重新点燃了市场的热情。
而当下机器人行业的处境,远未到2022年的自动驾驶那般萧条,头部企业们也正在用不同的路径试探商业化的真实边界。
这其中,优必选U1是一个关键的观察窗口。这款定价从11.98万元横跨至99万元的仿生机器人,6月30日产品发布当天,全渠道订单突破13000台,是优必选2025年全年B端人形机器人销量1079台的12倍以上。三档定价从11.98万元横跨至99万元,覆盖家庭陪伴等多层需求。
9月16日,这款产品将启动交付。如果交付口碑过关,U1有望打开一个全新的细分赛道,改写行业的格局。
与此同时,行业仍在高速增长。2026年上半年全球人形机器人出货约1.91万台,同比增长272%,中国厂商占比约97%;工信部预计全年国内人形机器人产量有望突破10万台,龙头宇树虽然增速放缓,但上半年仍录得归母净利润2.74亿元,是全球人形机器人赛道极少数实现规模化盈利的整机公司。
或许,对于机器人行业来说,当下的冷静并非一件坏事。