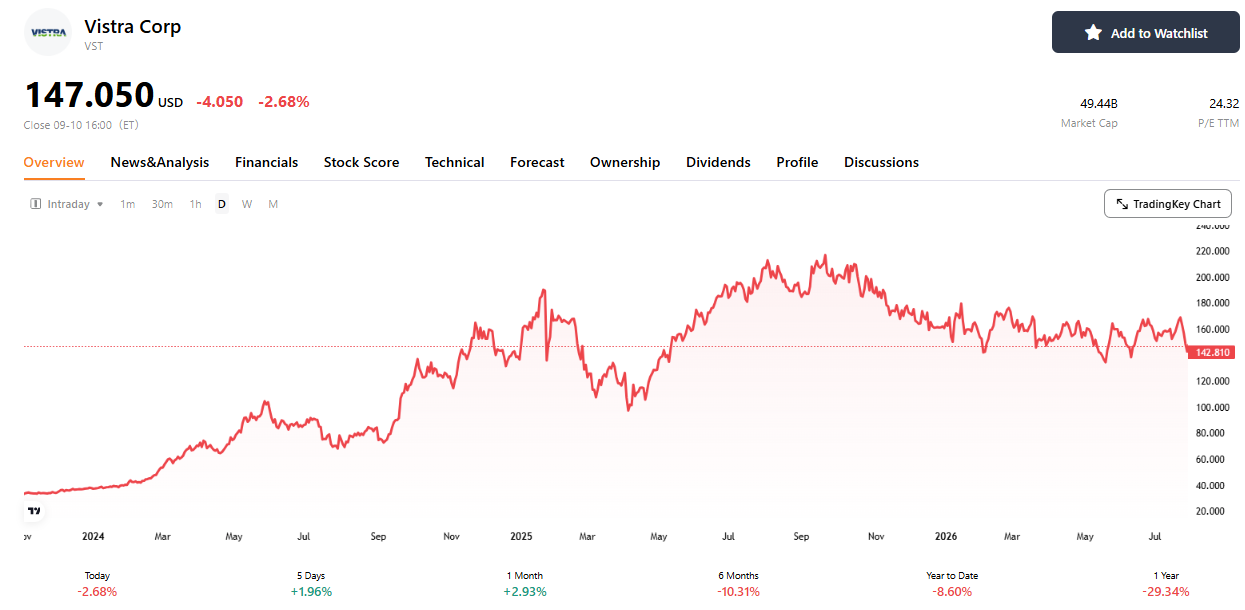
我看好Vistra(VST)未来一年的利润增长,但对当前股价更挑剔。基于本文的盈利预测和估值假设,我给出的12个月参考目标价为166美元,较2026年9月8日151.72美元的收盘价高约9%。虽然股价已经较52周高点回落约31%,但把已签合同和收购带来的增长算进去,剩余上涨空间仍然有限。
来源:TradingKey
VST的机会很具体:已经建好的电厂可以赚更多钱,长期核电合同又能让部分收入更可预测。公司确实在变好。我的分歧在价格——未来一年,即使盈利按预期增长,也未必足以带来很高的股票回报。
自己发电、自己卖电,VST赚钱不只看电价
VST经营的是“发电+零售”两门相互配合的生意。发电部门运营电厂,把电卖进批发市场或卖给签约客户;零售部门则向家庭和企业提供电力套餐,按合同收费。公司拥有约44GW发电能力,服务约500万零售客户。GW是吉瓦,1GW等于100万千瓦,用来衡量电厂的发电能力。
天然气是VST的规模主力,核电的重要性则高于它的装机占比。装机容量代表电厂能发多少电,实际发电量还取决于一年运行多久。核电站运行时间较长,因此约15%的装机容量,贡献了约24%的发电量。
资产类型 | 装机容量占比 | 发电量占比 |
天然气 | 约62% | 约56% |
核电 | 约15% | 约24% |
煤电 | 约20% | 约19% |
光伏、储能等 | 约3% | 不足1% |
发电量采用公司披露的组合口径,包含Lotus收购资产的全年产出。
发电业务的利润,主要看卖电收入能比发电成本高多少。燃气电厂尤其要看天然气价格:如果卖电收入增加10元,燃料成本同时增加7元,新增利润空间就只有3元。核电成本对天然气价格没有同样的敏感性,因此更容易保留这类电价上涨带来的收益。煤电也能受益于卖电价格提高,但仍要承担燃料、维护和环保成本。
零售业务则让公司少一些大起大落。家庭签下一年固定电价套餐后,VST通常要在合同期内按约定价格供电。批发电价上涨,发电部门卖得更贵;零售部门尚未提前锁定的采购成本却会上升,利润受到挤压。电价下跌时,影响反过来。两边在电量和时段等条件匹配的部分,可以相互抵消;客户合同到期后,零售价格再重新调整。
所以,VST的优势是既有电厂,也有客户。发电业务提供上涨机会,零售业务降低部分价格波动。研究它,既要看电能卖多贵,也要看燃料成本,以及卖电价格已经锁定了多少。
供电越紧张,现成电厂越值钱
我对美国东部市场的盈利支撑更有信心,对得州则相对比较谨慎。这两个地区合计贡献VST八成以上的发电量:得州约占42%,美国东部和中西部的PJM市场约占40%。PJM是当地电网和批发电力市场的运营机构;得州主要电力市场则由ERCOT运营。
PJM已经出现备用供电不足,现有电厂因此更难被替代。电网不能只按平常用电量准备电源,还要留出余量,应对酷暑、寒潮和电厂突然停机。PJM会提前组织拍卖,向电厂等资源购买“关键时刻能够供电”的承诺,行业称为容量采购。电厂履行这项承诺,可以获得容量收入,实际发电后再收取电费。
这笔供电保障,目前没有买够。针对2028年6月至2029年5月,PJM落实的供电能力比可靠性标准要求少约6.8GW。这里的含义是:预计用电之外,本应准备的应急余量不足,遇到极端天气或设备故障时,系统更容易吃紧。缺的是安全余量,并非日常已经少了6.8GW的电。
连续两个供电年度出现缺口,说明新增供电资源还没有跟上准备需求。数据中心提交申请,只代表它将来可能用电;容量采购则要求资源方实际承诺,在指定年度提供供电保障。后者依然没有达到目标,让“电源偏紧”有了更具体的依据。这也是我认为VST现有电厂能够维持较好回报的主要原因。
得州的情况则有点不同。北美电力可靠性公司(NERC)是评估北美电网可靠性的机构,其《2026年夏季可靠性评估》指出,储能扩张已经降低了得州晚高峰的供电风险。电池可以在电力充裕时充电,太阳落山、太阳能出力下降后再放电。我因此不会把得州电价持续大涨放进预测。需求仍在增长,但储能扩张正在降低极端缺电发生的概率,也会削弱VST燃气电厂从极端高价中获得的额外利润。
提前锁定价格,让好生意延续得更久
VST能否获得更高估值,关键在于改善后的卖电条件能保持多久。高电价只持续一年,那VST仍然是周期性的生意;如果未来多年的收入稳定且可预测,盈利质量才真正发生变化。公司正在用短期提前定价和长期客户合同,改变此前VST的周期性的属性。
未来一年的卖电价格,已经有较高可见度。截至2026年8月3日,VST对2027年预计发电量的套保比例约为94%。套期保值可以简单理解为:通过提前签约等方式,覆盖未来部分电价变化的风险。它减轻跌价冲击,也限制后续涨价带来的额外收益。
这意味着,2027年的增长更应看已锁定的销售条件,而非临时电价能涨多高。此前电力需求增加带来的好处,可能已经进入这些合同。接下来更重要的是,公司能否继续以较好的条件锁定之后几年的发电利润。不过电厂停机和成本变化仍会影响结果,提前定价解决的主要是价格风险。
更大的变化来自由AI驱动的20年的核电合同。核电合同最重要的价值,是让VST提高现有电厂的回报,同时减少未来收入对市场电价的依赖。AI数据中心需要长期、稳定的供电,科技公司又希望兼顾低碳目标,因此愿意提前签下长期购电协议。亚马逊和Meta已签合同涉及约3.38GW现有核电,超过VST现有核电容量的一半。这已经足以改变公司相当一部分核电业务的收入结构。
我更看重的是,这类增长主要靠改善旧电厂的收益,无需重新投入资本开支建设同等规模的核电站。原来的电一直在卖,新合同带来的增量,是更好的销售条件所增加的现金流;20年的客户承诺,则降低了短期合同到期后重新议价的不确定性。对估值而言,值得加分的是同一批资产有机会赚得更多、收入更可预测,而不只是合同期限写着“20年”。
未来一年的利润增量主要看Meta,亚马逊则支撑更后面的增长。Meta现有机组合同从2026年第四季度开始交付,预计到2027年第四季度达到完整规模,因此2027年只能体现部分全年贡献。亚马逊合同从2027年第四季度开始,预计到2032年才完全交付。我的判断是,这些合同会逐步提高VST的盈利,而非一次性带来跳升;短期看Meta兑现,长期看更多核电能否复制这种销售方式。
此外,监管也让长期签约更值得重视。发电商获得的高价格,最终可能变成家庭和企业的高电费。监管机构既要控制电费负担,又要保留回报吸引新电厂建设。美国联邦能源监管委员会已批准PJM将容量拍卖的价格上下限延长至2029/2030年度,限制极端价格波动。VST可以从供电紧张中受益,但我不会假设短缺越严重,它就能无限提价。
2027年盈利有望增长17%,增量主要来自三处
我预计VST在2027年实现约84亿美元调整后EBITDA,比2026年公司指引中值72亿美元增长约17%。增长主要来自原有业务改善、Cogentrix燃气电厂收购和Meta合同。EBITDA是息税折旧摊销前利润,调整后口径还剔除了未实现套保损益等项目。
2027年盈利来源 | 预计调整后EBITDA | 主要依据 |
原有业务 | 76亿美元 | 公司盈利预估区间中值 |
Cogentrix收购 | 约5.5亿美元 | 全年并表贡献测算 |
Meta合同 | 约2.5亿美元 | 按合同交付进度估算 |
合计 | 约84亿美元 | 综合盈利预测 |
原有业务和收购是这份预测的主要支撑。公司给出的2027年基础盈利区间为74亿—78亿美元,尚未包含Cogentrix和Meta。Cogentrix约5.5亿美元的贡献,根据公司公布的交易价格和对应盈利倍数推算,假设交易在2026年底前完成,2027年贡献全年利润。Meta在2027年仍逐步增加交付,因此只计入部分贡献,估计约2.5亿美元。合同价格和分季度交付量尚未公开,实际增量取决于交付进度。
不过需要注意的是,接近一半的新增盈利来自收购。约12亿美元的盈利增量中,Cogentrix贡献约5.5亿美元,而取得这些利润需要支付现金、承担债务和发行股份。因此,17%的经营盈利增长不能直接等同于每股收益增长,融资成本和股数增加也会影响股东回报。
VST值得比过去更贵,但当前估值已接近合理
VST的估值中枢已经比过去明显提高,但我认为9—10倍更接近现在的合理水平。按年末企业价值除以当年持续经营调整后EBITDA计算,2019、2020和2023年大约分别为6.5倍、5.1倍和6.4倍;2024年升至约12倍,2025年约12.5倍。市场过去两年已经明显改变了给VST定价的方式。
我认为过去5—7倍的估值在今天来看已经偏低,但12倍以上也很难成为长期常态。VST现在多了两个过去没有这么强的支撑:一是Meta、Amazon等20年的长期核电合同,让部分现有电厂的未来收入更确定;二是零售业务和较高的套保比例,让整体利润没有纯批发发电商那么大的波动。公司预计,随着已签合同逐步兑现,零售业务和长期合同未来可以贡献接近一半的调整后EBITDA。这些变化足以让VST的正常估值高于过去。
但我也不会因此给VST过高的估值。长期合同目前主要集中在核电,天然气、煤电等大量资产仍然受到电价、燃料成本和电力供需影响;2027年的部分盈利增长还来自Cogentrix收购,本质上是花钱购买更多资产,并非全部来自原有电厂回报提升。因此,我更愿意把VST看成一家盈利稳定性正在提高的综合发电商,而不是已经完成转型的纯长期合同型基础设施公司。
基于这个判断,我给2027年调整后EBITDA 9.5倍估值。它明显高于VST过去约5—7倍的正常水平,也低于AI电力交易最热时超过11倍甚至14倍的估值,相当于承认商业模式已经改善,同时没有提前把未来更多核电合同和电价上涨全部算进去。
EV/2027年调整后EBITDA | 12个月对应股价 |
9倍 | 约153美元 |
9.5倍 | 约166美元 |
10倍 | 约178美元 |
以我预计的2027年约84亿美元调整后EBITDA计算,给予9.5倍估值,再计入收购后的债务、优先股和股数变化,我测算VST未来12个月的合理价值约为166美元。
这个价格也解释了我为什么看好VST的盈利,却没有在当前价格附近给出更积极的判断。问题已经不是VST值不值得比过去贵,而是它值不值得继续从9.5倍往上重估。目前已签长期合同足以支持估值中枢提高,却还不足以让我认为11—12倍应该成为新的正常水平。
要明显高于166美元,需要新的东西出现:剩余核电继续签下高质量长期合同,或者未来几年的发电利润持续在更高水平被锁定。否则,2027年盈利即使增长到约84亿美元,当前股价也已经提前反映了相当一部分改善。
所以我的判断很简单:VST过去5—7倍的时代可能已经结束,9—10倍更接近现在合理的估值中枢;但在现在这个价格水平买入,市场已经认可了这次升级,剩下的赔率并不算特别便宜。
本文仅供研究与信息参考,不构成任何投资建议。
原文链接