出品:新浪财经上市公司研究院
作者:渚
2026年上半年,中国剧集行业(包括长剧、微短剧、AI剧、漫剧等细分赛道)在宏观消费承压与技术革命的双重裹挟下,呈现出前所未有的分化格局。一边是传统长剧制作公司深陷营收锐减、亏损扩大的泥潭,另一边是短剧与AI漫剧赛道以超千亿市场规模宣告其主流化地位。
从上市公司财报看,八家公司营收表现两极分化:百纳千成、柠萌影视、大晟文化营收同比增幅均超 30%,核心增量来自短剧业务;华策影视、稻草熊娱乐、慈文传媒营收同比下滑,长剧业务承压是主因。利润端分化更为剧烈,部分公司依靠短剧、AI内容实现利润反弹,欢瑞世纪(维权)、稻草熊娱乐等仍陷亏损。
AI漫剧作为新兴品类,依托快手可灵AI、巨量引擎AIGC工具链,大幅降低短剧生产门槛,吸引大量中小玩家入局,但也带来内容同质化、毛利率下行、监管趋严等挑战。传统影视公司手握IP、编剧与发行能力,在短剧精品化、AI漫剧工业化中具备差异化优势,但转型节奏、成本管控能力决定企业业绩弹性。
剧集公司业绩高度分化 欢瑞世纪毛利转负
2026年上半年,剧集行业的供给结构调整步入深水区。2025年8月剧集分类新规落地后,长剧、中剧、短剧集的分类管理推动供给结构出现明显分化,中剧占比达30%,成长为新的增长点。但传统长剧的收缩势头未减。四大主流平台长剧开机量持续回落,真人短剧开机量同比锐减超七成,大量中小量产项目主动停摆退场。平台采购预算收紧叠加微短剧对用户注意力的强势争夺,长剧行业进入“高供给、强分化、重质量”的调整阶段。
据灯塔专业版数据,2026年上半年剧集正片总播放量为439亿次,同比下降21%,较2024年同期的623亿次累计下滑近三成;上新剧集共94部,同比减少32部。从近三年趋势看,2024H1至2026H1正片播放量依次为623亿、557亿、439亿,行业大盘持续收缩。
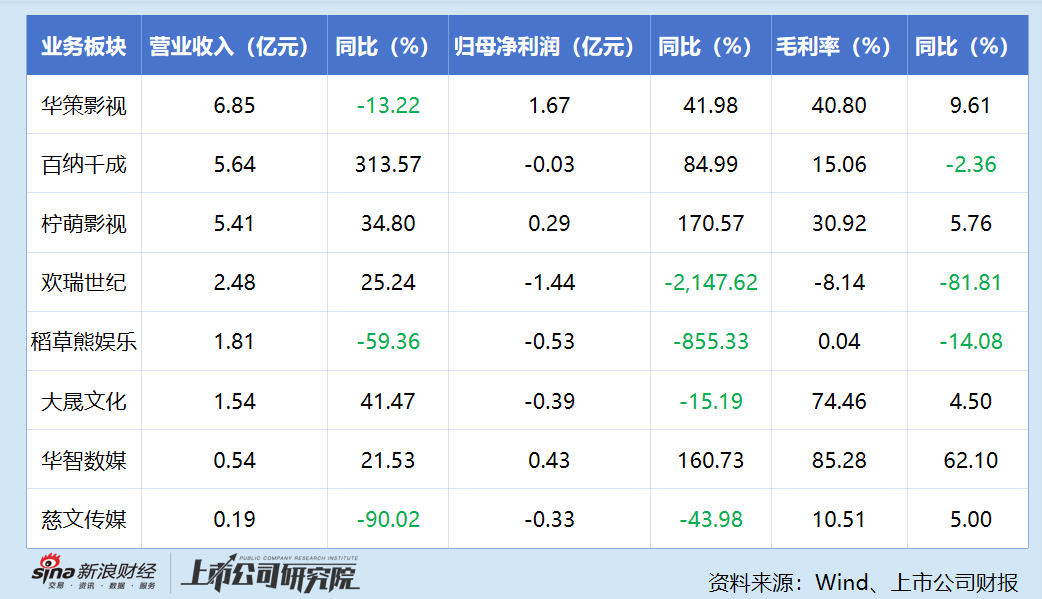
在此背景下,八家上市公司的业绩分化剧烈。华策影视上半年实现营收6.85亿元,同比下降13.22%,但归母净利润达1.67亿元,同比增长41.98%,成为八家中盈利最丰厚的企业。净利增长的核心驱动力并非剧集主业,而是算力业务——该板块营收1.60亿元,同比增长184.03%,占营收比重提升至23.41%,毛利率达42.79%。传统电视剧制作发行业务的收入确认周期拉长了营收下行压力,但算力业务有效对冲了主业波动。
柠萌影视同样交出亮眼答卷,上半年营收5.41亿元,同比增长34.8%,归母净利润2927.8万元,同比增长170.57%。柠萌的增长源于精品剧集的稳定交付和短剧板块的快速放量,其短剧板块上半年营收约5800万元,同比增长近10%。
百纳千成上半年营收5.64亿元,同比暴增313.57%,已超过2025年全年营收;归母净利润亏损295.36万元,较上年同期大幅减亏84.99%。营收暴增主要得益于前期储备剧集的集中确认放量,公司战略重心已从存量风险出清切换至内容供给确认和新业务落地。
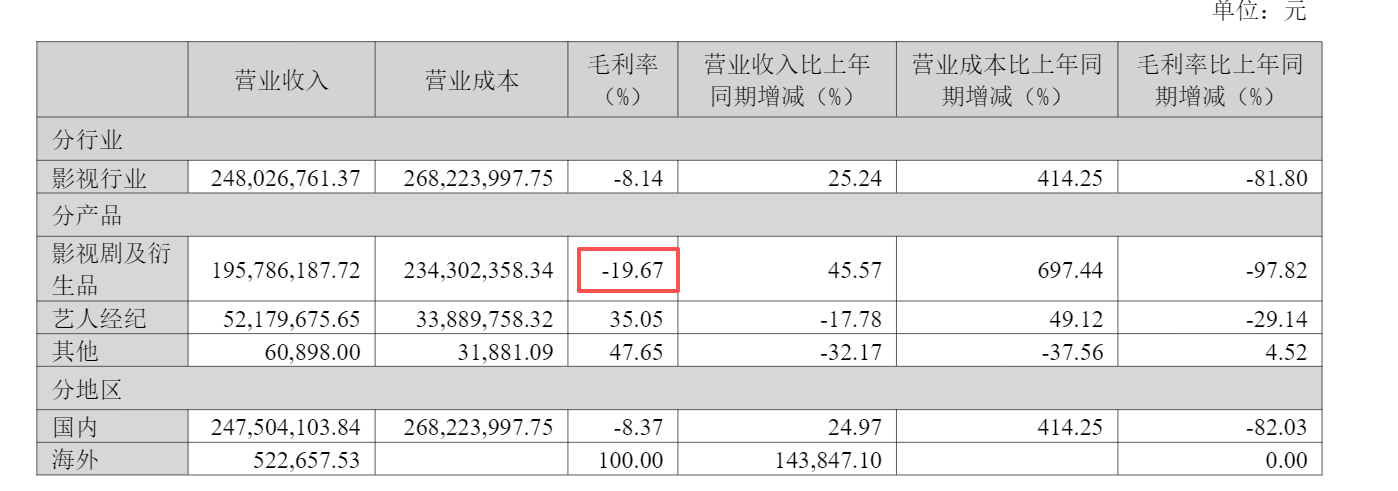 来源:欢瑞世纪《2026年半年度报告》
然而,多数公司仍在承压。欢瑞世纪营收2.48亿元,同比增长25.24%,但归母净利润亏损1.44亿元,较上年同期639万元的亏损大幅扩大2147.62%。从业务结构看,传统影视剧业务毛利率跌至-19.67%,降幅达97.82个百分点;艺人经纪业务营收同比下滑17.78%,毛利率同比下滑29.14个百分点。
稻草熊娱乐收入1.81亿元,同比减少59.4%,毛利从上年同期的数千万元骤降至8万元,降幅达99.9%,净亏损5265.7万元,亏损同比扩大8倍。
大晟文化营收1.54亿元,同比增长41.47%,但归母净利润亏损3885.14万元,亏损同比扩大15.19%,净资产已降至-2090.81万元,资产负债率达104.24%,陷入资不抵债的境地。
华智数媒营收仅5397.85万元,虽然归母净利润4259.92万元实现扭亏,但扭亏主因是信用减值转回而非主营业务改善,剔除该因素后净利润大幅缩水至537.02万元。
慈文传媒上半年营收仅1892.26万元,同比骤降90.02%,归母净利润亏损3323.07万元,亏损同比扩大43.98%,扣非归母净利润亏损3709.86万元。若全年营收不足3亿元,公司将面临*ST风险。
综观八家公司,上半年业绩的核心矛盾在于:长剧主业的收入确认周期拉长与平台采购预算收紧形成双重挤压,而第二增长曲线的培育速度决定了两极分化的方向。
寻找第二增长曲线:从算力到短剧
长剧市场的持续收缩,倒逼剧集公司加速开辟新赛道。上半年八家公司的多元化探索路径各异,但方向高度一致:要么切入算力等硬科技基础设施,要么深耕微短剧等轻量化内容形态。
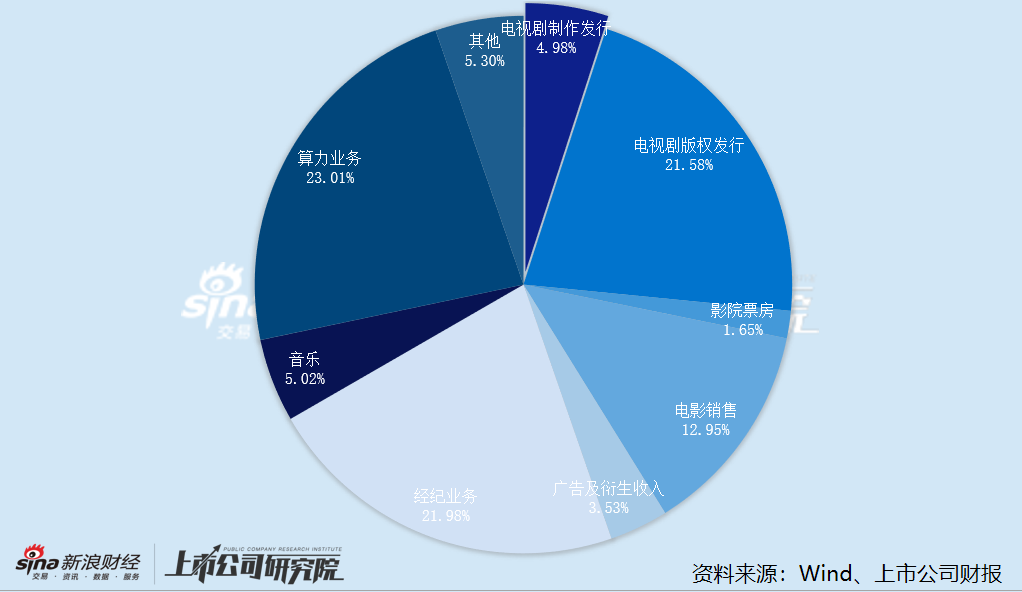
算力业务成为华策影视最大的业绩亮点。公司算力业务已进入规模化经营阶段,形成“贸易+云服务”双轮驱动格局;报告期内,实现营收1.60亿元,同比增长184.03%,占营收比重提升至23.41%;毛利率达42.79%,同比提升14.21个百分点。
微短剧则成为多家公司的共同选择。柠萌影视的短剧板块上半年营收约5800万元,同比增长近10%;欢瑞世纪已形成覆盖微信、抖音、快手、红果、拼多多等平台的短剧运营体系,通过付费短剧、免费短剧及平台合作等多种方式探索商业化路径;华智数媒推动短剧精品升级,走小而美、有质感的差异化路线,联合出品的红果精品短剧《甲方我来了》已于2026年1月上线。
值得关注的是,微短剧赛道本身也在经历剧烈洗牌。2026年上半年全网新上线AI短剧超22万部,但播放量破亿作品仅1055部,破亿率不足0.5%。AI降低了生产门槛,却没有降低“被看见”的门槛。当人人都能以极低成本生产内容时,注意力反而成了最稀缺的资源,流量获取成本水涨船高,进一步挤压了利润空间。
DataEye-ADX监测数据显示,98.7%的AI微短剧无法在上线半年内回本,仅1.3%的项目实现盈利。这意味着,微短剧虽是流量风口,但商业化难度远超行业预期,多数剧集公司在这一赛道尚未找到可持续的盈利模式。
“精品化”正在成为行业共识。巨量引擎明确提出短剧团队必须搭建“精品化与IP化、全域经营协同、长期资产沉淀”三项核心能力;快手投入2亿元现金孵化精品剧集;阅文通过DramaBuddy构建从IP到漫剧的工业化体系。但精品化同样意味着更高的制作投入和更长的打磨周期——这与AI短剧“低成本、快周转”的初始逻辑存在内在张力。如何在规模与质量之间找到平衡,仍是行业待解的难题。
AI技术从工业化交付到平台建设
AI技术对剧集行业的渗透在2026年上半年显著加速。柠萌影视联合创始人陈菲预判,2023年AI进入创意创作,2024年多模态突破使AI进入视频制作,2025年智能体上线使AI进入生产流程,“2026年AI可以实现工业化交付”。八家上市公司的AI布局进度呈现出明显的梯队分化。
第一梯队是华策影视和华智数媒,打通AI剧集、AI漫剧全链路生产,部分板块已经形成独立收入,实现技术投入的商业化兑现。
华策影视已成立AIGC应用研究院和相关内容团队,并推出多个AI赋能项目:将国民IP《西游记》制作为AIGC精品中剧,全片6集、每集15分钟,聚焦孙悟空被压在五指山下的五百年;同时发布《资治通鉴》微短剧,定位国内首部全流程AI参与制作的历史正剧。此外,AI毛毡动态漫《太平年小剧场》已实现播出,原创AI真人剧集《绯色之契》先导预告已释出。
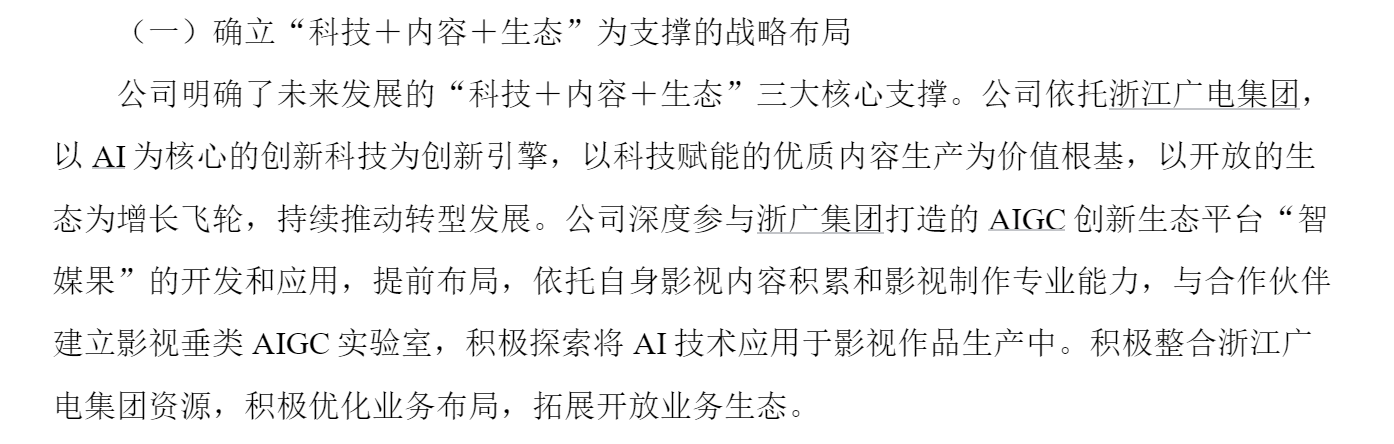 来源:华智数媒《2026年半年度报告》
华智数媒联合轩晔科技推出影视行业首个AI换脸垂类大模型,专注于AI面部大模型在影视剧换脸及高一致性视频生成等场景的应用。公司深度参与浙江广电集团“智媒果”AIGC技术平台研发,已运用该平台创作多部短剧和短视频内容,并将DeepSeek等大模型应用于中短剧创意生成及剧本创作辅助。在AI漫剧和AI真人剧方面,公司正积极加大布局力度。
第二梯队是百纳千成、欢瑞世纪和柠萌影视,处于探索和早期商业化阶段,AI主要承担降本增效、开辟新内容形态的作用,但尚未形成稳定的规模化营收。
2026年5月,百纳千成控股公司中文肆海文化传媒(海宁)有限公司以自研AI技术为根基,聚焦IP全链路开发与AI内容生产,重点布局原创 IP 开发,短剧剧本、商业化AI漫剧、精品短剧、AI文旅定制剧、AI宣传片等数字化内容产品的策划、制作与商业化运营。中文肆海的设立是百纳千成AI战略从口号走向组织化的一步,但距离“实质性业务落地”还有相当距离。
 来源:欢瑞世纪《股票交易异常波动的公告》
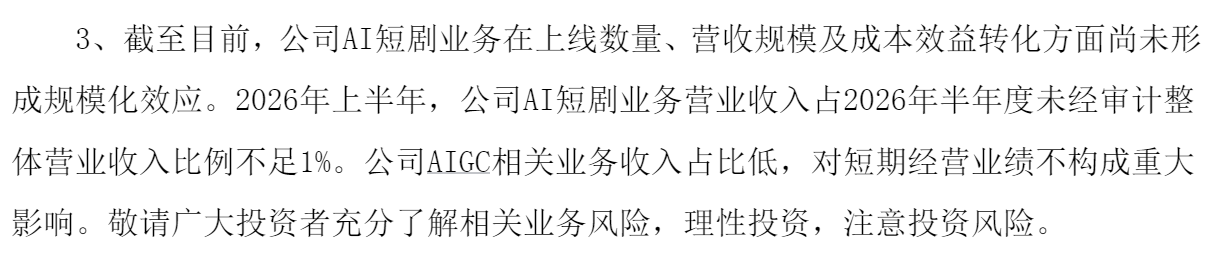
欢瑞世纪与阶跃星辰、三生清影、明略科技等科技企业合作,将AI技术融入内容制作全流程。在具体项目上,公司已上线基于系列IP《十州三境》打造的AI短剧先导概念片。不过公司也明确提示,AI短剧业务在上线数量、营收规模及成本效益转化方面尚未形成规模化效应,2026年上半年AI短剧业务营收占整体营收比例不足1%。
柠萌影视AI×真人广告短剧《来自星星的我们》全网曝光超18.8亿次,播放量超1亿次。同时,完成海外业务自有AI团队搭建,主要围绕国剧海发的AI配音、海外自有播出渠道的配套服务、海外AI真人剧的制作等工作领域,目前已在海外微短剧、YouTube自有渠道运营、海外宣传商业等模块实现AI辅助提效超50%。整体来看,公司AI布局聚焦海外差异化赛道、落地成果可量化,但AI内容仍以配套服务、试点项目为主,尚未形成独立营收板块。
 来源:慈文传媒投资者关系活动记录表
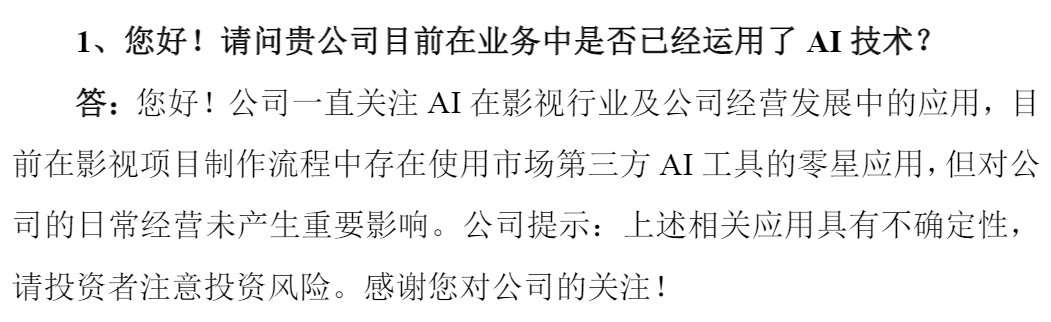
第三梯队是慈文传媒、稻草熊娱乐和大晟文化,仍处于基础设施搭建或观望阶段。慈文传媒在半年报中明确“紧盯人工智能技术深度重构影视产业的战略机遇,启动AIGC平台建设与运营”,但同时提示“截至本报告披露日,公司AIGC平台尚在建设中,尚未形成相关收入”。此前公司在投资者互动中表示,仅在影视项目制作流程中存在使用市场第三方AI工具的零星应用,对日常经营未产生重要影响。稻草熊娱乐在上半年业绩大幅下滑的情况下,AI布局尚未见明确动作。
大晟文化作为“影视+游戏”双主业公司,其AI应用呈现出明显的板块差异。在游戏业务端,公司较早就开始尝试利用AI辅助美术生成和NPC交互,以实现降本增效;但在影视剧制作与发行主业上,AI技术的介入尚不明显。公司在半年报中未披露具体的AI剧集项目,整体对AI的布局仍处于观望和局部试水状态。
AI剧的商业化前景仍面临重大不确定性。尽管AI技术可将制作成本大幅压缩,但内容的艺术质量和观众接受度仍是核心瓶颈。AI微短剧高达98.7%的亏损率表明,技术降本并不能自动转化为商业成功。对于剧集公司而言,AI的真正价值或许不在于替代传统制作流程,而在于重构IP开发和内容运营的效率边界。
上半年剧集行业的图景清晰而残酷:长剧市场的结构性收缩不可逆转,微短剧的高增长伴随高淘汰,AI技术的降本增效尚需时间验证。八家公司的业绩分化已经证明,单一依赖长剧主业的商业模式难以为继,而第二增长曲线的培育速度和AI技术的落地深度,将决定下一阶段行业竞争格局的走向。