全球汽车零部件百强榜,中国上榜企业数量首次超过美德。
在中国新能源汽车崛起的搅动下,汽车零部件行业也正经历着巨大的变革。
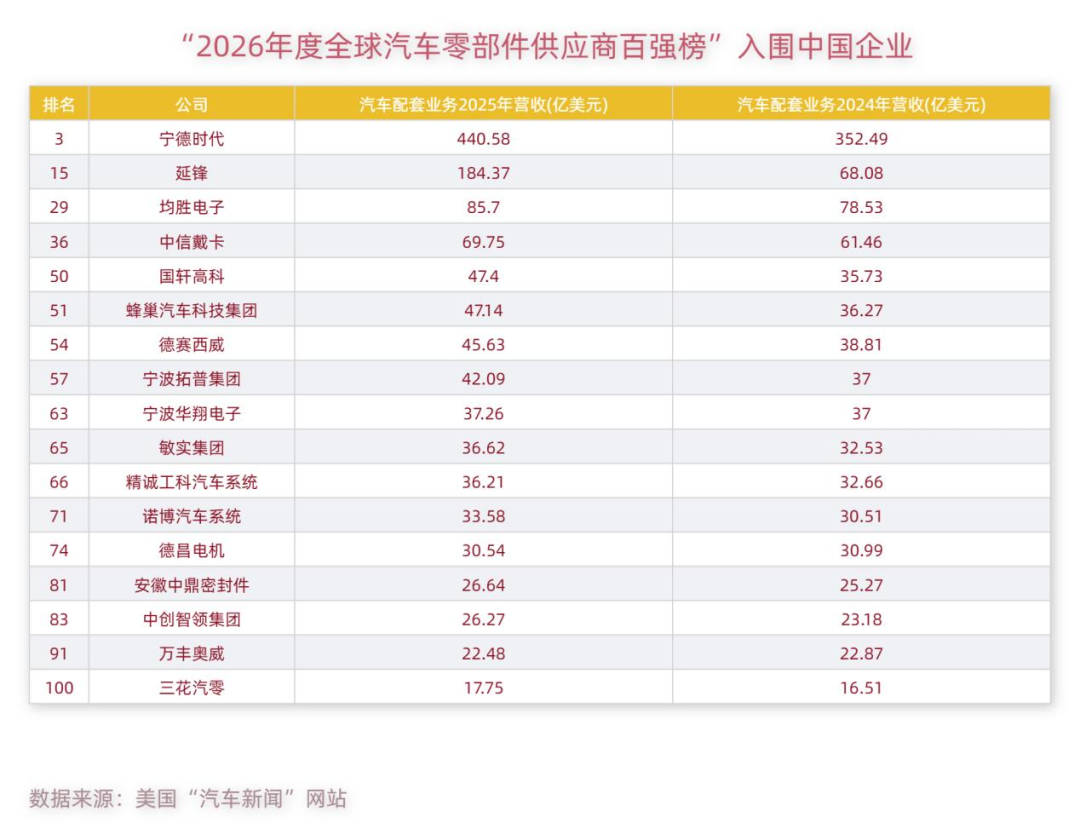
美国“汽车新闻”网站最新发布的“2026年度全球汽车零部件供应商百强榜”中,上榜的中国零部件企业总数达到17家,首次超越美国和德国,仅次于日本。
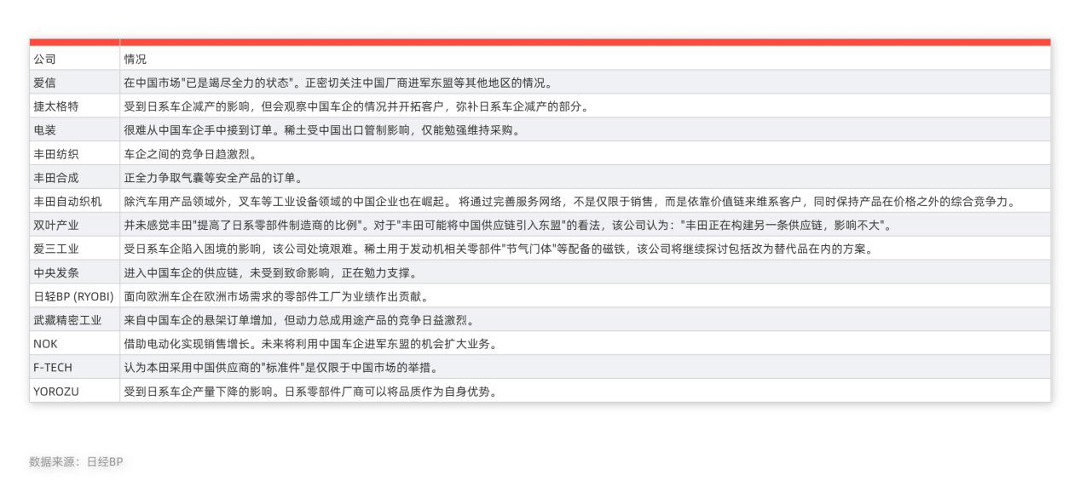
排名上的优势依然难掩日本企业的焦虑。“已是竭尽全力的状态”“公司处境困难”“正在勉力支撑”,有日本媒体总结了10余家汽车零部件企业在财报会上的发言内容,称其在中国正面临“生死存亡”的时刻。
由于新能源车型零部件数量减少,加之日系整车厂在华采购策略转向,日本零部件商正被迫摆脱对日系车企的依赖,转而向中国本土车企寻求商机。
德国同行的情况也不容乐观,营收增长停滞的处境依旧未能摆脱。欧洲汽车零部件供应商协会2026年的调查显示,76%的欧洲汽车供应商预计利润率低于5%这一支撑长期研发和工业投资所需要的最低水平。而余下24%的供应商则面临亏损。
与日德的窘境形成对比,中国供应商的处境明显好转。百强榜中多家上榜企业营收和排名双双提升。通过海外建厂、深入当地供应链以及资本层面的并购整合,中国零部件企业正在拓宽经营渠道,加快全球布局。
01
客户流失
日系供应商向中国找机会
日本零部件企业当前承受着多重压力。
第一重压力来自需求端的萎缩。新能源车型的零部件数量较燃油车减少三到四成,直接压缩了传统零部件的市场空间。以变速箱供应商Jatco为例,纯电车型普遍不再配备多挡变速箱,目前仅有奔驰纯电GLC等极少数车型例外,这让Jatco的订单规模受到明显冲击。
与此同时,长期依赖的日系整车客户自身也处于下行周期,丰田7月全球销量91.2万辆,同比下降5.35%,连续第6个月录得负增长;7月全球产量93.4万辆,同比亦开始走低。整车厂的产销疲软,迅速传导至上游供应链,进一步收紧了日本零部件的需求口径。
更艰难的是,日系车企对日本本土零部件供应商的偏向正在降低。过往,日本零部件供应商和日系品牌间存在极为紧密的关系,单一车企甚至能够贡献近9成的销售额,如以生产车身骨架为主业的J-MAX, 2014财年由本田贡献的销售额占比高达87%。
然而,在中国这个全球最激进的新能源前沿市场,丰田、本田等日系车企的新车采购策略正发生结构性转变。丰田面向中国市场推出的纯电车型“bZ3X”大幅提升了本土零部件的供货比例;本田也明确提出,将扩大采购由中国供应商研发、且已经过市场验证的“标准件”。
长期以来支撑日系供应链稳定运行的链条正在松动,日本零部件商与整车厂之间的合作关系,开始出现肉眼可见的裂痕。
原有日本客户订单减少之外,日本供应商对中国新客户的开拓也不理想。“中国市场正在下行。除了日系企业外,外资车企的处境也很艰难。中国车企实现了飞跃发展,未来如何开拓中国客户,是我们面临的经营课题”。电装副社长松井靖在谈及经营困境时坦言。
日本汽车座椅大型供应商TS TECH过去九成营收依赖本田,如今则将目光投向广汽集团和长安马自达。该公司社长更表示,借道长安马自达,甚至有望将供货范围扩展至其母公司长安汽车集团。这意味着,日系供应商已经开始尝试“借船出海”,通过合资伙伴的关系链渗透到中国自主品牌体系中去。
即便日系供应商主动转身,前方的路也并不平坦。因为它们面对的竞争对手中国本土零部件厂商,正在以更快速度、更低成本和更灵活的姿态抢占地盘。
中国零部件企业的开发周期明显更短,供应链响应效率更高,加之地理上的主场优势,在产品出口和海外建厂两方面同时发力。2026年1至7月,中国汽车零部件产品出口金额累计达603.6亿美元,同比增长8.5%,亚洲和欧洲是两大核心目的地。中国厂商不仅在国内市场挤压日系对手的份额,还跟随比亚迪、长城等整车厂的步伐,向东盟、欧洲等地同步输出产能和产品。
日本媒体日经BP曾汇总14家日系零部件企业在财报说明会上的发言内容,字里行间透出明显的焦虑与紧迫感。丰田旗下的爱信坦言,在中国市场“已是竭尽全力的状态”,并特别提到正密切关注中国零部件厂商进军东盟等地区的动向。因为那意味着,竞争的战火已经从中国本土烧向了日系供应商的“后院”。
02
债务压身
德国供应商增长疲软
日本零部件企业的困境主要来源于客户流失和竞争加剧等外部原因,德国零部件企业的发展困境主要源自于内部的财务问题。
欧洲汽车零部件供应商协会2026年的一项调查显示,76%的欧洲供应商预计利润率将低于5%,余下24%的企业则预计将出现亏损。营收增长疲软、利润持续收窄,已成为德国零部件行业的常态。
资金压力同样棘手。燃油车时代盛行的高杠杆并购,叠加电动化转型所需的持续性资本投入,以及上游客户销量减少的多重打击,让德国供应商的债务雪球越滚越大。
普华永道旗下Strategy&的研究显示,2025年德国主要汽车供应商的平均利息支出已相当于经营收益的102%,这一比例连续第四年攀升,这也意味着企业的经营利润几乎全部被利息吞噬。
以具体企业来看,采埃孚作为百强榜单中排名第二高的德国零部件企业,今年上半年其净债务虽然小幅降至98.14亿欧元,但杠杆率仍高达2.75,远超0至1.5的行业安全区间。大陆集团净债务超过55亿欧元,杠杆率为2;舍弗勒的债务规模与大陆相当,剔除特殊项目后的杠杆率也达到2.4,逼近风险警戒线。
债务之外,德国零部件企业的成本竞争力也在削弱。路透社获取的一份行业研报显示,2019年至2025年间,德国与中国零部件企业的成本差距持续扩大。六年间,德国企业的管理费用占比不断恶化,反观中国同行,运营效率持续优化,管理成本、制造成本占营收比重双双下降。
资金紧张、订单匮乏、转型支撑不足,多重问题叠加之下,德国零部件企业开始向外寻求出路。而与此同时,一批希望获取本地生产身份、获得欧洲认证和量产能力、同时保留欧洲员工的中国企业,恰好与德国供应商的需求不谋而合。
对中国企业而言,收购德国既有品牌是一条高效的出海捷径,不仅能承接现成的欧洲客户资源、成熟的工程技术人员和完善的生产体系,使其免于倒闭,还可以大幅缩短与大众、宝马、奔驰等核心整车厂建立信任和合作关系的时间周期。
这种路径与吉利收购沃尔沃、上汽收购名爵的逻辑差不多,借助品牌的既有资源,中国企业得以更顺畅地融入当地市场。
2025年流入欧洲汽车行业的中国投资达到76亿欧元,同比增长46%,其中93%集中于电动车供应链。德国全年吸收的中国投资约25亿欧元,位居欧洲第二,仅次于匈牙利,其中电动车相关投资达7.83亿欧元,同比大增88%。
荣鼎集团向《金融时报》提供的数据进一步显示,自2000年代中期以来,中国企业已投资超过130家欧洲汽车零部件企业,主要集中在德国和法国,业务范围涵盖电子系统、线束、铸件、密封件、自动驾驶和无线连接等汽车工业的核心环节。
03
中国零部件企业三条路径出海
三道难题待解
从日本和德国供应商的处境对比中,也可以看出中国零部件企业出海的几种思路
最基础的是传统的零部件产品出口。 据中国汽车工业协会整理的海关总署数据,2026年7月,汽车零部件产品出口金额达93.4亿美元,同比增长13.9%。
第二条就是日本零部件企业较为担忧的,中国企业随整车厂出海。 以东盟最大的汽车制造国泰国为例,截至去年3月,已有165家中国汽车零部件企业落户,配合比亚迪、长城、上汽、广汽、奇瑞等自主品牌的整车产能布局。
这种抱团出海的模式,既降低了零部件企业独自开拓市场的风险,也让整车厂获得了稳定、熟悉的供应链保障,形成了双向赋能的正循环。尤其是在今年汽车出口的火热的背景下,整车出海与零部件配套之间的协同效应正在加速放大。
第三条路径则是通过收购、并购、注资等方式,以欧洲较为明显。正如前文所述,中国企业在德国和法国收购既有零部件品牌,换取现成的客户关系、技术积累和生产资质。
从产品输出到产能输出再到资本输出,三条路径协同并进,构成了中国零部件企业出海的完整拼图。
然而,在中国供应链也有隐忧。
账期问题是长期存在的顽疾。10余家主流车企上半年财报显示,车企对供应商平均账期反弹至187天,相比去年反而增加23天,和60天的目标相去甚远。在不久前,两部门再次印发《关于推动汽车企业规范供应商账款支付优化账期管理的通知》,整车厂拖欠供应商货款、账期过长的问题远未得到根治。
用人层面的隐忧也在近期频频暴露。 随着行业竞争加剧和降本压力传导,部分企业在用工合规、劳动保障等方面接连曝出问题,既影响了员工稳定性,也对企业声誉造成了负面影响。
盈利能力的挤压也成为新的制约。 有媒体报道,某零部件供应商甚至主动放弃了价值5亿元的大额订单,原因是在当前报价水平下,接了订单反而可能赔钱。在整车价格战持续白热化的背景下,主机厂不断向上游供应商施压降价,零部件的利润空间被层层压缩,不利于行业健康发展。
日系供应商正在转身,德系巨头仍在喘息,而中国企业的出海航道上,既有顺风,也有暗礁。而自主新能源汽车带来的窗口期,是中国零部件从追赶到领跑的最佳跳板。