在胜宏科技、东山精密、沪电股份之后,又有印制电路板(PCB)公司迎来了港股IPO动态。
格隆汇获悉,9月7日,港交所网站披露了深圳市景旺电子股份有限公司(简称“景旺电子”)聆讯后的招股书,或很快将登陆香港主板上市,中信证券、美银、国联证券国际为其联席保荐人。
景旺电子(603228)成立于1993年,2013年改制为股份有限公司,并在2017年登陆上交所上市。截至9月9日收盘,公司总市值超1097亿元。
深耕PCB赛道多年,景旺电子2025年收入超153亿元,已成为全球汽车电子PCB龙头,但也面临着原材料涨价、贸易应收款项走高、汇率波动等压力。
1
深圳宝安区冲出一家IPO,三年累计派息近16亿
景旺电子总部位于深圳市宝安区西乡街道,由刘绍柏创办,目前刘羽(刘绍柏与黄小芬夫妻的儿子)担任公司执行董事兼首席执行官。
刘羽今年40岁,他2008年获得香港理工大学全球供应链管理工商管理学士学位,2012年获得香港中文大学金融学硕士学位,并于2018年获得北京大学汇丰商学院高级管理人员工商管理硕士学位。他2012年加入景旺电子担任采购经理,随后陆续担任过FPC事业部副总经理、总裁助理、副总裁兼PCB事业部总裁等职务。2022年8月起,刘羽一直担任公司董事兼首席执行官。
副总裁邓利48岁,他2000年获得江西财经大学国际经济与贸易学士学位,先后担任过景旺电子市场营销部策划专员、市场营销部经理、FPC事业部市场营销部副总经理、FPC事业部总经理,2013年6月起担任公司副总裁。
股权结构方面,截至2026年6月25日,控股股东集团(包括景鸿永泰、智创投资、奕兆投资、刘绍柏、黄小芬、卓军及刘羽)持有景旺电子约56.95%的股份。
截至2026年4月底,公司拥有超过2.2万名全职员工,其中生产人员占比约63%,技术人员占比约28%。

按职能划分的员工人数,图片来源于招股书
值得注意的是,2023年、2024年、2025年及2026年1-4月(简称“报告期”),景旺电子及若干中国附属公司并未为员工足额缴纳社会保险及住房公积金。且公司在持续派息的同时,还募资偿还银行借款,引发市场争议。
招股书显示,2023年、2024年及2025年,公司分别派付股息约4.24亿元、4.21亿元、7.4亿元,三年累计派息近16亿元。
本次港股IPO,景旺电子拟募集资金用于扩大及升级高附加值产品的生产能力、提升在新一代电子信息技术领域的研发及技术储备、偿还部分现有的计息银行借款、用于营运资金及其他一般企业用途。
2
超9成收入来自PCB产品销售,面临铜等原材料涨价压力
PCB产业链上游主要包括覆铜板、铜箔、树脂、玻纤布等原材料,以及钻孔机、曝光机、检测机等生产设备。参与者包括诺德股份、嘉元科技、中国巨石、中国石化、建滔积层板、生益科技等。
中游负责将覆铜板通过开料、钻孔、电镀、蚀刻等工艺制成PCB成品,参与者除了景旺电子之外,还有鹏鼎控股、东山精密、深南电路、胜宏科技、沪电股份、兴森科技、崇达技术等。
下游应用涵盖通信设备、消费电子、汽车电子、数据中心、工业控制、航空航天、医疗器械等领域。
景旺电子是全球知名PCB产品制造商。报告期内,公司90%以上的收入来自PCB产品销售,其中,45%以上的收入由MLPCB产品贡献,FPC的收入占比超过20%,单面和双面PCB、HDI PCB的收入占比相对较低。
按终端市场划分,报告期内,公司PCB产品销售业务里面,40%以上的收入来自于汽车电子领域,智能设备领域的收入占比从30.3%降至19.7%,还有部分收入来自工业控制与医疗设备、通信及数据基础设施等行业。

按产品终端市场划分的收入明细,图片来源于招股书
制造PCB产品所用的主要原材料包括覆铜板、铜箔及铜球。报告期内,景旺电子的原材料成本占同期销售成本的60%以上,公司的经营业绩受铜等关键原材料的供应情况和价格波动影响。
铜等金属商品的价格与国际商品市场及全球供需密切相关,中东地区局势加剧了地缘政治的不确定性。尤其是,2026年3月起霍尔木兹海峡若遭封锁,可能会限制天然气及石油供应,对整个印刷电路板(PCB)行业构成威胁。如果铜等原材料价格上涨,可能提高公司的成本,从而影响盈利能力。
客户方面,据灼识咨询数据,全球前十大Tier 1汽车供应商中有8家是景旺电子的客户,其PCB 产品已广泛应用于全球前十大汽车集团的汽车产品中。以2025年的收入来算,景旺电子是全球第一大汽车电子PCB供应商,市场份额为10.6%。
值得注意的是,景旺电子面临客户的信贷风险。2023年至2025年,景旺电子的贸易应收款项及应收票据从约39亿元增加至48.7亿元,如果未能及时收回贸易应收款项及应收票据,可能会影响公司的经营业绩。
3
毛利率逐年下滑,面临汇率波动及贸易政策变化风险
近两年,得益于汽车电子、智能设备等客户订单增加,景旺电子的收入呈增长趋势,但由于原材料价格上涨及新生产基地爬坡投产影响,毛利率逐年下滑。
2023年、2024年、2025年及2026年1-4月,景旺电子的收入分别约107.57亿元、126.59亿元、153.08亿元、53.41亿元,毛利率分别为23.2%、22.7%、21.6%、18.7%,对应的净利润分别约9.11亿元、11.6亿元、12.44亿元、3.17亿元。

公司综合损益表摘要,图片来源于招股书
半年报显示,景旺电子2026年上半年营业收入约86.11亿元,同比增长21.37%;归属于上市公司股东的净利润约6.02亿元,同比下滑7.38%。其中,受人民币升值影响,公司产生1.23亿元的汇兑损失,而上年同期实现汇兑收益0.38亿元。
景旺电子的产品销往53个国家或地区,服务超800个全球客户。报告期内,海外市场PCB销售收入占公司收入的37%以上,其业绩受到外币汇率波动的影响。2023年及2024年,景旺电子分别录得汇兑收益净额约3210万元、4600万元,2025年录得汇兑亏损净额2820万元。
同时,公司面临与国际贸易关系及关税政策相关的风险,尤其是中美之间的贸易摩擦,为出口带来不确定性,并可能影响公司对美国市场的销售。
公司业绩还受下游汽车电子、通信、智能设备、工业控制等行业景气度影响,如果下游行业增速放缓或出现下滑,景旺电子的业务也可能被拖累。
2023年所有PCB应用领域的市场规模均出现负增长。其中,由于智能手机、电脑等终端产品出货量减少,智能设备领域同比跌幅达到20.5%,不过2024年起行业整体复苏。
按收入计算,2025年全球PCB市场在汽车电子、数据基础设施、通信、智能设备及工业控制这五大主要应用领域的市场规模分别达到97亿美元、181亿美元、101亿美元、398亿美元及32亿美元。
受益于汽车智能化及电动化趋势带来的单车PCB用量及价值量的提升,AI算力需求爆发对服务器、交换机等设备用PCB的强劲推动,汽车电子及数据基础设施领域的PCB市场规模持续增长,预计到2030年分别达到130亿美元、364亿美元,2025年至2030年的复合年增长率分别6.2%、15%;预计2030年通信、智能设备及工业控制这三大应用领域的PCB市场规模将分别达到136亿美元、510亿美元及40亿美元。
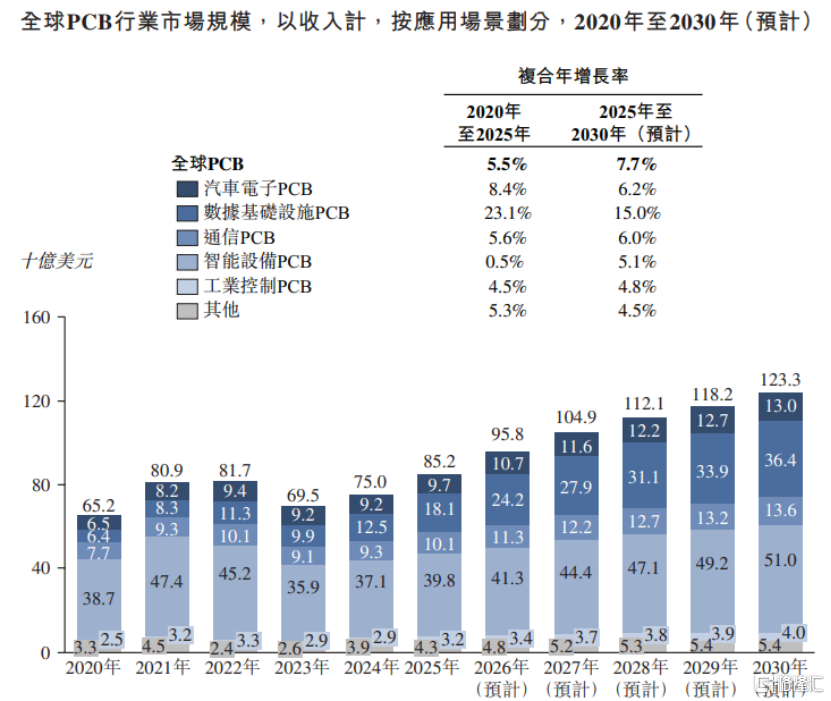
资料来源:专家访谈、行业公开资料、灼识咨询;图片来源于招股书
全球PCB市场竞争激烈且相对分散,景旺电子面临着来自臻鼎科技、欣兴电子、东山精密、深南电路、沪电股份等同行的竞争。
按2025年收入来算,全球十五大PCB提供商的市场份额合计为48.8%;其中,景旺电子以2.5%的市场份额在全球PCB供应商中排名第11。未来随着新进入者增多,竞争将会加剧,可能导致公司价格压力、盈利能力降低、市场份额丢失。