盛新锂能集团股份有限公司(证券简称“盛新锂能”,002240.SZ)试图以资本手段解决困扰已久的短板——资源自给率。公司9月8日披露的更新版定增草案显示,公司将募资额由此前的不超过32亿元(人民币,下同)增至不超过53亿元,增幅65.63%,募资用途也有所调整,更新后的募集资金扣除发行费用后用于木绒锂矿采选尾工程项目及补充流动资金。其中,37.1亿元用于木绒锂矿采选尾工程项目,15.9亿元用于补充流动资金。此外,锁价发行改为竞价发行,发行对象也随之调整。
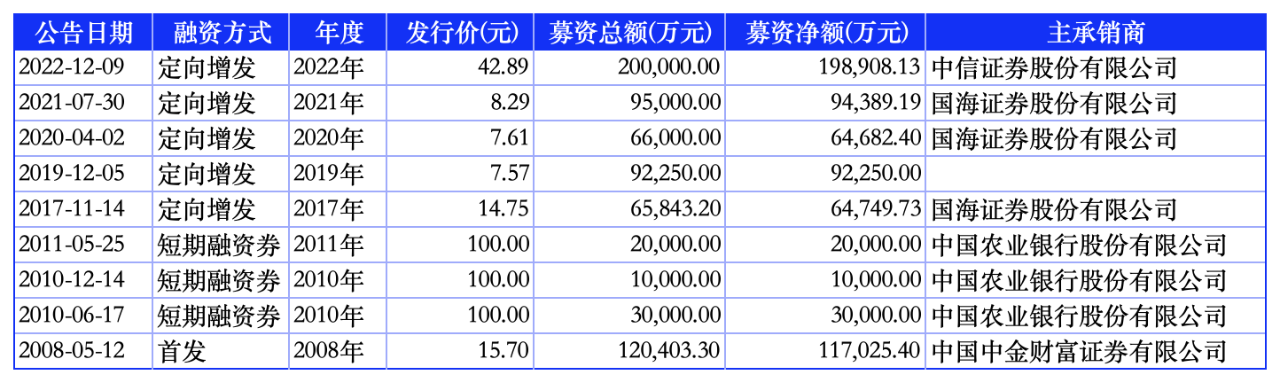 图:盛新锂能自上市以来直接融资情况
大笔下注 弥补锂矿自给率短板
这是盛新锂能迄今为止启动的最大规模定增融资计划,募资额远超此前历次融资规模。盛新锂能原证券简称为“威华股份”,2008年在深交所上市,主营业务为中(高)密度纤维板的生产与销售、林木种植与销售。2016—2017年,盛屯集团采用“协议转让+表决权委托+定增认购”三步走策略入主威华股份。由此,福建矿业大佬姚雄杰通过盛屯集团控制盛屯矿业(维权)(600711.SH)和威华股份两家上市公司,形成“盛屯系”资本版图。此后,威华股份开启了一系列资本运作,逐步将主业从人造板/林木切换至锂电新能源材料。
2020年11月,威华股份更名为“盛新锂能”,聚焦锂矿采选、基础锂盐和金属锂生产与销售的锂电新能源材料,主营产品包括碳酸锂和氢氧化锂,核心应用为新能源汽车动力电池及储能领域。核心资产方面,盛新锂能拥有四川奥伊诺矿业(业隆沟锂辉石矿)、津巴布韦萨比星矿山、四川木绒锂矿(建设中)、阿根廷SDLA盐湖等锂矿资源;锂盐产能包括致远锂业(四川德阳,4.2万吨)、遂宁盛新(3万吨)、印尼盛拓(6万吨氢氧化锂),金属锂产能500吨/年(规划扩至3000吨)。合计产能13.7万吨。
图:盛新锂能股权结构 资料来源:定增草案
尽管如此,资源自给率不足一直是盛新锂能的“短板”。公司从未披露过准确的资源自给率,但公司在今年4月7日举行的业绩说明会上表示,公司津巴布韦萨比星矿山产能约占公司2026年锂盐所需锂矿原料的1/3左右;公司锂矿原料来源还包括国内奥伊诺矿山和外购矿石、以及部分代工业务。以此测算,公司资源自给率约40%-45%(具体以公司披露的数据为准)。资源自给率不足,也削弱了公司的盈利水平。以2024年为例,碳酸锂价格跌至7万-8万元/吨时,盛新锂能锂产品毛利率仅2.84%,而资源自给率高的天齐锂业同期锂产品毛利率为35.21%。2026年上半年,盛新锂能锂产品产量5.65万吨,同比增长68.63%,进一步放大了外购矿缺口。
在新的定增草案中,盛新锂能的战略意图显露无遗。9月9日,四川资本圈一位资深财务人士指出,盛新锂能的定增方案从“锁价定增绑定客户”调整为“竞价定增绑定控股股东”,说明公司不再把定增当作拉拢电池厂客户的筹码,而是将其作为一个融资工具,让控股股东用真金白银为资源战略背书。而募资用途从“补流还债”调整为“投矿建产能”更为重要,说明管理层想清楚了一件事:在锂行业,有矿才有定价权和生存权。此外,募资额大幅增加,说明公司把木绒锂矿视为决定未来生死的“胜负手”,集中资源进行开发。
关键一跃 转向“加工+资源”一体化
根据募集说明书,本次发行的定价基准日为发行期首日,最终发行价格将通过竞价方式确定。发行对象为包括公司控股股东盛屯集团在内的不超过35名特定对象,其中盛屯集团拟以现金认购不低于10亿元且不高于20亿元。盛屯集团不参与竞价过程,但接受竞价结果并与其他投资者以相同价格认购。
此次募投项目共两个,核心投向为木绒锂矿采选尾工程项目。木绒锂矿位于四川省甘孜藏族自治州雅江县,是亚洲迄今探明规模最大的硬岩型单体锂矿。自然资源部2024年10月颁发的采矿许可证显示,该矿累计查明矿石资源量约6109.5万吨,氧化锂(Li O)资源量高达98.96万吨,平均品位1.62%,远超国内硬岩型锂矿平均水平。设计年处理原矿300万吨,达产后可稳定产出高品质锂辉石精矿,折碳酸锂当量约7.5万吨/年。项目投资总额为47.62亿元,拟使用募集资金37.1亿元。项目建设周期预计为4年,达产年可实现营业收入31.98亿元、净利润13.31亿元,内部收益率为23.57%,投资回收期为7.20年(含基建期)。
图:盛新锂能募投项目情况 资料来源:公司定增草案
值得注意的是,公司已于2026年2月以12.60亿元完成对惠绒矿业剩余股权的收购,实现对木绒锂矿的100%控股。木绒锂矿建成后,将与奥伊诺矿山形成川西双锂矿协同运营格局,公司锂资源自给率将大幅提升,公司也将完成从“加工”转向“资源+加工”一体化的关键一跃。
事实上,2026年以来,盛新锂能进入了新一轮资本开支扩张周期,公司密集披露了一系列重大投资,资本开支规模远超往年。
除收购惠绒矿业剩余13.93%股权外,盛新锂能还对全资子公司盛屯锂业增资,公司计划在津巴布韦投资建设年产7.5万吨硫酸锂项目(总投资2.44亿美元)、在尼日利亚投资建设年产7.5万吨硫酸锂项目(2.33亿美元),目前合计可见资本开支逾116亿元。
如此庞大的资本开支计划,使得盛新锂能此次定增至关重要,如果定增顺利完成,公司资金状况将大为缓解。此外,公司经营状况亦在好转之中,锂价回暖亦给了公司资本开支扩张的底气。今年上半年,公司实现营业收入73.58亿元,同比增长355.94%;归属于上市公司股东的净利润为10.12亿元,上年同期为亏损8.41亿元,同比扭亏为盈;扣除非经常性损益后的净利润为13.32亿元。公司锂产品毛利率回升至31.75%。业绩大幅改善主要受益于锂盐市场行情回暖,印尼盛拓锂盐项目全面达产,锂盐产品实现量价齐升。