本周四公布的8月PPI与周五公布的8月CPI,是决定9月17日FOMC是否加息的关键前哨变量。市场对PPI和CPI环比的预期均为+0.4%,核心CPI预期+0.2%。这一预期主要反映能源价格反弹和部分服务成本回升。
本周通胀数据将直接影响市场对加息路径的定价。上周五,非农数据出炉后,加息概率上升至60%。本周,PPI和CPI数据温和符合预期是概率最高的情形,风险资产短期受益。我们手里的钱怎么办?普通投资者如何应对?慧慧一文带你理清楚~

三种情形推演
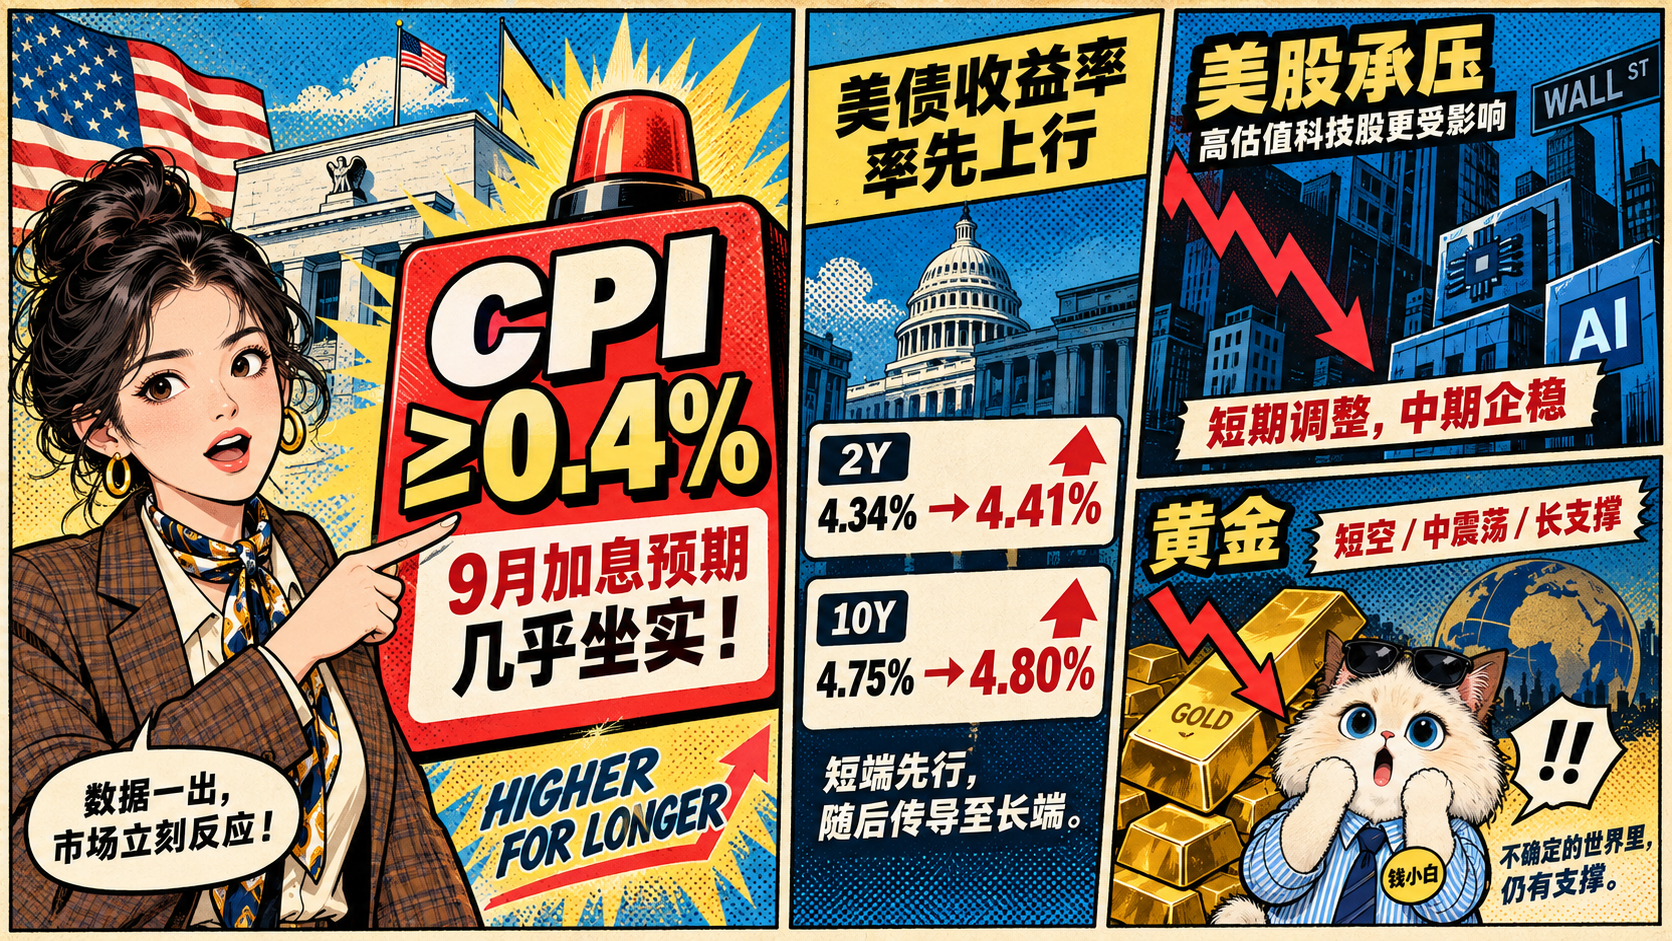
若CPI环比≥0.4%,通胀上行风险确认,市场9月加息预期几乎确定。美债短端将首当其冲,2年期收益率存在跳升压力,并传到至长端。上周,8月非农超预期后,2年期美债收益率从4.34%升至4.41%,10年期从4.75%升至4.80%。而明天的核心CPI 0.4%的冲击力将远大于非农。
美股内部也并非铁板一块。CPI环比≥0.4%,美股短期将面临估值压缩压力,尤其高估值科技成长股首当其冲。但考虑到当前市场已部分定价加息(60%概率),且多数机构判断这更可能是一次性预防式加息而非连续紧缩周期起点,美股更可能呈现短期调整、中期企稳的格局。真正的风险在于:若加息被市场解读为连续周期起点,叠加标普500已处42倍席勒市盈率的高估值,美股将面临显著的下行压力。
黄金短期也将承压,但考虑到当前加息预期已部分定价,且央行购金和地缘风险提供底部支撑,金价大幅下跌的概率较低。短期偏空、中期震荡、长期仍有支撑。
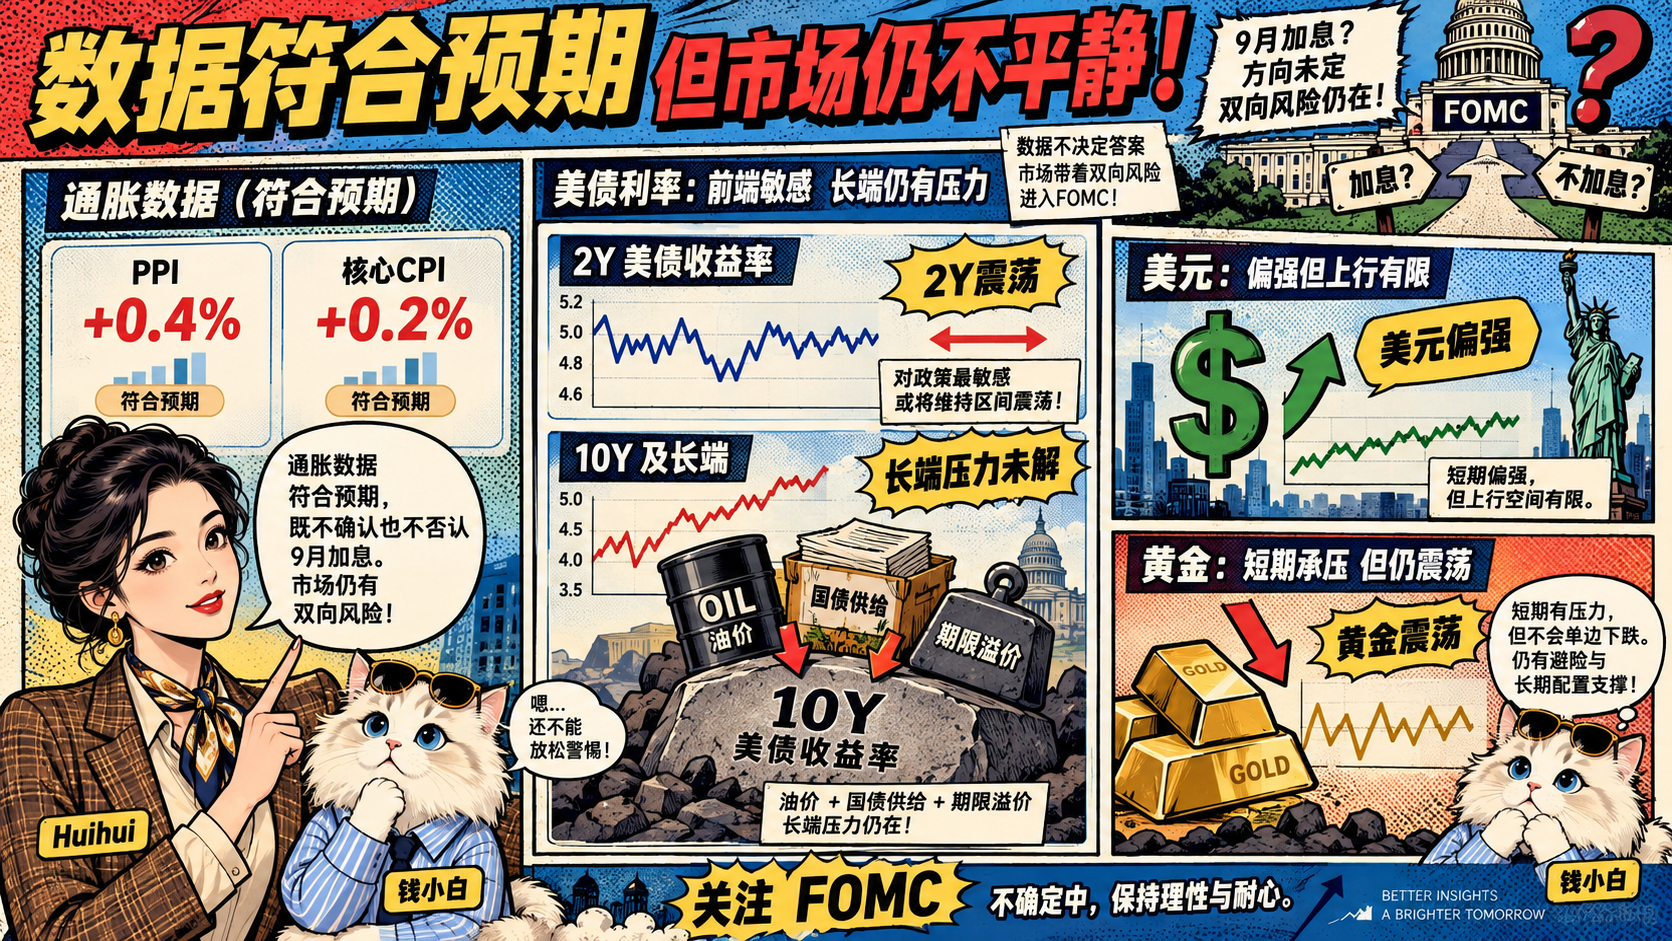
若数据符合预期,PPI约+0.4%左右、核心CPI+0.2%左右,这并不意味着风平浪静。这种状态下,一份"符合预期"的通胀数据既不能证伪加息、也不能确认加息,市场只能继续持有双向风险到FOMC会议当天。利率端最敏感的是两年期,2年期美债收益率短期或维持震荡。长端不会因此缓解,因为它的压力来自期限溢价、供给和油价,不是一份中性CPI能扭转。美元指数小幅偏强但空间有限。
对黄金而言,这组数据整体偏温和利空。不过,数据也没有显示通胀重新明显失控,暂不足以单独触发黄金趋势性下跌。在避险需求及长期配置需求仍在的情况下,金价短期更可能维持震荡。
若核心CPI环比≤0.1%,加息预期大幅消退,美债收益率全面下行,曲线陡峭化,纳指与成长股弹性最大,黄金则迎来实际利率下行与美元走弱的双重利好。但要警惕两点:一是反弹的持续性取决于市场是否相信通胀已彻底解决,单月偏冷而油价仍在高位,反弹可能只是昙花一现。
后续需要观察什么
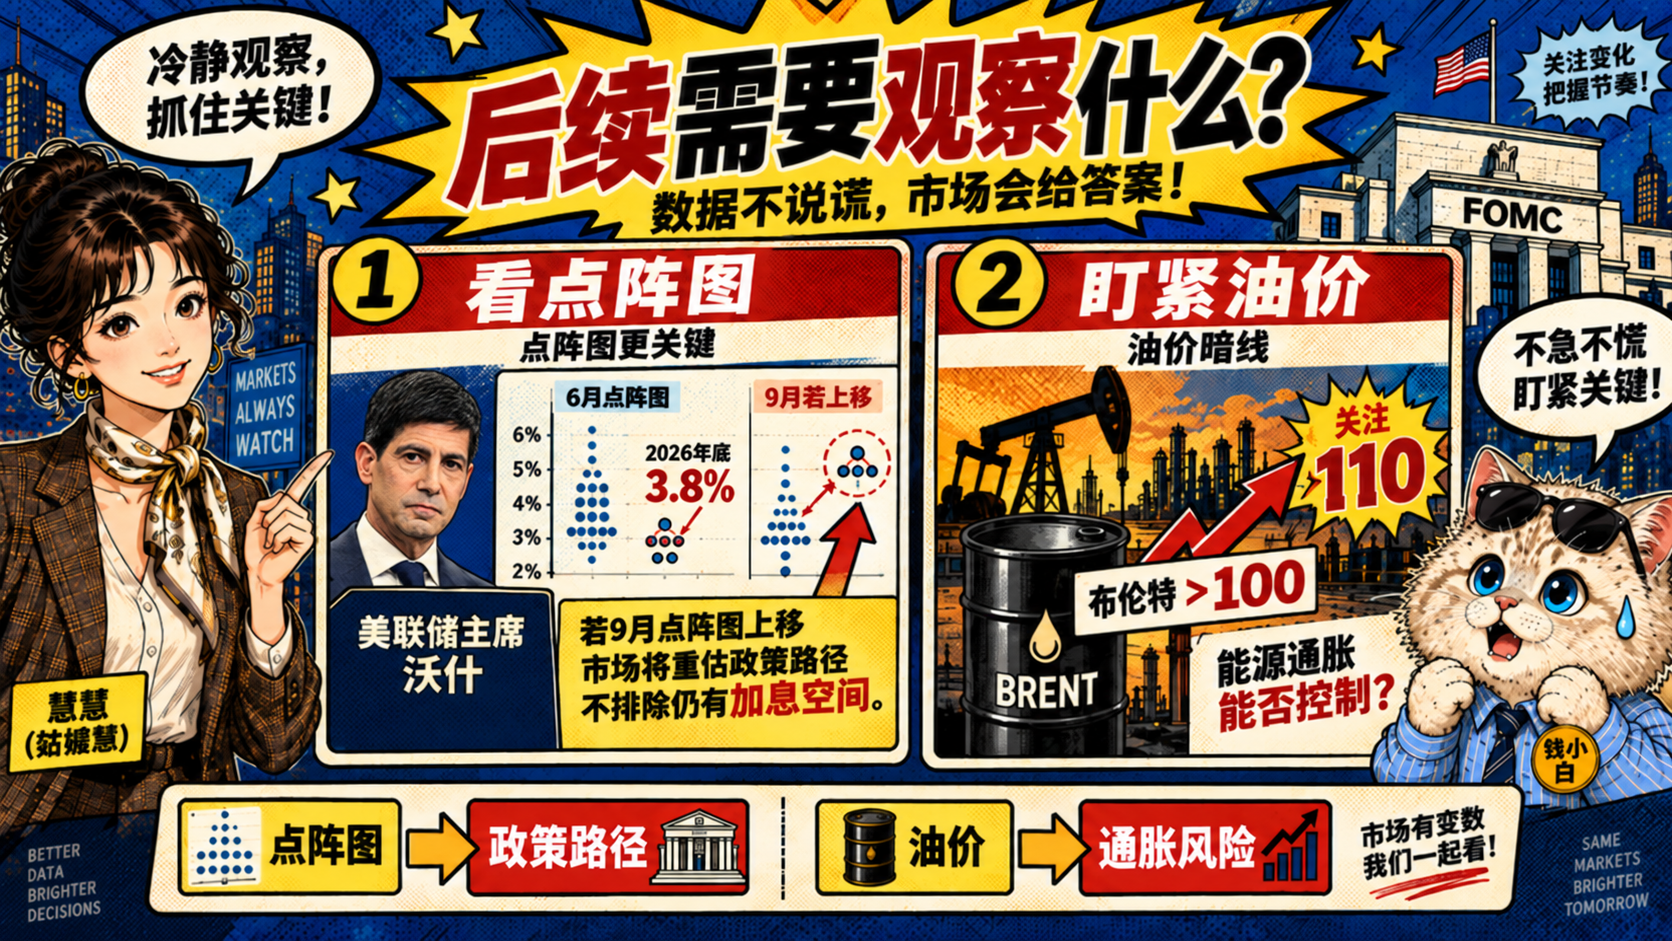
看点阵图,而非9月是否加息本身。6月点阵图显示,2026年底联邦基金利率中位数为3.8%;倘若9月预测上移,意味着还有加息空间,市场大概率会据此重估后续的政策路径。
盯紧油价这条暗线。布伦特已站上100美元。倘若局势进一步发酵、油价向110美元靠拢,需要警惕的是能源引发的通胀能否被控制。
慧慧最后说
回到开头的问题:手里的钱怎么办?当前60%的加息概率、逼近100美元的油价、逼近5%的美债收益率与升级的中东局势,决定了无论数据如何,波动率都会放大。比起赌数据方向,不如做风险对冲、控制杠杆仓位,或许是普通投资者更理性的选择。通胀数据只是前哨,真正的战役在9月17日的点阵图里。