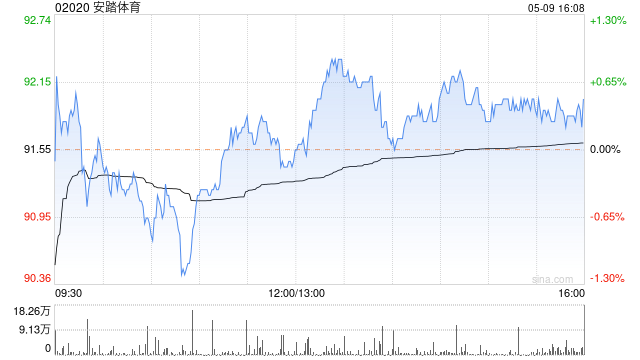
里昂:安踏体育给予“跑赢大市”评级 目标价110港元

新浪港股
Sep 10
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  里昂发布研报称,今年第二季度宏观及地缘政治逆风加剧、零售环境转弱,中国运动服饰品牌销售放缓,反映需求偏淡及国际品牌去库存令竞争风险上升,但在严谨执行下,有机盈利能力,即撇除一次性项目,大致维持。大中华区代工生产商(OEM)面临多重逆风打击毛利率。板块中,该行首选安踏体育(02020),给予“跑赢大市”评级,目标价110港元,并关注李宁(02331)及高息OEM申洲国际(02313)、裕元集团(00551)短期渐进改善。

  中国运动品牌方面,销售趋势仍波动,但增长质量改善;受覆盖公司上半年毛利率均见改善,受惠于折扣管控、有利的品牌及产品组合,以及渠道结构调整。安踏经营利润率同比扩大0.7个百分点至27%,特步经营利润率则同比收缩。OEM方面,该行认为最差情况已过,裕元7月弱势后销量或已见底,申洲下半年表现亦预计好于上半年;申洲及裕元2026年预测股息率分别约5.6%及7.5%。

  该行维持李宁“跑赢大市”评级,目标价20港元。在指引下调后,里昂预计今年销售同比增长2%。该行维持裕元“跑赢大市”评级,目标价由16港元下调至15港元,下调2026至2028年销售预测3%至4%,净利润预测下调11%至42%,但对中期市占率扩张维持正面看法。该行认为波司登(03998)与内地运动服饰板块一致,维持“跑赢大市”评级及5.6港元目标价。该行预计,截至2027年3月底的2027财年收入增长6.5%,净利润增长7.2%,净利润率扩大10个基点至14.7%。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10