文|山自
当2025年中国客车出口量定格在7.8万辆、新能源客车出口跃上17645辆的台阶时,行业里的人都在琢磨一件事:靠电动化打了这么多年的“上半场”,是不是快到顶了?
答案是否定的。电动化只是前菜,智能化才是正席。
爱分析《2025全球及中国自动驾驶巴士市场研究报告》数据摆得很清楚:2024年全球自动驾驶巴士市场规模才18亿美元,到2029年就要冲到50.9亿美元,年复合增长率23.1%。国内也一样,19亿人民币起步,五年后预计到66.3亿。报告里还点了一笔——蘑菇车联、文远知行这些中国玩家,已经在全球格局里站到了前排。
换句话说,中国客车出海的下半场已经悄没声地开场了:从卖电动大巴,变成输出一整套自动驾驶巴士的系统能力。
上半场复盘:中国客车是怎么打进全球市场的
先说清楚上半场打下的家底。
2025年新能源客车出口榜单上,比亚迪4234辆排第一,宇通4011辆紧咬着不放,中通1447辆排第三,同比暴涨245.35%。从秘鲁到沙特,从埃及到越南,中国电动大巴满世界跑,靠的就是三电系统成熟、供应链便宜、产品能打。
宇通的全球化是真下了功夫的——累计出口新能源客车超1.3万辆,覆盖60多个国家,在哈萨克斯坦、巴基斯坦这些地方搞了十几个KD散件组装厂,海外服务网点400多家。比亚迪更狠,早期就切进日本、欧洲那些高门槛市场,全产业链自己干,拉美有些市场里中国品牌的份额能占到近八成。金龙、金旅、海格这些“老面孔”也在亚非拉、中东慢慢把盘子做大。
但电动化解决的根本不是运营问题。人还是得雇,司机还是缺,车该堵还是堵,安全该出事还是出事。这些公共交通的老大难,不会因为你把柴油机换成电池就自己消失。恰恰相反,全球城市化越搞越猛,这些矛盾反而越来越扎眼。
海外公交行业多重现实痛点
海外公共交通市场正在面对多重结构性矛盾,这些问题不会随着车辆电动化而自动消失,甚至会随着城市化推进持续放大。
第一,公交司机人力成本高企,全球性司机缺口持续扩大。欧洲、北美多国公交司机岗位缺口普遍达到 15%-25%,中东很多城市公交司机几乎全部依赖外籍劳工,劳工招募成本持续走高,人员流失率居高不下UITP。公交司机属于高强度岗位,早班晚班、分段排班、应对乘客冲突,职业倦怠普遍,一名司机离职带来的招聘、培训损失可达上万美金。新加坡、欧洲多国都面临人口老龄化,愿意从事公交司机职业的本土劳动力持续萎缩。即便采购大量新能源客车,没有足够司机,车辆只能停放在场站闲置,硬件的优势无法转化成实际运力。
第二,全球各地环境工况高度多样化,车辆运营挑战复杂。中东要面对高温、漫天风沙;中亚、北欧要应对低温冰雪路面;非洲部分城市道路颠簸、尘土大;东南亚高温高湿,雨水充沛。电动客车已经针对气候做大量硬件适配,但人的驾驶行为很难标准化。高温环境下司机疲劳、冰雪路面人为操作失误、山地路况长时间驾驶带来的风险,不会因为车辆换成电动车就消失。不同国家通行规则差异巨大,右舵靠左通行、环岛通行逻辑、本地司机驾驶习惯,都对驾驶员提出很高的要求,海外市场司机培训成本居高不下。
第三,公共出行安全压力持续,人为操作风险难以彻底规避。公交属于大宗公共交通工具,一旦发生事故社会影响巨大。人为疲劳驾驶、情绪波动、操作失误是全球公交事故的重要诱因。即便严苛的法规约束,依旧无法完全消除人的不确定性。同时海外市场对车辆网络安全、功能安全、预期功能安全的认证门槛越来越高,传统客车只能解决车辆硬件安全,无法消除人为驾驶带来的安全隐患。
第四,24 小时不间断接驳、夜间通勤、郊区微循环场景很难落地。传统模式下,夜间、凌晨、郊区低客流线路,受限于司机排班、人力成本,很难开通持续运营的公交服务。很多园区、港口、旅游景区、卫星城有夜间接驳需求,但客流分散,安排专职司机运营,入不敷出,只能放弃开通线路。这是全球很多城市公共交通的共性短板,仅仅依靠电动化无法解决人力排班的底层矛盾。
第五,本地化运营综合成本居高不下,全生命周期成本压力突出。运营商买电动车只是第一步,司机薪酬、社保、人员培训、人员轮换、工会谈判,构成长期刚性支出。很多海外项目,司机人力成本占公交运营总成本一半以上。部分发展中国家,司机工会力量强大,薪资、排班规则受严格约束,进一步压缩运营商利润空间。新能源客车降低了燃油消耗,但人力成本的刚性上涨,不断吞噬降本带来的收益。
第六,复杂城市工况带来的乘坐体验难题。高密度城市公交站点多,频繁启停,驾驶员个人驾驶习惯不同,急加速、急刹车、进站停靠距离参差不齐,造成乘客体验波动。像新加坡全岛 5000 多个公交站点,高频次启停,对进站停靠精度、行驶平顺性要求极高,不同司机操作带来的体验差异很难消除。还有部分城市拥有按需招手停靠模式,需要区分路人挥手打招呼和乘车招手,单纯依靠人工,容易出现漏停、错停的问题。
上述痛点,是电动化无法解决的 “人的问题”。电动客车完成了车辆能源革命,但运营的底层逻辑依旧高度依赖驾驶员。而自动驾驶巴士,目标正是解决这一系列行业顽疾。
出海军团TOP10:谁在领跑下半场?
综合2025年出口数据和全球化布局深度,国内客车出海十强格局如下:
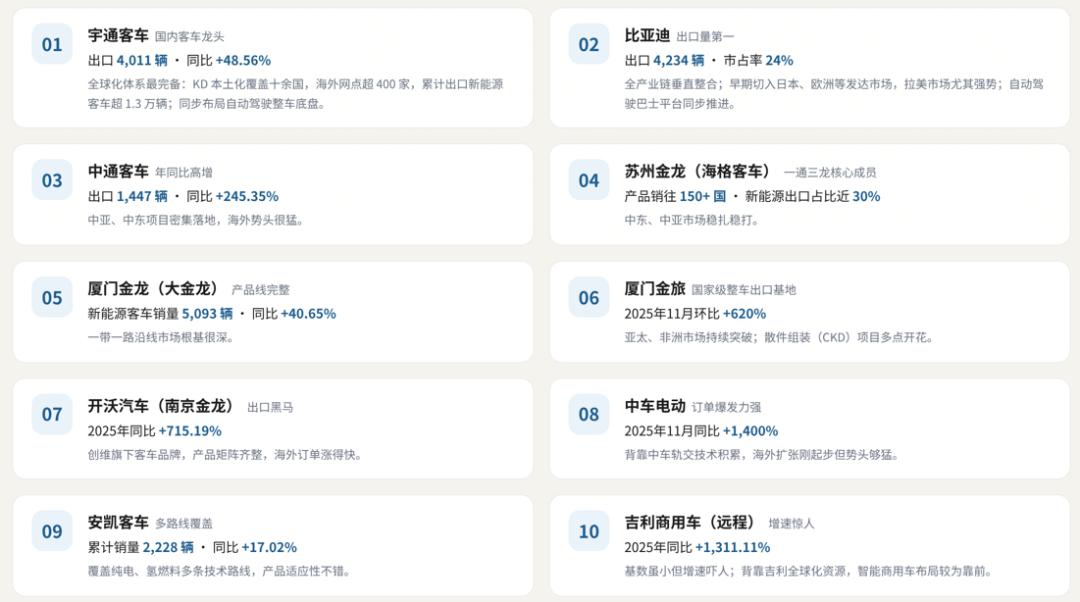
需要特别留意的是,行业正在生成一种新的合作范式:整车厂+自动驾驶科技公司组成联合体出海。宇通、比亚迪出整车制造和海外渠道,蘑菇车联、文远知行、轻舟智航出L4全栈算法。这种联合体投标,在新加坡这类高标准市场已经成为主流玩法。
从卖车到卖方案:出海商业模式的彻底重构
爱分析的报告划了五条核心竞争维度:全栈技术能力、场景落地能力、运营与规模化能力、生态聚合能力、可持续盈利能力。这几条不是虚的,已经有企业在海外交了答卷。
蘑菇车联联合比亚迪、MKX Technologies拿下了新加坡首个L4级自动驾驶巴士官方项目,从一众全球竞标者里杀出来的。车辆要做M1认证、改右舵算法、适配本地环岛和停靠规则。
这个案例指向一个事实:自动驾驶巴士出海,卖的不再是一台车,而是“MaaS”——出行即服务。客户买的是一个打包方案:车辆、算法、远程监控、运维体系、数据服务、安全运营,一整套。商业模式从“一手交钱、一手交货”的一次性买卖,变成了服务租赁、运营分成这种长期生意。
物理AI时代,中国巴士驶向全球
自动驾驶巴士已经不是概念了,它正在变成重塑全球公共交通的物理AI基础设施。技术层面,行业正在主推固态激光雷达+纯视觉方案;商业层面,硬件成本往下掉、去人化运营能力往上走,能跑通的商业闭环已经冒出来了。
中国客车出海的下半场,就是电动化和智能化的双螺旋。上半场我们往外送的是三电制造能力和成本优势,下半场我们要送的是L4全栈算法、前装量产能力、整套安全运营体系。当国产自动驾驶巴士开进全球各国的公开道路,穿行在海外的度假区里,中国商用车正在完成从产品出海到技术出海、再到标准出海的跨越。
全球公共交通正经历百年一遇的底层重构。而这一次,定义权在中国。