来源:新浪Insights
《热点Views》栏目出品
“这就是纵欲过度的女人”“这就是女人40岁都能吸引男人的秘密”,一系列冒犯女性的短视频营销文案,将自然堂推上风口浪尖。
据媒体报道,近日,自然堂官方旗舰店授权账号“自然堂官方旗舰店紧致肽精华水”发布了多个视频,用AI生成逐渐枯萎的花朵、缓慢变形的蘑菇等,搭配“这就是纵欲过度的女人,法令纹深,用冰敷,脸垮下垂,用冰敷”旁白,推广旗下紧致抗皱柔肤水产品。

(图源:自然堂官方旗舰店紧致肽精华水)
不仅如此,该账号发布的多条视频中,封面均大字标注“生理性喜欢作弊小技巧”,配文“晚上多做”,画面为男女亲密叠坐的插画,标题与画面极具诱导性。
对此,自然堂回应称,品牌已注意到相关情况,涉事内容不符合品牌相关规定,目前相关内容均已下架,各账号也已进行相应处理。
这场舆论风波发生之时,正值自然堂赴港上市的敏感窗口期。2026年4月,公司再次向港交所递表申请上市。自然堂还能如愿IPO吗?
“自然堂你害得我好惨”
如今,AI浪潮席卷全球,千行百业正在被重塑。美妆行业,也正走在与AI深度融合的路上。
今年5月,自然堂集团公共事务总经理陈娟玲曾表示,在研发端,AI已经成为硬核科技的“超级引擎”,自然堂第七代小紫瓶的核心成分喜默因®超抗肽就是AI帮忙算出来的。她还称,AI也在品牌沟通端扮演着“创新翻译官”的角色,自然堂正在借助AI来解读复杂的护肤原理,让科技沟通变得更生动、更真诚。
但仅仅数月之后,在其官方授权的账号中,大量AI生成的内容却被用来制造容貌焦虑、污名化女性、夸大产品效果。
一位广告行业从业者向南都记者表示,AI生成的这类低俗擦边内容制作门槛极低、传播速度快、自带话题争议属性,极易收割流量,在部分商家眼中成了“高性价比”营销手段,即便引发舆论批评也只是短期影响,实实在在的曝光量才是目标。
AI广告翻车的背后,是自然堂难以摆脱的营销路径依赖。招股书数据印证了线上流量、外部合作渠道以及营销投入对自然堂的重要性。根据招股书,2025年,公司营收为53.18亿元,线上渠道收入为36.95亿元,占比高达69.5%。
直播是自然堂的核心营销手段之一。公司同时运营内部直播团队和外部KOL合作两条线,截至2025年末,内部KOL达98名,合作外部KOL约1.36万名,较2024年末的约1.06万名增加约3000名。招股书提到,公司委聘外部KOL于指定社交媒体平台的直播活动期间提供一系列推广服务,包括向用户传达产品或品牌信息。也就是说,大量营销内容是由外部团队直接提供的。
2023年至2025年,公司销售及营销成本分别为24.06亿元、27.17亿元、30.44亿元,占各期总收入的54.2%、59.0%及57.2%。对比之下,2025年,珀莱雅销售费用率约49.63%,贝泰妮约49.93%,上海家化约48.00%,自然堂的销售费用率显著偏高。
与此同时,研发投入却显得相对单薄。2023年至2025年,自然堂的研发开支分别为0.94亿元、0.91亿元和1.06亿元,研发费用率约2%,营销费用是研发费用的近30倍。

(图源:自然堂招股书)
自然堂在官网上强调自身“专注于科技”,但从财务结构看,其研发投入远低于贝泰妮、珀莱雅等同业水平。
“重营销、轻研发”的结构失衡,不仅反映在财务数据上,也体现在产品端。当营销投入的声量远高于研发投入的积累时,产品力却难以跟上品牌宣传的节奏。
在社交和投诉平台 【下载黑猫投诉客户端】上,有不少消费者投诉或吐槽自然堂的产品质量问题,涉及面膜、洗发水、护肤品等。在黑猫投诉上,“自然堂”相关的投诉内容目前达到1610条。
其中,有消费者表示,用了自然堂的水乳后“疯狂长痘闭口烂脸”,评论区有网友附和道,“自然堂的护肤品就没有好用的,我用了套绿色的,也长痘了。”另有消费者直言“自然堂你害得我好惨”,称用了自然堂的洗发水后“掉了快一半的头发”。
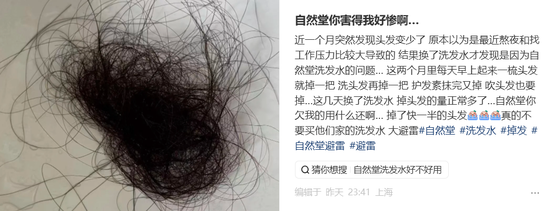
(图源:小红书)
合规问题引监管关注,高度依赖单一品牌
3月底招股书失效后,自然堂4月初再次提交IPO申请,足可见其登陆资本市场的迫切。然而,5个月过去,自然堂的上市进展仍不明朗。
事实上,自然堂第一次递表港交所时就引发了监管的注意。今年1月,证监会发文要求自然堂补充材料,涉及五大合规问题,包括股权历史沿革、Pre-IPO融资定价差异,以及家族信托架构等。
对此,自然堂在今年4月更新的招股书中作出了回应:一、股权清晰。郑氏家族通过离岸架构与家族信托合规持股,历次股权变动均履行法定程序,无权属纠纷与违规代持;二、出资足额。注册资本与实缴资本均为8.52亿元,不存在虚假或抽逃出资;三、定价合理。欧莱雅与加华资本58元/股、63元/股的价格差异,系商业条款与估值时点差异所致,无利益输送。
合规审查是自然堂IPO进程中的首要关卡,而业务本身的成长性与盈利能力,才是其赢得资本市场长期价值认同的根本所在。
据《经济参考报》报道,自然堂IPO前整体估值已达71.4亿元,支撑逻辑在于“品牌认知度+喜马拉雅IP+喜默因成分”的三重组合。然而,剥开营销套路和商业模型,公司本质上仍是营销驱动型企业,且单品牌收入占比超95%,结构性风险突出。
招股书显示,根据弗若斯特沙利文数据,以2024年零售口径计算,自然堂是中国第三大国货化妆品集团,市场份额为1.7%。
从营收结构看,公司营收高度依赖自然堂品牌。据招股书数据,自然堂单品牌连续三年贡献95%以上营收。公司称坚持多品牌策略,除自然堂外,还有四个主要品牌,分别为珀芙研、美素、春夏及己出。但即便增长强劲的珀芙研,2025年收入仅为1.83亿元,珀芙研、美素、春夏、己出四大子品牌合计收入占比不足5%。

(图源:自然堂招股书)
深圳市思其晟公司CEO伍岱麒对《华夏时报》分析认为,“老品牌上市在资本市场上通常缺乏一些优势,例如成熟企业的成长性可能相较一些成长中的企业要弱;如果企业过分依赖主品牌,缺乏抗风险能力强的产品线矩阵,也会受到一定的质疑”。
从行业大环境审视,自然堂所处的消费赛道和美妆板块也面临较大压力。2026年迄今,上美股份股价累计下跌近70%,市值蒸发超百亿港元;毛戈平和林清轩股价跌幅也双双超过30%。
在当前环境下,港股市场的定价逻辑正经历从“纯叙事溢价”到“业绩验证与出海能力双锚定”的修正回归。自然堂的IPO大考,不仅关乎自身基本面,也面临着资本市场对消费赛道整体趋于谨慎的现实。