本文作者 | 远舟
数据支持 | 勾股大数据(www.gogudata.com)
执业编号 | A20260413000375

本周一开始,亚太市场经历了一场过山车行情。
受AI巨头呼吁"放缓研发"的消息冲击,AI相关板块集体承压。
主要股指在情绪化宣泄之后有企稳迹象,展现一定的韧性,但剧烈的走势本身,印证了当前AI科技板块的高波动特征。
与此同时,宏观环境同样存在不稳定因素:中东地缘冲突反复,货币宽松预期尚未兑现,加息概率正在上升。
市场的前景,依然充满不确定性。
01
高波动的根源
AI作为新一轮生产力革命,其长期产业是有相应的技术与应用基础支撑的。
但从资本市场定价机制看,远期高景气度的估值预期一旦形成,短期情绪的退潮同样会带来估值收缩。
今年上半年,全球AI存储芯片板块经历了一轮完整的涨跌周期。
年初,在AI算力需求驱动下,全球AI存储芯片市场进入景气周期。
SK海力士凭借先发优势一度占据全球HBM市场近半壁江山,深度绑定英伟达等头部客户;三星电子依托成熟制造体系加速追赶,扩大HBM3E供给规模;美光科技通过堆叠技术突破逐步扩大出货量。
需求端,AI服务器对存储的消耗量是传统服务器的8到10倍,供需失衡推高了产品价格。
据TrendForce数据,2026年Q1通用型DRAM合约价环比上涨93%—98%,NAND Flash合约价环比提升55%—60%;Q2涨价延续,DDR4合约价季度涨幅约55%—60%。
现货市场波动更为剧烈,DRAM现货价格较2025年三季度周期底部累计涨幅达4.5倍。
到6月下旬,费城半导体指数TTM市盈率一度达到43.9倍,处于历史99%分位;美光科技等个股的估值溢价水平,高于2000年互联网泡沫时期。
进入7月,多重利空因素集中出现,全球存储板块集体下跌。
7月13日,SK海力士单日下跌15.4%,创上市以来最大单日跌幅,三星电子跌近11%;美股闪迪周跌幅达29.29%,美光科技周跌13.31%。
A股存储芯片概念同步下挫,德明利一字跌停,佰维存储下跌15%,兆易创新、江波龙等批量跌停。
整个7月,Roundhill存储ETF月跌幅逼近32%,SK海力士较年内高点回撤约48%,三星电子较年内高点回撤约41%。
这一轮回调对应两方面因素:
一是需求端,Meta等公司宣布对外出售闲置AI算力,下游客户对存储芯片涨价表达反对,市场对AI高投入的回报效率进行重新评估;
二是资金端,7月第一周全市场资金净流出AI硬件板块合计187亿美元,A股存储板块单日主力资金净流出达422.86亿元。
韩国政府同期限制杠杆资金,引发被动平仓与流动性收紧,加大了高位科技股的抛压。
上半年集中买入、7月后集中卖出,30%乃至50%以上的区间回撤,构成了科技成长板块高波动的具体表现。
而在科技板块高波动的同时,另外一些板块,例如红利、固收等板块,有不一样的表现。
02
不同资产对比
7月期间,当国证半导体芯片指数单月累计回撤30.52%,A股存储板块整体跌幅29.6%,万得全A指数下跌7.65%,同期中长期纯债型基金指数上涨约0.4%,二级债基指数实现正收益。权益端,上证红利指数上涨11.16%,中证红利指数上涨8.52%,中证红利低波动指数上涨1.6%。
这种表现差异,主要是三个结构性因素导致:
1.收益构成不同。
固收资产也会受到股价影响,但其收益来源主要是票息收入。
2.相关性较低。
红利、固收类资产与科技成长板块相关性较低,在科技板块回调期间呈现负相关或弱相关。
7月,当国证半导体芯片指数月内回撤时,同期固收类资产保持正收益,上证红利指数、中证红利指数、中证红利低波动指数均上涨。
3.政策与流动性环境。
国内整体上,货币政策保持宽松,市场流动性合理充裕,新"国九条"强化了上市公司分红约束,相关产品规模同步扩容。
值得一提的是,国家明确要求险资等长线资金入市,对于红利与固收板块也有不少影响。
险资具有负债久期长、规模庞大的特征,有着追求绝对收益的诉求,这与高股息、稳健票息资产有重合之处。
多家券商在9月份发布的秋季策略中,提到"科技成长+红利/固收"组合。
华泰证券将其表述为"以AI优质标的为进攻主线,以高分红、稳现金流资产作为防御压舱石";
招商基金策略分析显示,本轮AI抱团已持续28个月,长于此前新能源、消费抱团周期,科创50在7月回撤23%后,拥挤度从96%历史极值回落至62%分位;
中信证券预测2026年10年期国债收益率中枢或下移10个基点至1.5%-1.8%区间;
长城证券预计收益率波动区间在1.6%-2.0%,呈"短空长多、高波动"特征。
03
固收+,融合之道
严格意义上看,固收和红利资产是属于不同类别,因为两者所锚定的底层资产不同,但两者是可以相互融合的。
这就要提到一个概念:固收+。
何为固收+?固收+的“+”,到底又加了什么?
很多人对固收+的理解,第一眼只看收益率。
其实,这类产品的核心不是某段时间涨得多快,而是在债券打底的基础上,用部分权益资产争取增厚收益。
一只固收+的综合水平,至少要看四点:
回撤有多大,不同市场环境下的胜率如何,长期表现是否经历过牛熊检验,股票仓位和持仓风格是否稳定。
短期排名靠前,有时只是承担了更多风险,并不代表持有体验更好。
以天弘多元增利债券E(022579)为例,这是一只混合二级债基。
产品成立以来每半年均实现了正收益,截止今年6.30,近一年收益5.62%,大幅跑赢基准2.28%,截止银河最新披露(9月11日)的近一年收益同类(全市场债券型基金)排名,在前3%以内(196/7102 ),比较出色的业绩。
回撤控制同样优秀,wind数据显示,截至2026年9月15日,近一年最大回撤仅-1.89%,且仅用20天就完成修复,历史收益与回撤的综合表现均衡。
它的“多元”,主要来自两类收益来源:
债券端侧重高等级、短久期品种,争取票息收入;权益端偏向红利类股票(争取股息收益和一定的价格弹性),同时可以投资港股。
债券资产占基金净值比例为86.63%,股票占19.88%;权益类投资前十大重仓股中,银行和家电占比较高。
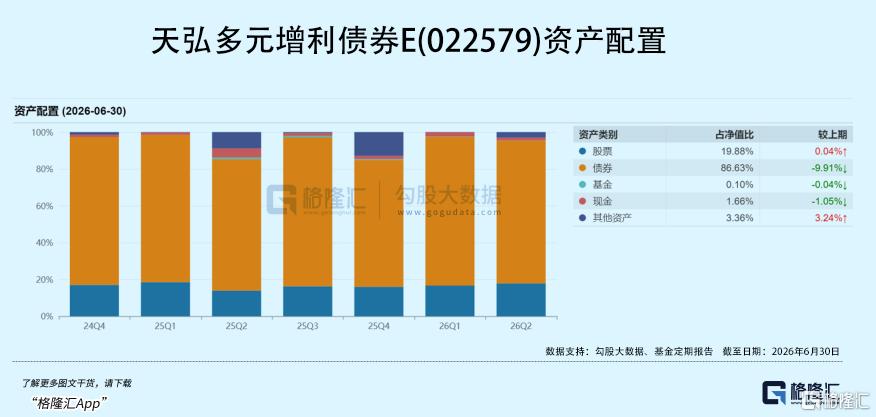
简单理解,债券主要承担基础配置作用,股票用于增强组合弹性。多元的结构,目标是在市场上涨时保留一定参与度,在回调时尽量控制波动。
04
结语
当下,科技成长板块的高波动仍在,宏观层面地缘冲突与政策预期的反复,市场的底层逻辑仍在重构中。
从投资的时间逻辑上看,科技成长资产锚定的是远期成长空间,固收与红利资产锚定的则是当期现金流回报。
这两个逻辑,并无绝对的好坏之分。
多家券商所说的“科技成长+红利/固收”的杠铃型配置,其核心并非对单一资产的短期博弈,而是利用资产间的低相关性实现组合层面的风险对冲。
毕竟,在高波动的行情中做好防御,稳住阵脚,拥抱确定性,才是稳健穿越周期的进阶之道。(全文完)
风险提示及免责声明:
观点仅供参考,不构成投资建议。自基金成立以来,天弘多元增利债券E(022579)的回报分别是:2025年,6.11%(基准2.52%);截至2026年9月15日,3.99%(基准2.16%)。基金过往业绩不代表未来表现,基金管理人及基金经理管理的其他基金的业绩并不构成对本基金业绩表现的保证。中国证监会的注册并不代表中国证监会对该基金的风险和收益做出实质性判断、推荐或者保证。市场有风险,投资需谨慎。天弘多元增利债券E(022579)费率情况:申购费0%;赎回费0%-1.5%(若持有市场小于7天,费率为1.5%;若持有市场大于7天,费率为0%);销售服务费0.20%。基金从业编号:A20260413000375。基金有风险,投资需谨慎。
本文内容均为客观数据信息罗列,不构成任何投资建议。上述内容仅反映当前市场情况,今后可能发生改变,不代表任何投资意见或建议。本公众号所载内容和意见仅作为客户服务信息,并非为投资者提供对市场走势等判断进行投资的参考。我司对这些信息的完整性和数据的准确性不作任何保证,不保证有关观点或分析判断在未来不发生变更,不代表我司的正式观点。投资者在做出投资决策前应仔细阅读基金合同、招募说明书以及在中国证监会指定信息披露媒介上发布的正式公告和有关信息,了解基金的风险收益特征及风险评级,投资者应当根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和自身的风险承受能力相适应。中国证监会的注册不代表中国证监会对基金的风险和收益做出实质性判断、推荐或保证。以上材料如需转载,请联系本公众号运营人员,谢谢支持。