美国财政状况正面临来自利率与债务双重压力的严峻考验。随着美联储预计年内再度加息,叠加美国国债规模首次突破40万亿美元,利息支出的螺旋式上升正成为华盛顿最难以回避的财政隐患。
美国银行首席经济学家Aditya Bhave在最新报告中测算,若美联储如市场预期年内累计加息75个基点,仅短期国库券(T-Bills)一项的年度利息支出就将额外增加约500亿美元,相当于GDP的约15个基点。与此同时,美国过去12个月的利息总支出已创下1.4万亿美元的历史纪录,并有望在未来两年内超越社会保障支出,成为联邦政府最大单项支出。
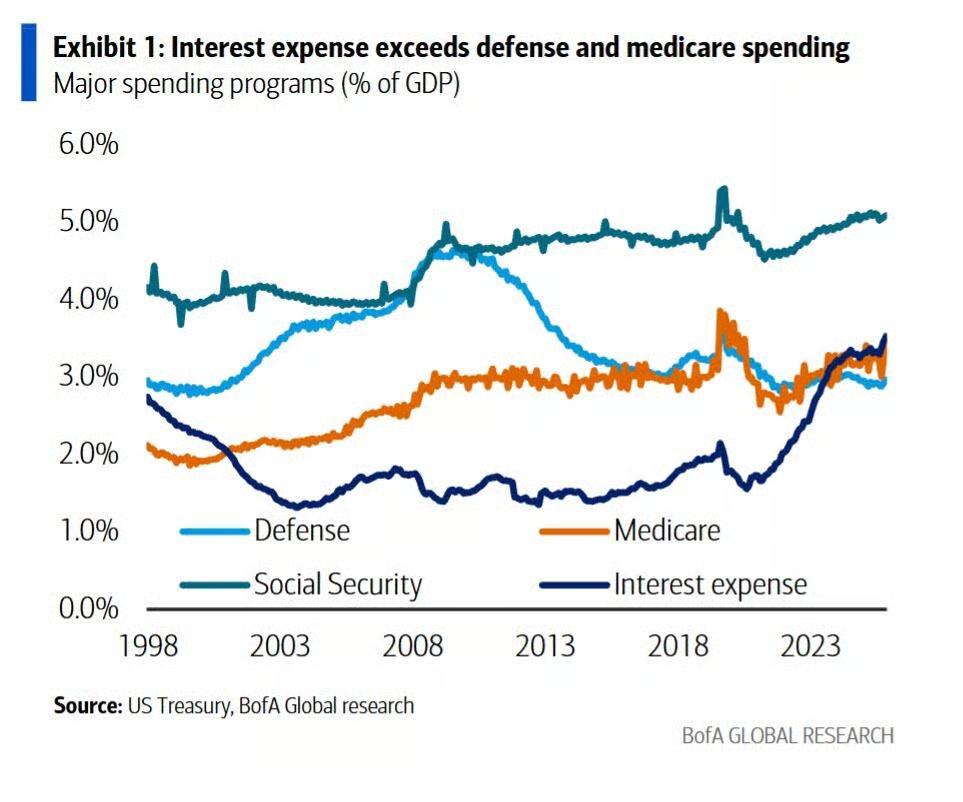
这一趋势令市场对美国财政可持续性的担忧显著升温。美国银行警告,利息支出与赤字之间存在自我强化的反馈循环——更高的利息成本推高赤字和国债发行规模,进而抬升期限溢价和借贷成本,再度加剧利息负担,形成难以打破的恶性循环。
短期债务占比攀升,加息敏感性骤增
美国财政部对短期国库券的依赖程度已升至2010年以来最高水平(新冠疫情期间的紧急融资阶段除外)。目前,T-Bills占美国未偿债务总额的比例达到23%,未偿T-Bills规模接近7万亿美元,其中绝大多数将在一年内到期。
这一债务结构的直接后果是:联邦政府的借贷成本对短期货币政策的变动极为敏感。美国银行指出,一旦美联储加息,这部分短期债务的利息支出将几乎即时反映在财政账单上,而无需等待长期债券的到期再融资周期。
美国银行预计美联储本周将加息一次,此后年内还将再加息两次,合计75个基点。据此测算,T-Bills的年度利息成本将增加约500亿美元。
再融资压力持续累积,长端利率成本高企
除短期债务的即时冲击外,长期债务的再融资压力同样不容忽视。美国银行数据显示,当前未偿市场化国债的平均利率约为3.4%,远低于现行市场收益率水平。
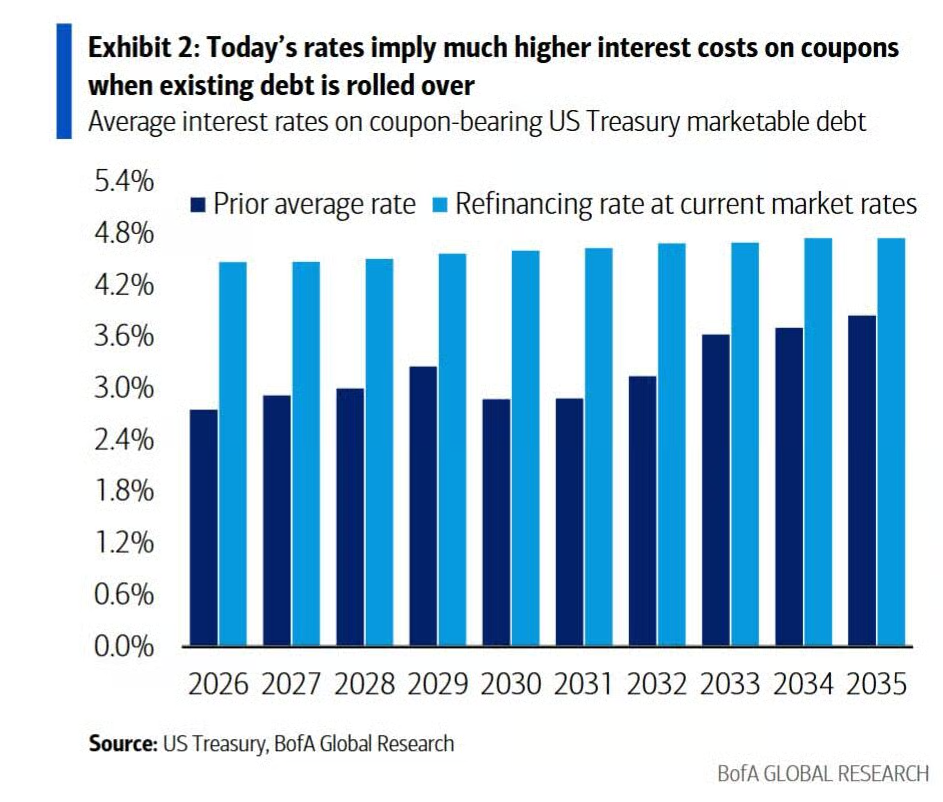
具体而言,就附息证券而言,未来数年内到期滚动续借的债务,其再融资利率平均将比到期债券高出约1.4个百分点。这意味着,即便美联储不再进一步加息,仅凭现有利率水平,美国的利息支出也将随债务到期结构的演变而持续走高。
今年美国财政赤字预计将再度超过GDP的6%,利息支出已超过国防支出和医疗保险支出,成为赤字扩大的主要驱动力之一。美国银行指出,与医疗保险、国防及社会保障等相对稳定的支出项目相比,利息成本的恶化趋势尤为突出。
债务与利率的反馈循环,财政风险长期积聚
美国银行在报告中着重强调了一个更为根本性的风险:利率与债务之间的反馈循环。债务可持续性的核心在于借贷成本与名义GDP增速之间的差距——当名义增长超过借贷成本时,债务/GDP比率可随时间趋于稳定;而一旦这一差距收窄,高债务水平将愈发难以为继。
美国银行模拟了三种情景下的债务/GDP走势:在低、中、高三种假设下,债务/GDP比率每上升1个百分点,分别推动利率上行1个、2个和3个基点。尽管初期影响有限,但随着时间推移,三种情景下的债务轨迹将出现显著分化——更高的债务水平导致更高的借贷成本,进而加速债务积累。
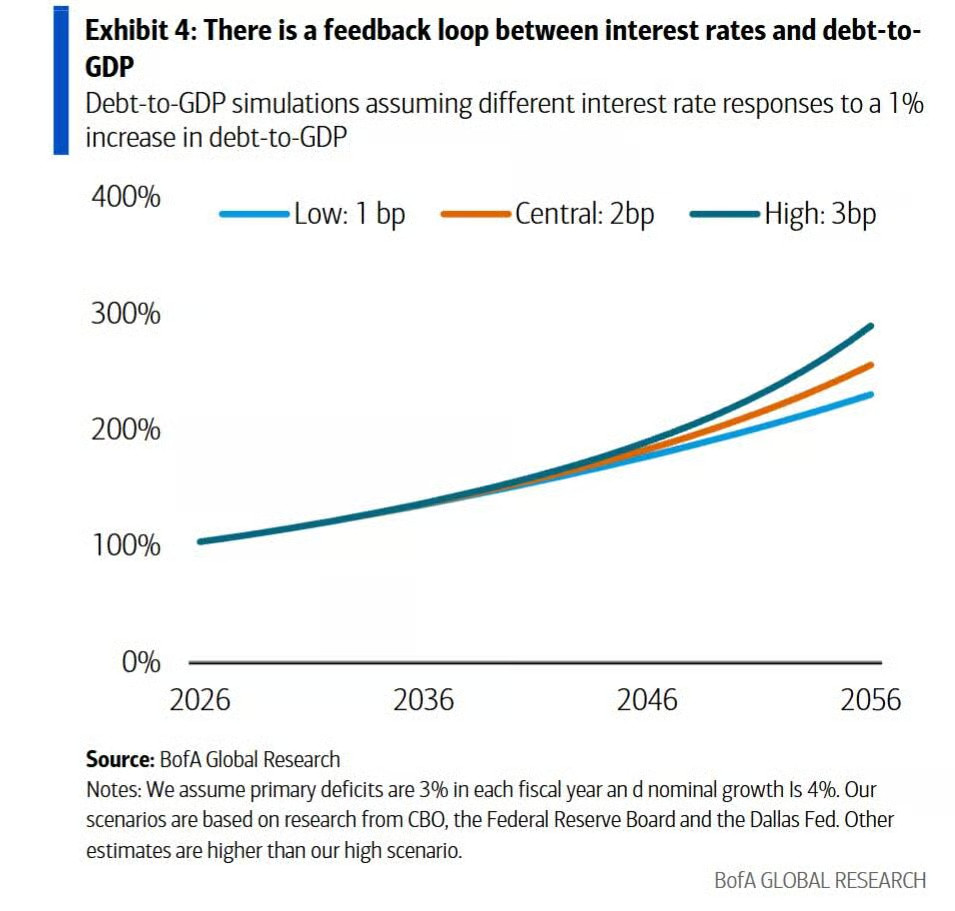
美国银行还指出,由利息支出驱动的赤字与由减税或政府支出驱动的赤字在经济效应上存在本质差异:前者对经济活动的支撑作用远弱于后者,同时可能通过持续抬升长期利率而挤出公共和私人投资,并削弱政府在经济下行期提供财政支持的能力。
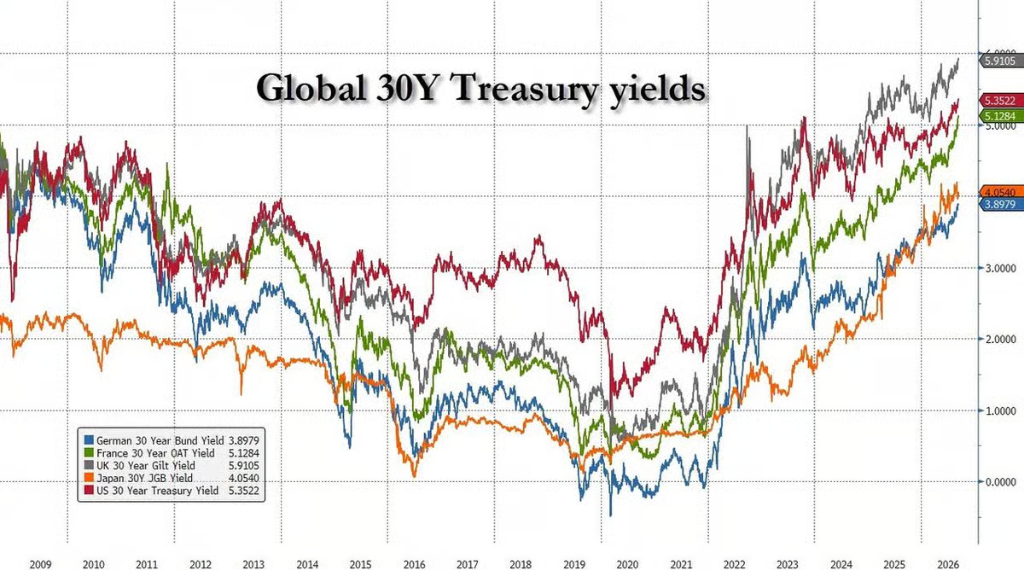
国债供给压力或向长端传导
从市场角度看,赤字构成的变化意味着国债供给增加,但并不伴随相应的经济增长提振。美国银行认为,这将对国债供给、期限溢价以及收益率曲线长端形成额外的上行压力。
Academy Securities交易员Peter Tchir表示,在利息支出相对于国防或可自由支配支出已构成问题的背景下,加息对财政状况并无助益。他表示,"很难想象特朗普总统会对此感到满意,即便加息有助于压低长端收益率,股市也尚未将这一影响充分计入价格。"
美国银行的结论直截了当:额外增加500亿美元的利息成本,对美国而言没有赢家——除了持有短期美国债务的债权人之外。