出品:新浪财经上市公司研究院
文/夏虫工作室
核心观点:智谱两月两募、高位配股腰斩后再伸手募巨额资金。为何此次配股募资会引发小股东不满?一方面,“配股+折价”是否可能存在对股价双重冲击?另一方面,公司通过方案设计或直接绕开小股东表决。需要指出的是,尽管公司ARR从项目制切换到经常性收入,确实完成了估值故事升级,但公司目前依然仍然在亏损状态。与此同时,Kimi猛追、DeepSeek降价、全栈AI布局的字节、阿里ARR数倍碾压,在劲敌环伺背景下,公司ARR可持续性是否有待观察?
智谱再次配售募资引发市场关注。
9月13日晚间,智谱宣布完成约50亿美元融资,其中约20亿美元股份(相当于约157亿港元)配售及约30.16亿美元(相当于约236亿港元)可转债发行。对于此次募资,公司称主要用于下一代GLM模型、完全自训练体系及相关算力基础设施。
智谱2个月前刚完成配售新H股募资约314亿港元。值得注意的是,智谱股价自高点股价已经蒸发超73%。随着公司再次配股募资疑似引发部分投资者不满,有投资者直呼“抢钱”,部分投资者更是高喊空单。
吃相难看?高位配股套牢机构后再次配售募巨资
为何此次配股募资会引发小股东不满?这背后又折射何种信号?
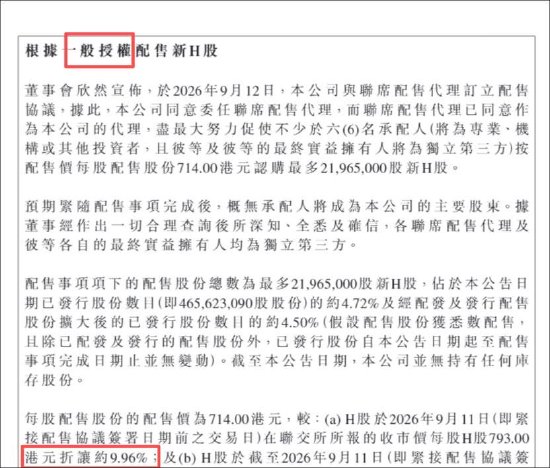
智谱此次募资方案具体展开看,其中配股以每股714港元配售约2197万股H股,较公告前收盘价793港元折让约9.96%,配售股份约占扩大后已发行股本的4.5%。约30亿美元可转债则采用零息结构,初始转股价为892.5港元,较配售价溢价25%,也较公告前收盘价高约12.55%。
首先,“配股+折价”是否可能存在对股价双重冲击?
一方面,每股收益或随着配股被稀释。根据稀释后EPS等于净利与原股东加新股本之和的比值看,新增资金在短期内不会立刻转化为利润,但分母已经变大,所以每股盈利和每股净资产立即被摊薄。市场若据此下调估值,股价是否承压?
另一方面,配股价几乎总是低于市价,业内人士表示,港股惯例折让约5%~20%。折让价又是否可能成为市场新的心理参考底价,股价向配售价靠拢?
公告显示,此次每股配售股份的配售价为714.00港元,较:(a) H股于2026年9月11日(即紧接配售协议签署日期前的交易日)在联交所所报的收市价每股H股793.00港元折让约9.96%;及(b) H股于截至2026年9月11日(即紧接配售协议签署日期前的交易日,包括该日)止最后五个连续交易日在联交所所报的平均收市价每股H股约891.90港元折让约19.95%。
其次,公司此次属于“一般性授权”,或直接绕开小股东表决。
港股配股不需要全体股东逐笔表决,只要年度股东大会授予了“一般性授权”(通常允许增发不超过已发行股本的10%~20%),董事会即可直接拍板执行。小股东没有“拒绝”的权利,只能被动接受稀释。
公告显示,配售事项项下的配售股份总数为最多21,965,000股新H股,占于本公告日期已发行股份数目(即465,623,090股股份)的约4.72%,及经配发及发行配售股份扩大后的已发行股份数目的约4.50%(假设配售股份获悉数配售,且除已配发及发行的配售股份外,已发行股份自本公告日期起至配售事项完成日期止并无变动)。截至本公告日期,本公司并无持有任何库存股份。
此次配股对未来公司股价影响究竟如何我们不得而知,但前次配股或已经将相关投资机构深套。
7月13日,智谱发布公告称完成配售,按配售价每股1588港元向不少于6名承配人配发及发行合共1978万股新H股,约占扩大后已发行H股总数的4.25%。配售事项所得款项总额约314.11亿港元,所得款项净额约313.75亿港元,拟用于通用人工智能研发、业务拓展及优化资本结构。显然,相比当前股价当时配售价或已经出现腰斩,相关机构或出现账面巨额浮亏。
股价遭爆炒背后:叙事换了锚?
智谱上市后,股价可谓暴涨暴跌,公司挂牌上市后公司股价一度涨至2980港元,市值一度超过万亿港元;随后公司股价又遭遇暴跌。智谱股价暴涨暴跌背后的底层逻辑又是什么?
智谱今年半年报显示,营收爆发式增长但依然处于亏损。数据显示,今年上半年,智谱营收为9.54亿元,同比大增约400%;毛利2.52亿元,同比增长163.7%,期内亏损20.72亿元,去年同期亏损23.58亿元;研发支出21.3亿元,同比增长33%。
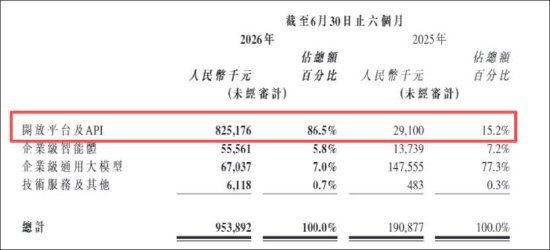
我们注意到,公司上半年的收入结构出现较大变化。上半年开放平台及API业务收入约8.25亿元,同比增长2735.7%,占总收入的比例从去年同期的15.2%升高到86.5%。与此同时,公司的企业级通用大模型收入占比由上一年的77.3%大幅降至7%。
这一增一降背后又隐含何种信号?
早期模型尚不足以独立完成一件完整的工作,客户购买的是工具,而工具需要被集成、被定制、被交付到自有环境中;叠加数据安全、合规与自主可控的要求,本地化部署成为企业采用大模型的自然起点。这一阶段的交易方式是卖模型,一次性授权,项目制交付。
随着公司的GLM的编程能力提升推动API与Coding Plan快速增长。公司主动收缩了本地化部署模型软件授权业务,转向持续提供可调用、可扩展、可量化的智能服务。Coding成为Token消耗与云端收入增长的第一个规模化入口。这一步的意义不只在增速。收入从一次性确认转为持续发生,此时拥有了可预测的经常性收入。
我们曾在系列深度研究报告中均指出,项目制或意味着收入不具备长期复利属性,而随着智谱将收缩项目制业务转型经常性收入业务结构后,相关业务可复制性使得公司完成新的估值叙事切换。
据悉,报告期内,MaaS平台及API服务收入达8.25亿元,同比增长2736%;开放平台及 API 业务板块毛利率由去年同期的‑0.4%提升至24.6%,实现由负转正。智谱2026中期业绩沟通会披露,截至2026年8月31日,平台企业及开发者用户超过740万,覆盖233个国家和地区;Token调用量较年初增长超40倍;付费日活用户增长603%;前十大客户日均调用量增长98倍;API平均售价较年初提升约101%,实现“量价齐升”。Coding Plan调用量增长超23倍。
在上述数据如此靓丽下,为何公司股价又再次回撤?公司的相关叙事逻辑是不是还不够硬?
新叙事逻辑不够硬?ARR可持续性几何
据智谱2026年中期业绩沟通会披露,截至2026年8月31日,智谱MaaS平台年化收入规模(ARR)按月度计算达到16亿美元、按周度计算达到20亿美元。基于此强劲势头,管理层给出2026年底ARR指引为24亿美元。
尽管公司ARR相对超预期,但市场似乎依然对其持续性产生担忧。
其一,竞品Kimi等起势迅猛,未来市场竞争是否激烈?
9月11日,Kimi K2.8 Preview在Kimi Code和Kimi Work全量上线,官方称综合性能接近旗舰 K3,且Coding和Agent能力进一步提升。
7月17日发布的Kimi K3,据悉,该模型采取混合专家(MoE)架构,总参数2.8万亿,每次推理激活约1040亿,推理和编程能力直接对标OpenAI、Anthropic的顶尖模型,而成本却低得多。
随着新模型发布后,Kimi的ARR增长迅猛。据公开资料显示,Kimi3月ARR约1亿美元,6月中旬突破3亿美元,8月直接站上10亿美元,此外,公司内部还给出了2026年底20亿美元的目标。
其二,未来是否可能面临价格战压力?
相关研究报告指出,模型涨价是短期现象,降价才是主趋势。过去半年,模型API价格普遍上扬,为Token收入增长贡献不小。短周期里模型供小于求,算力就是Token收入的天花板,有算力就不愁卖。但长周期里,模型降价才是主趋势,特别是轻量级的Flash模型。一般而言,市场上模型调用量的绝大部分份额都属于Flash模型。比如,OpenRouter的调用榜单中,DeepSeek V4 Flash、GPT-5.6 Luna、GLM 5.3 Flash、Gemini 3.7 Flash等长期位于Top10。
值得注意的是,DeepSeek9月又再次降价。据公开资料显示,9月9日,DeepSeek连续更新多个动态。DeepSeek开放平台先是公告,自9月10日12时起将对Flash系列模型降价,后又宣布10日前后将正式发布V4.1 Flash模型,在性能、费用、速度、总用时等各项指标上全面超越V4 Pro。具体看这次降价,空闲时段输入缓存命中价格由此前每百万Tokens 0.05元降至0.02元,降幅60%;缓存未命中由1.5元降至1元,降幅约33%;输出则由4.5元降至4元,降幅约11%。高峰时段价格仍为空闲时段的2倍。
其三,智谱自身定价权到底强不强?
我们注意到,智谱的毛利率由上年同期的50.0%下降至26.4%。尽管公司业务结构发生巨大变化,但公司的毛利率是否有待进一步提升?相关产品核心竞争力又是否强?
值得注意的是,DeepSeek毛利率似乎吊打智谱。据悉,技术是DeepSeek的强项,它始终追求SOTA模型,V4系列的口碑加上工程优化,把API毛利率做到82.9%,国内一骑绝尘。
业内人士表示,中国大语言模型行业过于拥挤,相对独立 AI 实验室,更看好具备算力、数据与变现优势的全栈云服务平台(如阿里、字节)。
公开资料显示,在8月的ARR排名中,百亿俱乐部,字节、阿里、智谱三家入围,其中字节以约300亿元年化ARR位居第一,约为第二名阿里160亿元的两倍,是智谱的三倍。
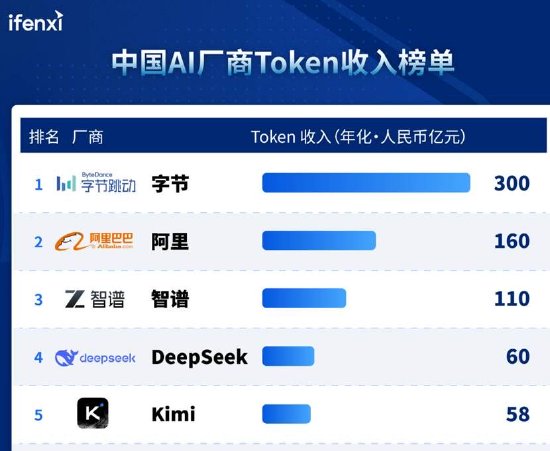
阿里的优势在于全栈AI,也是榜上唯一把收入建立在整条Token产业链上的厂商。通过在芯片、云、模型、应用四个层面的完整布局,阿里Token业务的财务模型极佳,不仅收入高、增速快,利润表现同样不错。收入层面,从今年5月到8月这3个月,Token业务ARR增速近1倍;利润层面,阿里集团CEO吴泳铭近期业绩会上表态“AI算力预期2到3年回本”,意味着其Token业务毛利率超过50%。
对于毛利率下降,智谱公告解释称,主要是由于收入结构发生转变,即云端部署业务占比迅速扩大,而该业务尚处于爆发初期,毛利率仍在爬坡阶段,从而结构性摊薄了整体毛利率。公司的毛利由截至2025年6月30日止六个月的人民币95.4百万元,增加至截至2026年6月30日止六个月的人民币251.6百万元,增幅达163.7%。
综上,Kimi等竞品ARR猛追,DeepSeek再降价揭示“降价才是主趋势”,而智谱毛利率由50%骤降至26.4%,远逊DeepSeek的82.9%与阿里的50%+,叠加字节、阿里ARR数倍碾压,这是否意味着智谱未来AGI之路任重道远?