从2025年初开始,市场习惯用“最后一公里”来描述美国去通胀进程;但从现在回头看,这“一公里”可能永远也无法抵达。对于内生经济而言,美国正在经历一轮又一轮的服务价格扰动接力:约四分之三的高敏月度波动最终被后续反向所抵消。每一次单独看,都有足够理由被解释为“暂时性”,但当暂时性因素开始轮流出现,暂时本身就逐渐变成了一种结构。
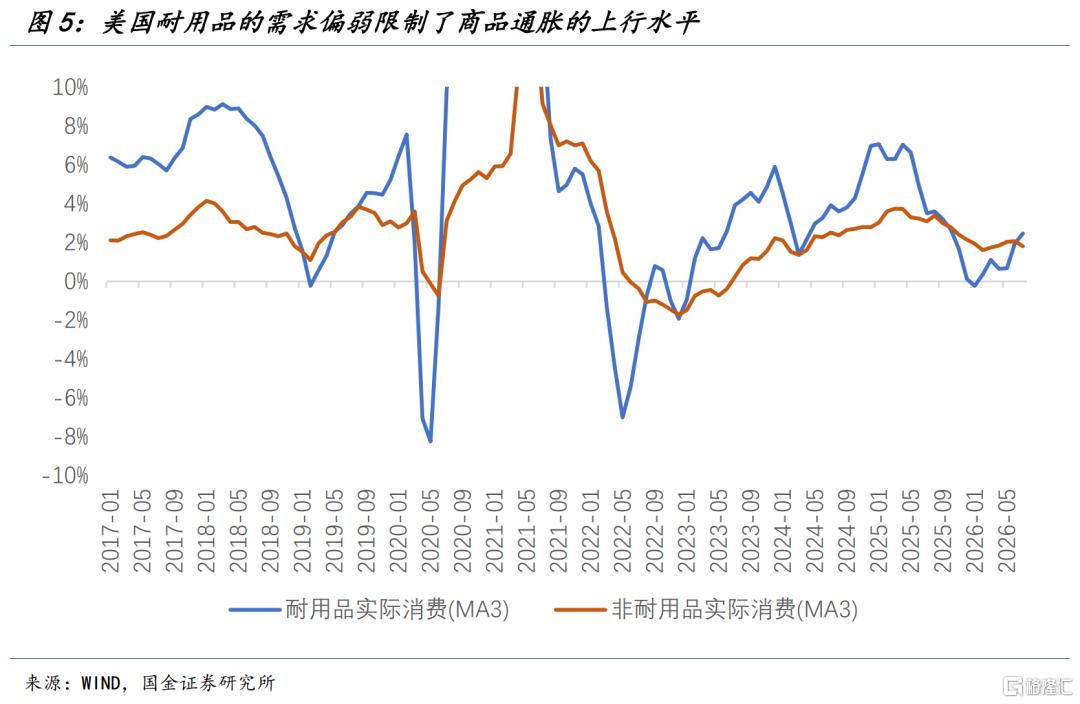
商品通胀更是无法回到公卫事件前的通缩环境。2020年以来,全球先后经历公卫事件、俄乌战争、全面关税以及中东冲突的冲击。当新冲击到来的间隔短于旧冲击的消化时间,单次冲击即使不是永久性的,商品端通胀也可能表现得更长久。好在对于商品消费而言,美国的利率仍“足够有限制性”。
当越来越多分项开始以不同时间、不同节奏对总通胀形成边际贡献,其持续性正在变得更加难以判断。对于联储而言,这种通胀比2022年更难处理:2022年的政策紧缩方向非常清楚;今天则是通胀没有高到迫使联储连续加息,却又足够顽固。
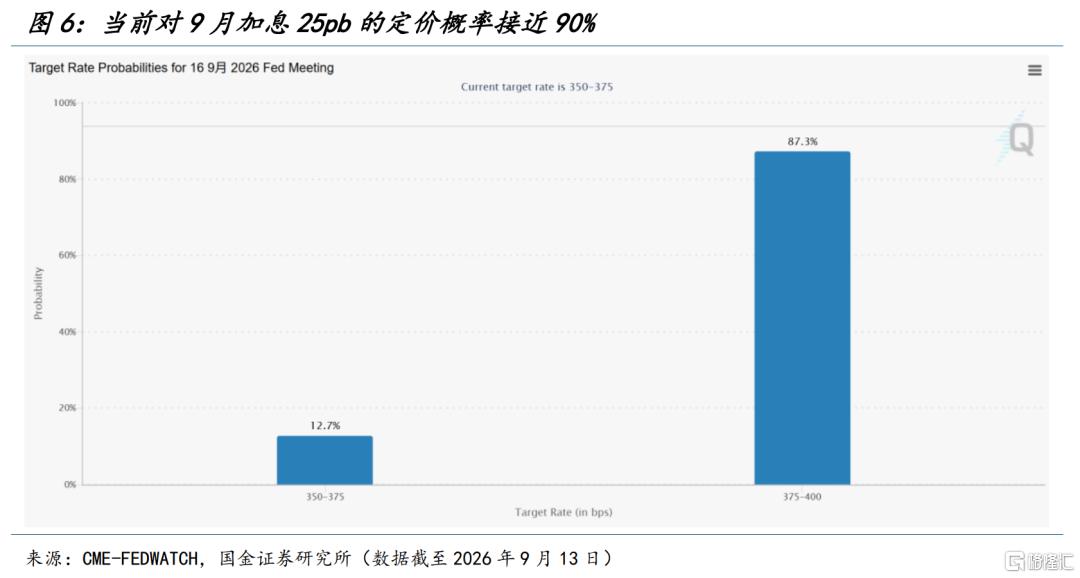
因此,联储面临更现实的问题是,似乎只有一次25bp的加息空间,那应该在什么时候使用,又希望换来什么?如果只加一次,真正最明显的政治意义可能只是向市场证明沃什并不是特朗普的“提线木偶”,同时给特朗普中期选举增加一点压力。换言之,保持利率不变也依然摆在9月FOMC桌上供联储官员选择。
但如果下一次会议马上停止,这种“独立性展示”反而会变得更难解释:既然只需要加一次,为什么这一次非加不可?倒过来看,不加息的市场后果才是最沉重的包袱,而不是连续62个月高于2%通胀目标所对应的实体经济。
真正决定中期政策方向的,还是AI究竟能够带来生产力提升,还是主要制造投资需求。更宏观的角度看,美国面临的根本问题是经济结构从消费转向投资的过程中面临周转效率下降,通胀和高利率都是经济转型的结果,这些也并非联储能解决的。相比货币政策,经济转型阶段的财政政策,以及美国财政融资才是当前政策急所。
一、走不完的去通胀“最后一公里”
美国服务价格在消化过去的成本冲击,商品价格则不断遭遇新的成本冲击;但实际上核心CPI同比已悄然回落到了2.4%的水平,是自2021年通胀上升以来的最低读数,亦接近公卫事件前平均水平。
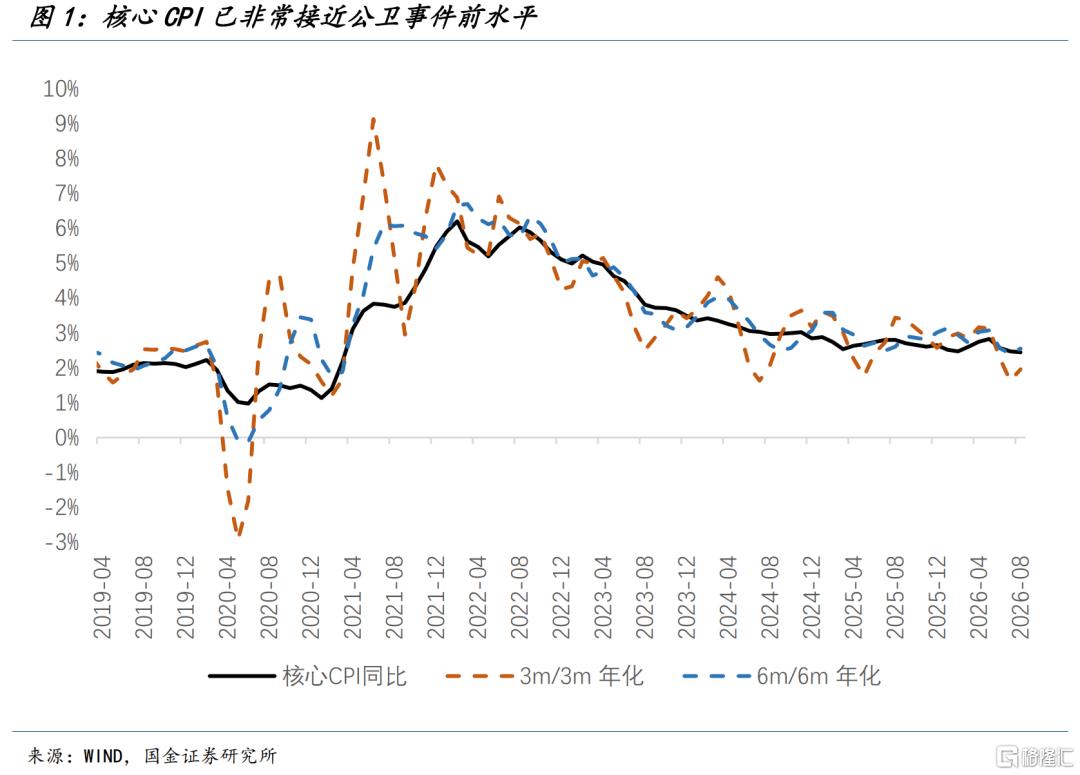
回溯2026年前八个月,美国CPI最明显的特征并不是某一类价格持续加速,而是每个月都会冒出一两个此前不受关注的分项,权重小、涨幅大,对核心CPI形成超比例贡献,下个月迅速反向;反而大家持续担忧的高权重住房通胀仍继续回落。
8月,这个异常因子落在了通信服务和在外住宿价格:前者价格环比增长5.37%,创有数据以来最高增速,贡献核心CPI 0.10%;后者价格环比增长2.36%,贡献核心CPI约0.04%,两项合计贡献8月一半的增速水平。
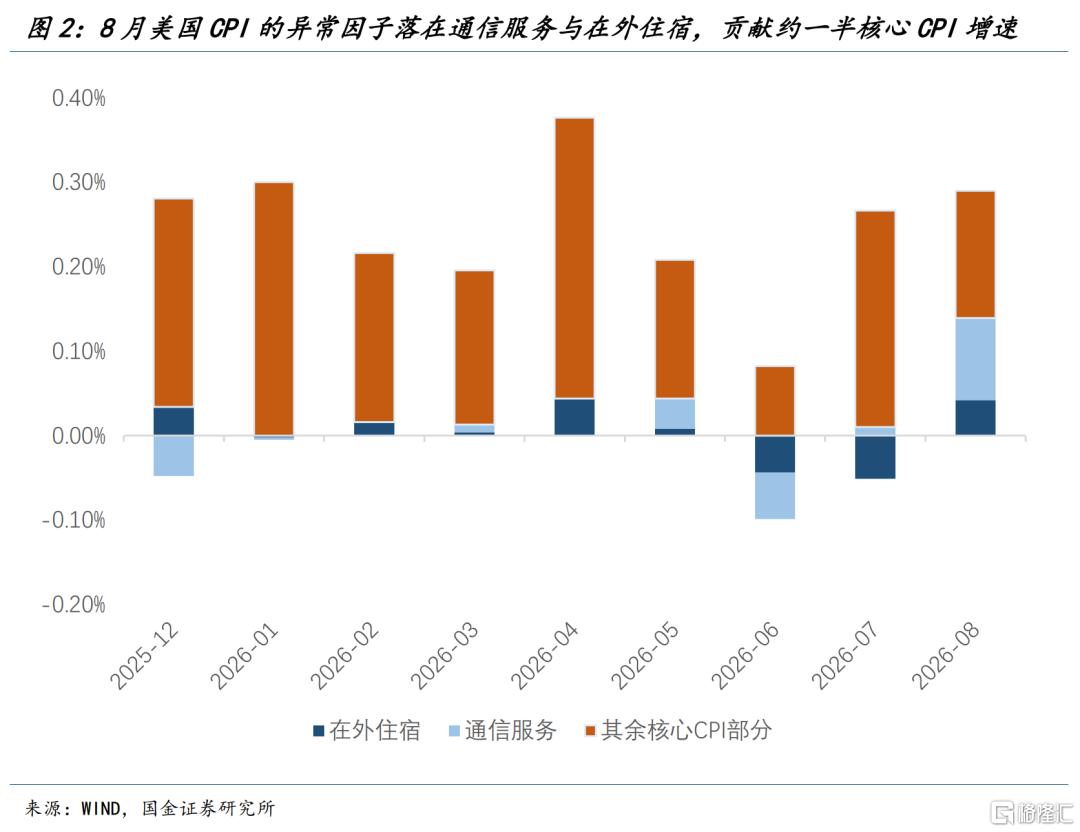
当然,我们可以去继续深究原因:25年7月起对无线服务改用替代数据法,使该分项对运营商调价高度敏感;AT&T 此前已经对部分老无限流量套餐进行提价,7-8月T-Mobile等运营商又有一批多年低价老套餐到期,被集中迁移到价格更高的新计划,多个调价动作集中到同一统计窗口带来了历史最高的环比价格上涨水平。
但如果把眼光放长远一点,今年以来我们一直在不停地为临时性CPI寻找理由:
第一组是旅行和临时住宿价格。机票1月上涨6.5%,3-5月继续上涨,7月住宿下降2.8%,8月又反弹2.4%——世界杯的6-7月“该强不强”,而8月却明显反弹恰恰说明该分项缺乏粘性。
第二组是套餐及统计方法调整。金融服务、无线通信的权重很小,但月度变动极大。金融服务1月下降10%,4-5月又分别上涨8.5%和8.3%;无线通信6月下降3.3%,8月上涨5.9%。统计方法的调整,产品质量调整和促销节点都带来了更大波动。
第三组是保险和医疗支付价格。汽车保险今年持续提供负贡献,而医疗价格则在不同月份反复变化;但总的来说我们看到了医疗价格的追赶效应。
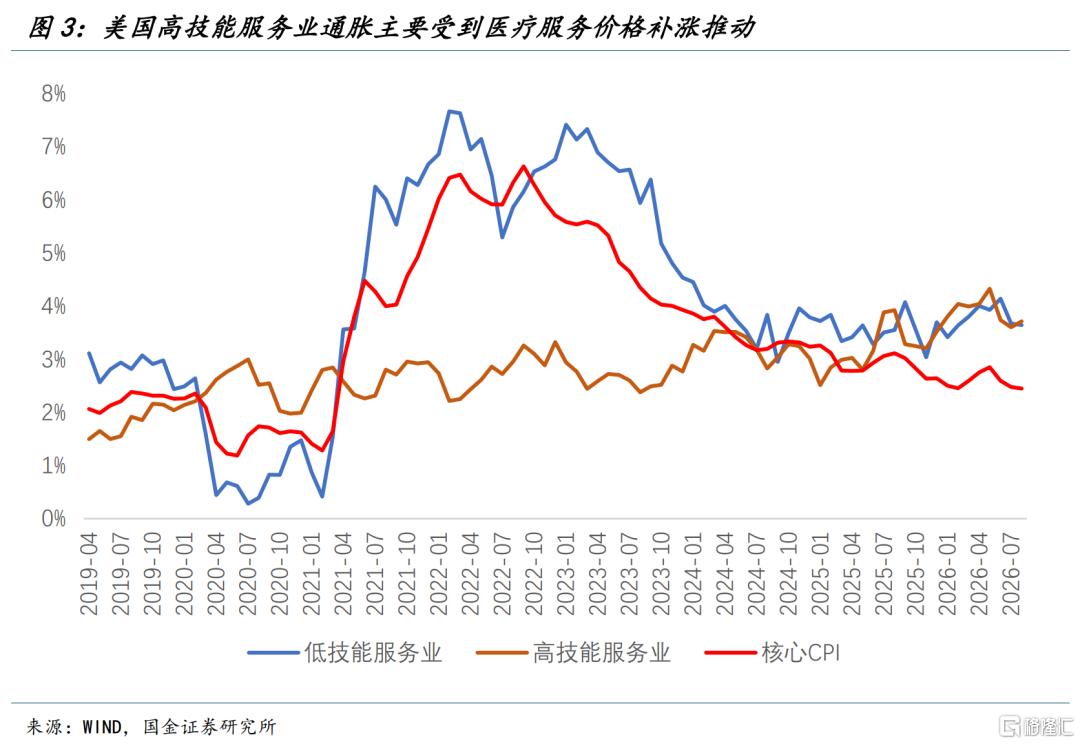
因此,如果每个月都根据当月最大的分项找解释,就会先后得到“机票通胀(能源价格传导)”、“金融服务通胀(美股涨太好、保险追赶涨价)”、“通信通胀(套餐一次性调整)”和“教育通胀”,但这些解释彼此并不连续。
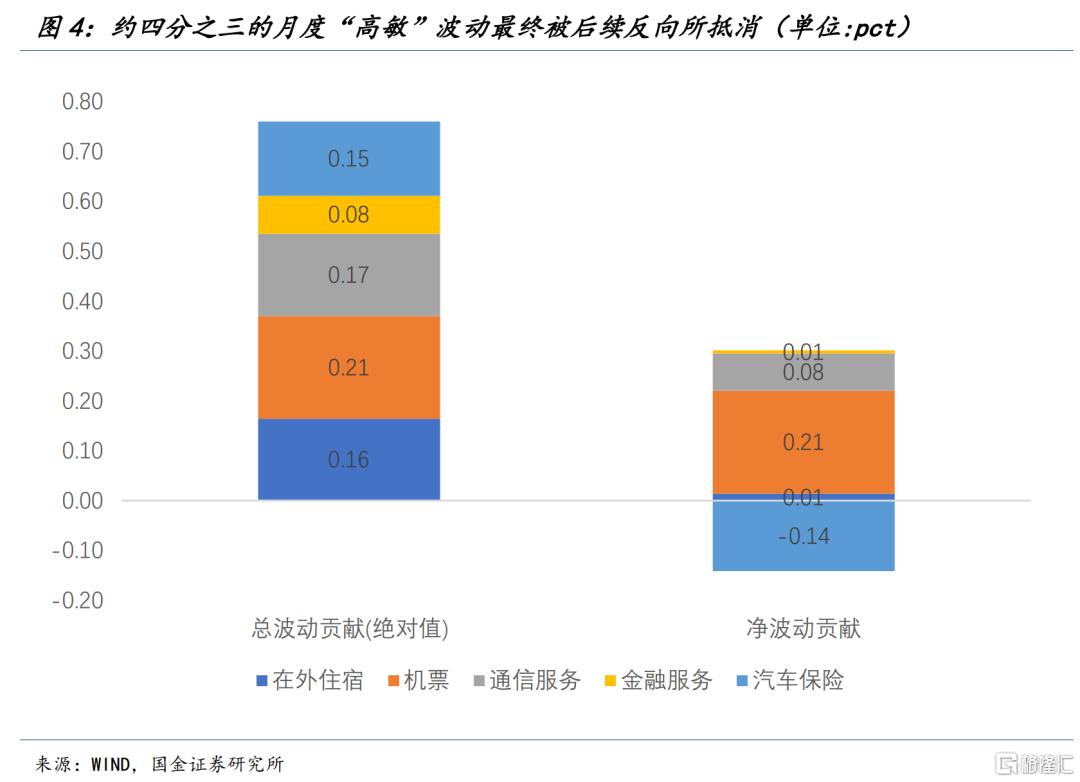
但如果我们把1-8月看作一个整体,结论是清晰的:异常项波动很大,累积方向却非常弱。把机票、住宿、无线通信、金融服务和汽车保险五个分项单独拿出来,1-8月,这五项对总体CPI的月度贡献绝对值累计约为0.76pct,但净贡献累计只有约0.16pct。
也就是说,这些分项约四分之三的月度波动(无论正负贡献)最终被后续反向所抵消,主要制造的是月度波动,而不是持续的价格水平抬升。
除了内生服务的各种异质性之外,四轮供给侧冲击带来的商品通胀也不断地首尾相接。当新冲击到来的间隔短于旧冲击的消化时间,单次冲击即使不是永久性的,总量通胀也可能表现得更长期化——好在对于商品消费而言,美国的利率“足够有限制性”,以至于需求端并未火上浇油带来更高通胀水平。
总的来说,当前通胀偏高的主要原因仍是旧冲击的延迟传导与新冲击的连续到来,这些冲击并未明显改变普遍定价行为,也并未得到持续强劲需求的支持;
二、如果一共只有25bp加息,甚至没有?
如果通胀结构呈现的是一轮又一轮的异质性,如果价格主要是在补做过去的调整,那加息对近期通胀的作用就极为有限,却可能先压低当前更具价格弹性的消费与就业。因此,联储面临更现实的问题是,似乎只有一次25bp的加息空间,那应该在什么时候使用,又希望换来什么?
真正最明显的政治意义只是向市场证明沃什并不是特朗普的“提线木偶”,同时给特朗普中期选举增加一点压力。但如果只是象征性加一次然后停下,能够提供的增量信息非常有限,反而让市场更难理解联储的反应函数,也不能让联储获得更多的声誉。换言之,保持利率不变也依然摆在9月FOMC桌上供联储官员选择。
历史上也存在“加一次就停”的情况。我们简单的引用1997年3月格林斯潘的原话:“我认为,我们正在考虑的这次行动不会是最后一次紧缩行动,(不是最后一次)的概率高于50%”(I think the odds are better than 50/50 that the move we are considering will not be our last tightening move)。
换言之,哪怕是1997年那次最浅的加息转向,也没有人不在起始去进行连贯的紧缩下注;但最终,第一次加息也成为了最后一次——是否如此,数据决定。
而1999年的政策转向本质发生了变化。在1998年为了应对亚洲金融危机和LTCM风险事件等预防式降息75bp的基础上,选择了加息回溯以及延续加息,且全周期加息幅度达到了6次共计175bp。市场角度看,彼时也开始担心科技投资更多体现为投机泡沫,资产价格和总需求快速扩张,美联储随后进入更连续的紧缩过程。
今天真正对应的问题也是一样:AI到底主要是在提高生产率、增加供给,还是主要在制造投资需求和资产泡沫?现实情况可能是两者同时存在。AI已经在编程、科研等场景提高效率,也确实创造了新的供给能力;但在当前阶段,它创造的数据中心、芯片、电力和融资需求,可能仍然数倍于已经释放出来的生产率增量。
这也是沃什设立多个工作小组、其中包括一个专门研究生产率与通胀关系的重要原因。只有等这些研究形成更清晰判断,美联储才能决定AI究竟意味着未来技术性通缩,还是需要货币政策长期对冲的需求扩张。
哪怕最终9月选择加息,也很可能是选择展示更鸽派姿态,强调数据依赖,强调货币政策双向灵活度。现实角度看,这意味着25bp加息后便停止,等数据走弱顺势降息;这也算是短期维度完成对市场,对联储,以及对美国人民的交代。特朗普的中选选情能否与货币政策调整形成因果关系则不得而知,就像鲍威尔在2024年9月降息50bp也没有帮助哈里斯获胜,最终更多只是“落人口舌”。
真正决定是否连续加息的时间点,更可能在今年底甚至明年。如果AI最终被证明明显提高生产率,同时又通过替代劳动压低居民收入和非AI需求,那么货币政策甚至可能重新面对降息压力。加得越多,非AI经济越弱,未来重新降息的时间反而可能越早。
而更宏观的角度看,美国面临的根本问题是经济结构从消费转向投资的过程中面临周转效率下降,通胀和高利率都是经济转型的结果,这些也并非联储能解决的。相比货币政策,经济转型阶段的财政政策以及美国财政融资,才是当前政策所急。
风险提示
宏观经济数据频率较低,对于跨境行业数据估计存在滞后性;美国产业政策受党派影响明显,执政党派的更换可能引发产业政策回溯;AI技术发展与产业投资存在较大不确定性。
注:本文来自国金证券股份有限公司2026年9月13日发布的《如果一共只有25bp,甚至没有?》,报告分析师:宋雪涛 S1130525030001,钟天 S1130526020001