
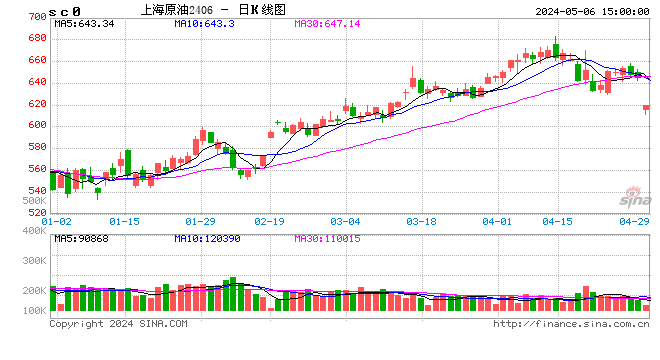
超900元/桶!原油再破上市新高,强在哪了?

市场资讯
7 hours ago

热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  作者:许鹏艳/F3034987、Z0014614/

  一德期货能源化工分析师

  要点速览版

  • 逻辑梳理

  定价差异:霍尔木兹海峡主要冲击是亚太地区,SC作为亚太消费区的到岸价格;

  短缺扩大:沙特遭受无人机袭击,东西管线预防性停输,短缺规模扩大至700-800万桶/日

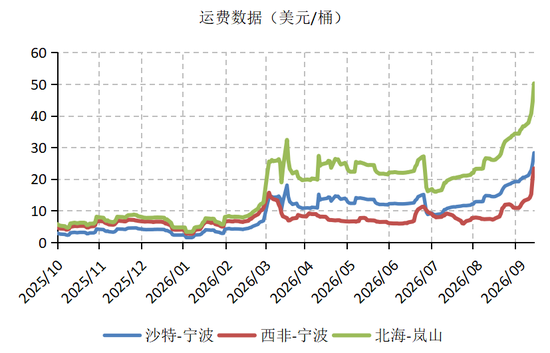
  运费上涨:中东和北海运往中国的运费出现9-10倍的涨幅,推高溢价。

  • 风险提示

  油价的波动还有可能进一步上升,交易者应严控风险,谨慎参与。

  受到地缘冲突升级的影响,国内原油价格大幅上行,截至9月14日收盘,SC原油价格最高至910元/桶,创下了自2018年3月26日上市以来的最高价,初步估算溢价同时刻的Brent价格约25美元/桶,SC为何如此强?

  01、不同原油期货反映不同地区的基本面

  目前,全球流动性较好的四大原油期货按上市时间的先后分别为:CME的WTI、ICE的Brent、DME的Oman和INE的SC原油期货。WTI原油期货反映的是北美地区的基本面,Brent原油反映的是欧洲地区的基本面,Oman反映的是中东地区的基本面,SC则反映的是以中国为代表的亚太地区消费区的基本面。从价格上来看,WTI、Brent和Oman反映的油价是离岸成本,而SC反映的是到岸成本;从格局上来讲,中东霍尔木兹海峡的中断威胁影响的主要是亚太地区的供应,所以SC原油表现偏强。

  02、沙特东西管线暂停供应短缺瞬时扩大

  受到今年3月开始美伊冲突的影响,霍尔木兹海峡断航,影响了中东主要国家的原油和成品油的出口,只有沙特和阿联酋两个国家有管道可以转运绕开海峡的运输,沙特东西管线设计输量约为700万桶/日,理论可转运能力约有500万桶/日。9月11日前后,沙特宣布因遭受无人机的袭击,东西管线预防性停输。我们根据船期数据测算,截至8月底,在管道关闭之前,原油市场的短缺约为400万桶/日,管线停输将导致市场供应短缺急剧扩充至700-800万桶/日。

  03、不断上涨的运费推高了到岸成本

  持续了半年多的冲突,对油轮市场也产生了重大影响。从我们跟踪的运费数据来看,中东和北海运往中国的运费最新数据显示分别为28.3美元/桶和50.2美元/桶,而2025年均值分别约为:2.4美元/桶和4.8美元/桶,相比之下,运费均出现了9-10倍的涨幅。运费的不断上涨,大大推高了消费地原油的到岸成本。

  写在最后

  总之,地缘因素的波动仍旧是影响当下油价的核心,而地缘又存在较大的不确定性,在市场风险和波动上涨的当下,油价的波动还有可能进一步上升,交易者应严控风险,谨慎参与。
新浪合作大平台期货开户 安全快捷有保障

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10