假设你手里有100万。
不炒短线,也不猜明年哪个行业最牛,只想把这笔钱放得稍微稳一点,长期慢慢增长。
现在给你几个选择。
最简单的,全部买中国股票。
稳一点,股票之外加点债券。
再进一步,放10%黄金。
或者干脆把一部分钱挪到美国,买点美股、美债。
问题来了:
13年以后,到底哪种方法赚得更多?哪种过程最难受?
最近我专门把这件事情算了一遍。
结果挺有意思。
先做一个100万元的实验
测试时间是2013—2025年,一共13个完整年度。
我设计了5种非常简单的组合。
第一种,100%中国股票。
第二种,60%中国股票+40%中国债券。
第三种,在中国股债组合里再加入10%黄金。
第四种,把一部分股票和债券挪到美国,形成“中国股票+美国股票+中国债券+美国债券”。
第五种,在中美股债基础上,再加10%黄金。
海外资产最终全部换算成人民币。
也就是说,我们完全站在一个中国投资者的角度看。
为了让测试尽量公平,股票都按包含分红的总回报口径计算,债券也包含利息收益,每年年底把组合重新调整回原来的比例。
先看最直观的结果。
假设2013年拿出100万,一直放到2025年底:
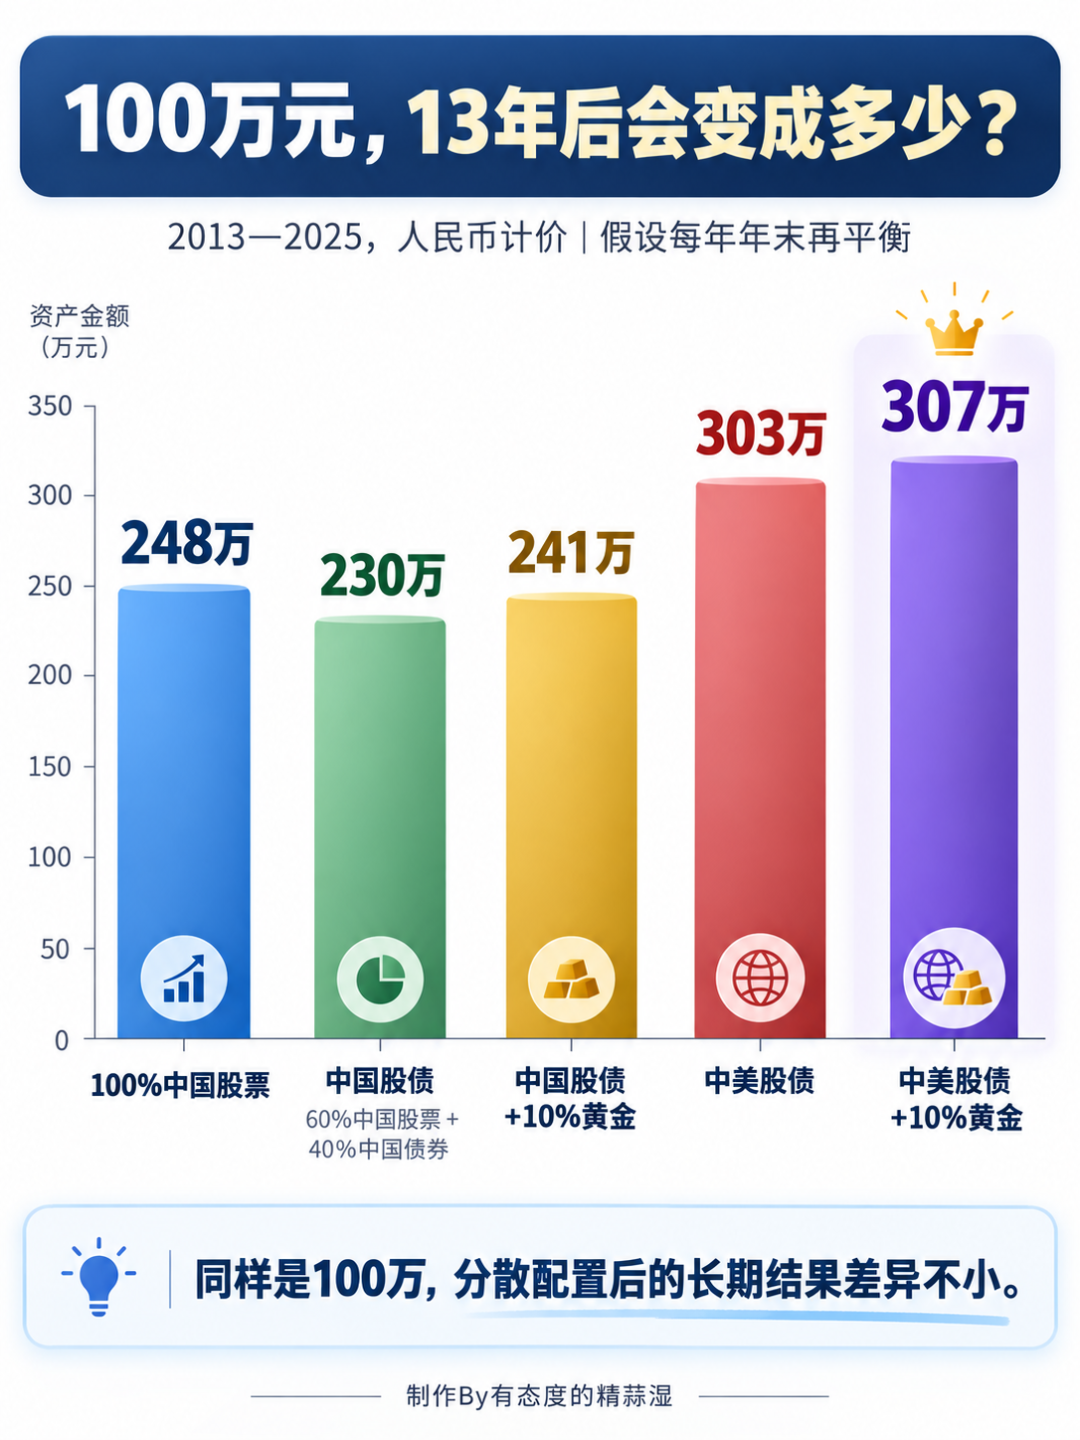
第一眼看过去,可能很多人马上得出一个结论:
那不就是美国这十几年涨得好嘛。
确实有这个因素。
所以如果文章只讲“248万和307万”,意义其实不大。
真正让我觉得有意思的,是接下来这组数据。
赚多少钱是一回事,路上有多颠又是另一回事
投资有一个经常被忽略的问题:
你最后赚到了钱,不代表你中间拿得住。
同样100万,最后都变成200多万。
一个组合中途经常大涨大跌,另外一个组合一路相对平稳,这两种持有体验完全不是一回事。
这13年里,100%中国股票的年化波动大约是:
24.02%。
中美股债+黄金的年化波动大约是:
9.27%。
什么意思?
不需要去理解“标准差”这些金融术语。
简单理解就是:
前者像坐过山车,后者更像坐高铁。

更有意思的是,它并不是为了稳,就牺牲掉了收益。
100%中国股票,这13年的年化收益大约是:
7.22%。
而中美股债+黄金:
9.01%。
也就是说,在2013—2025这段历史里:
收益反而更高,但波动只有前者的大约四成。
这才是我理解的“投资性价比”。
不是单纯问:
谁赚得最多?
而是问:
我每承担一份风险,到底得到了多少回报?
我自己其实更在意另一个数字:最难受的时候亏多少
很多人做资产配置,盯着年化收益看。
但我越来越觉得,家庭投资更应该关注:
最差的时候你能不能扛得住。
因为100万涨20%,谁都开心。
但如果100万先跌成60万,再慢慢涨回来,大部分人根本熬不到最后。
这次测试里,按照年末净值计算:
100%中国股票的最大回撤大约是:
-29.73%。
60%中国股票+40%中国债券以后:
-13.85%。
再加入10%黄金:
-10.74%。
中美股债再加10%黄金:
只剩下大约:
-7.42%。
把它换成人话。
同样是100万。
一个组合最难熬的时候,账面可能已经跌到70万左右。
另外一个组合,大约还有92万多。
你觉得这两种投资体验会一样吗?
这也是为什么我一直觉得:
资产配置真正重要的地方,不只是帮你赚钱,还要帮你活到赚钱的那一天。
黄金不是为了让你发财
这次测试里,我特意把黄金单独拿出来看。
因为现在有一种声音很容易走向两个极端。
一种觉得黄金什么用都没有,不产生利息,也没有企业盈利。
另一种则因为这几年黄金涨得好,恨不得把黄金当成万能资产。
我觉得都不对。
一个很有意思的数据是:
如果这次测试只做到2023年,加入10%黄金的组合,年化收益其实还略低一点。
做到2024年底,依然略低。
直到2025年黄金出现非常大的上涨以后,带黄金的组合长期收益才反超。
但有一件事几乎一直没有变:
加入黄金以后,组合的波动更低,回撤也更小。
这就是我理解黄金在家庭资产里的真正位置。

我买黄金,并不是因为觉得它每年都要涨。
而是因为:
万一有一天,股票不好用,债券也不好用,我希望家里还有第三种东西。
所以黄金更像是一份“风险预算”。
而不是收益冲刺工具。
真正改善最大的,其实不是黄金,而是跨地区
再比较两套组合。
“中国股债+黄金”的年化收益大约是6.99%,波动13.85%。
进一步把一部分股债资产放到美国以后,中美股债+黄金组合的年化收益提升到9.01%,波动反而下降到9.27%。
为什么?
原因并不复杂。
中国和美国并不会每一年同时涨,也不会每一年同时跌。
比如2023年。
沪深300全收益大约跌了9%。
但中美股债黄金组合,当年却上涨了大约9%。
一来一回,相差接近18个百分点。
再比如2018年,中国股票表现很差。
如果所有资产都在中国股票里,压力非常大。
但当组合里同时有中国债券、美股、美债和黄金的时候,并不是所有东西都和A股一起跌。
资产配置最重要的东西,其实就是这四个字:
不要同涨同跌。
但分散投资也有一个让人非常难受的缺点。
2014年就是最好的例子。
那一年中国股市非常强。
沪深300全收益一年上涨超过50%。
如果你100%持有中国股票,那一年体验当然非常爽。
而中美股债黄金组合,只涨了20%出头。
这时候,你一定会怀疑人生:
别人一年赚50%,我怎么才20%?
这其实就是分散投资最难坚持的地方。
我甚至觉得:
分散投资最大的敌人,很多时候不是熊市。
而是:
别人赚钱的时候,你赚得没他多。
因为熊市来的时候,大家一起亏,你反而容易接受。
真正难受的是牛市里别人满仓一个市场赚疯了,你手上还有债券、黄金、海外资产,看起来全部都在“拖后腿”。
但问题是:
2013年底的时候,谁能确定2014年中国股票一定涨50%以上?
如果你每年都能提前知道第二年的第一名,根本不需要资产配置。
真正需要资产配置,就是因为我们不知道。
中国人一旦投资海外,还有一个问题根本绕不开
汇率。
很多人会觉得:
我通过人民币买一只QDII基金,钱也没真正换成美元,所以和汇率没什么关系。
其实不是。
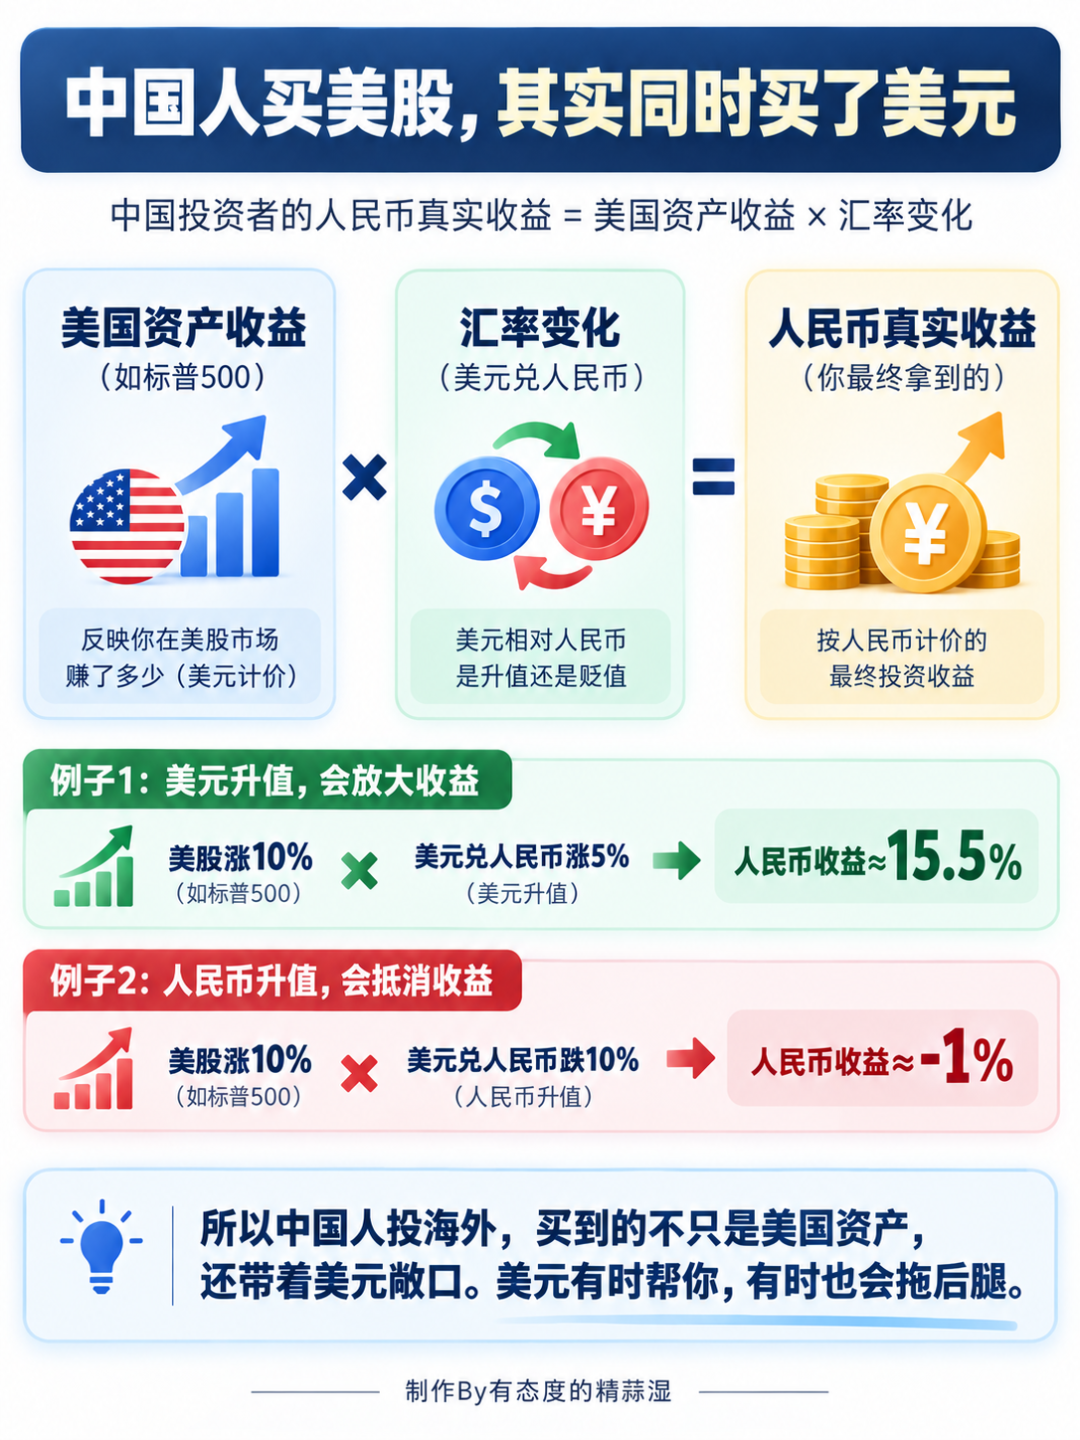
只要底层资产是美国资产,而且没有做人民币汇率对冲,你最后的人民币收益,就不只是美股涨跌。
比如标普500涨10%。
如果同期美元兑人民币又上涨5%,人民币投资者最终大约能赚15.5%。
但如果美股涨10%,同期美元兑人民币跌10%,那你最后的人民币收益可能已经非常接近0。
所以中国人投资美国市场,真正买到的是:
美国资产收益+美元兑人民币变化。
跨地区投资,天然就把我们带到了跨币种。
更有意思的是,这13年里美元居然还降低了组合波动
我又做了一个简单的反事实测试。
假设2013—2025年,美国股票、美国债券和黄金的美元价格全部保持真实走势,但是美元兑人民币汇率永远不变化。
结果怎么样?
真实世界里的中美股债黄金组合:
年化收益大约9.01%,
波动约9.27%,
最大年末回撤约-7.42%。
假设汇率完全不变以后:
年化收益下降到约8.49%,
波动反而上升到约10.74%,
最大年末回撤扩大到约-12.03%。
换句话说:
在2013—2025这段历史里,
美元不仅给中国投资者贡献了一部分收益,还成为了一个分散风险的来源。
但这句话千万别理解成:
美元以后一定涨。
2017年、2020年、2025年,人民币升值的时候,美元都明显拖累过中国投资者的海外资产收益。
所以美元不是免费收益。
它只是另外一个和中国资产走势不完全同步的变量。
有时候帮你。
有时候拖你后腿。
这恰恰就是“分散”。
所以这次算完,我对资产配置的理解反而更简单了
以前我们喜欢问:
明年A股涨还是美股涨?
黄金还能不能买?
人民币涨还是美元涨?
但如果一个家庭未来20年的财富安全,建立在这些问题我必须每一次都猜对,那本身就是一件风险很大的事。
所以现在我更愿意问三个问题。
如果股票判断错了怎么办?
所以我需要债券和黄金。
如果未来几年中国市场表现不好怎么办?
所以我希望有一部分海外资产。
如果未来人民币和美元的走势和我想的不一样怎么办?
所以整个家庭的购买力,也没必要100%押在一种货币上。
这次13年的历史测试,当然不能证明未来13年还会重复同样的结果。
美国股市过去这些年本身就处在一段非常强的周期里。
而且这次为了让数据简单易懂,最大回撤采用的是年末净值计算,并不是日度盘中最大回撤,真实投资过程中肯定会更剧烈。
所以这不是在告诉大家:
照着某个比例抄作业。
更不是在告诉大家:
美国一定赢、中国一定输,或者黄金未来一定涨。
我真正想说的是:
资产配置的意义,从来不是预测未来。
而是让你的家庭财富,不需要靠连续猜对未来,才能过得不错。
我们不知道未来20年,股票、债券、黄金谁最好。
也不知道中国、美国谁会成为下一阶段赢家。
更不知道人民币和美元未来会走向哪里。
但恰恰因为不知道,
所以才需要配置。
如果你看完这篇文章,也想知道自己的家庭资产到底算不算“分散”,我做了一份:
《家庭全球资产配置体检表》
把你的存款、股票、基金、黄金、保险、海外资产等填进去,它会帮你重新从几个角度看自己的钱:
资产是不是过度集中在股票或房产?
是不是大部分财富都压在中国一个市场?
是不是几乎所有资产最终都是人民币购买力?
黄金、海外资产和防守资产到底够不够?
很多家庭看起来资产很多,真正拆开以后,可能底层押的还是同一个风险。
想拿这份表,可以加我微信wangdd104,备注“资产体检”,我发给你。

数据说明:本文测试区间为2013—2025年完整年度;中国股票采用沪深300全收益口径,中国债券采用中债综合类指数口径,美国股票采用S&P 500 Total Return,美国债券采用Bloomberg U.S. Aggregate Bond Index,黄金按美元金价并折算人民币,海外资产按年末USD/CNY换算人民币收益。组合按年再平衡。本文最大回撤为年末净值口径,不代表日内或月度最大回撤。历史数据不代表未来收益。