智通财经APP获悉,大摩发布最新研究报告指出,全球AI基础设施的狂热扩张正从下游的GPU和晶圆代工,全面向上游关键基础材料领域扩散。这一趋势不仅重塑了印制电路板(PCB)和多层陶瓷电容器(MLCC)的供应链体系,更催生了一轮周期长、确定性高的上游材料“超级周期”。
AI 几乎贡献了行业全部净增长
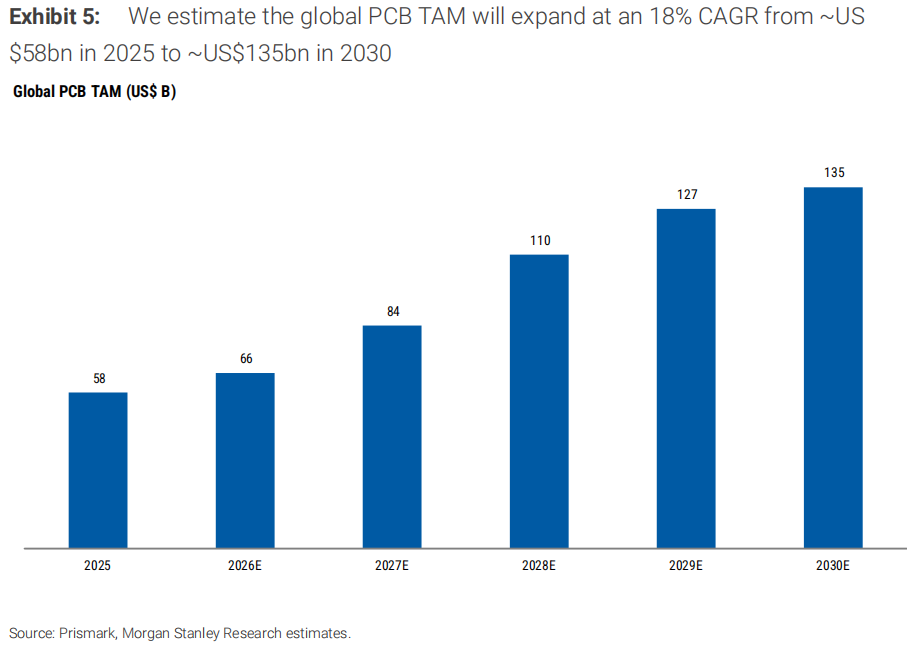
大摩测算,全球 PCB 市场规模将以 18% 的年复合增速,从 2025 年的约 580 亿美元扩张至 2030 年的约 1350 亿美元;其中 AI/数据中心相关需求将增长超过六倍,从约 130 亿美元升至 860 亿美元,占行业收入的比重从 20%–25% 跃升至 64%。换言之,到 2030 年,AI 与数据中心贡献了行业几乎全部净增量,其他终端需求基本持平。
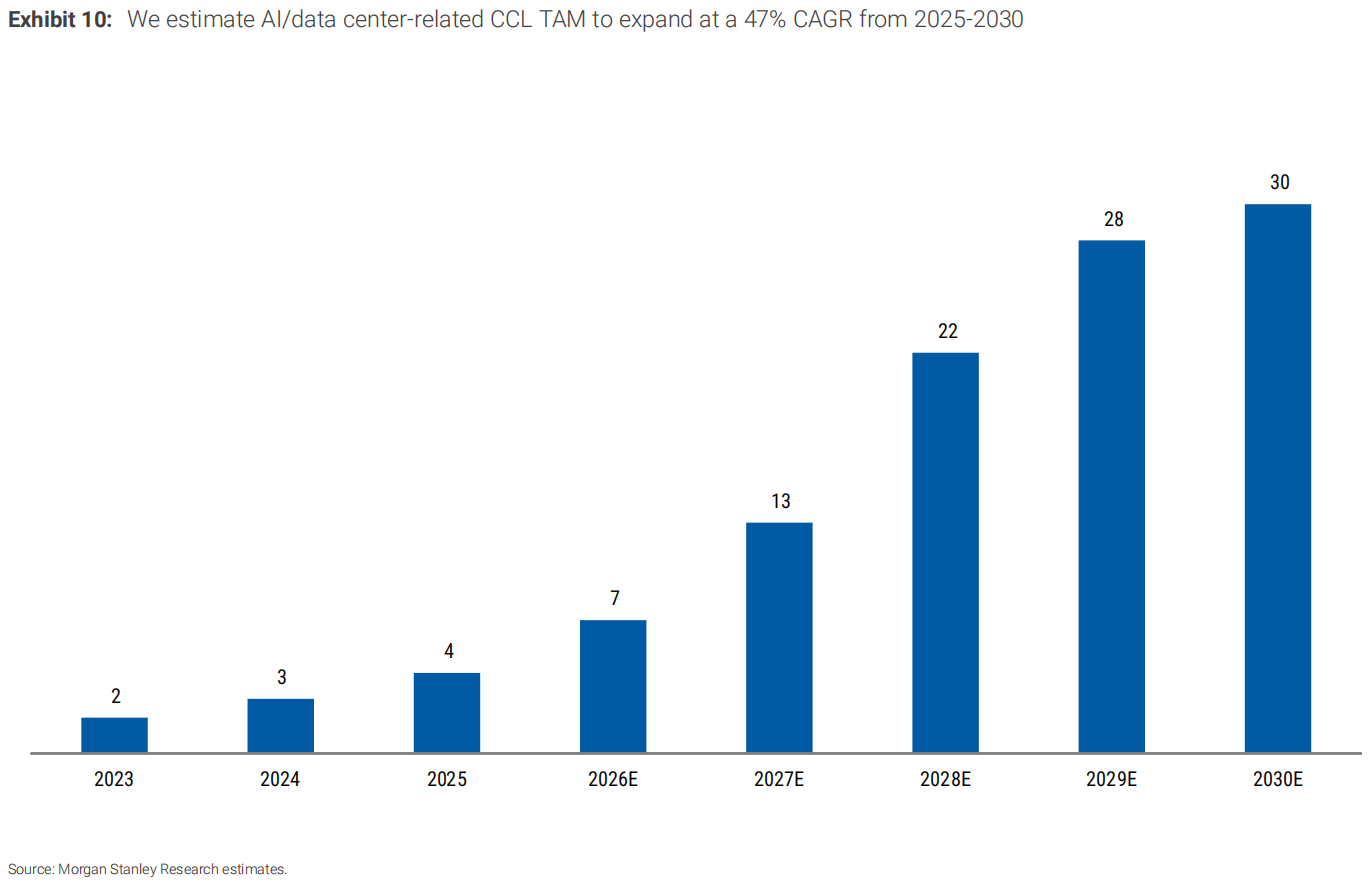
覆铜板(CCL)的斜率更陡:全球市场规模将从约 190 亿美元增至 470 亿美元(CAGR 约 20%),而 AI/数据中心 CCL 需求将从约 40 亿美元暴涨逾七倍至约 300 亿美元(CAGR 约 47%),贡献行业约 90% 的净增长。英伟达平台从 Blackwell 的 M8 等级,向 Rubin 的 M8.5、再到 Feynman 预期的 M9/M10 迁移,持续推高单机材料用量与价值量。
制造复杂度也在质变:一块先进 AI PCB 的端到端交期约 100 天,是普通多层板(46 天)的 2.2 倍;英伟达级计算板需要 22 层、五次压合,而常规 12–16 层板仅需一次压合。
三大最紧缺材料
排名第一:高端玻纤布。 受丰田织机供应受限(2027 年底月出货量仅 300 台)、高端玻纤纱紧张与技术壁垒三重制约,中国玻纤布价格年内已翻倍,库存处于极低水平。大摩预计 2026 年供应缺口约 40%,2027 年进一步恶化,2028 年才缓解至约 30%。日本玻纤布均价已从 2023 年的 3274 日元/公斤涨至 2025 年的 4589 日元/公斤,涨幅 40%。日东纺(Nittobo)已将 2025–2028 财年累计资本开支从 800 亿日元大幅上调至约 1200 亿日元。
排名第二:HVLP4+ 超低轮廓铜箔。 据 CBC Metals,AI 服务器 HVLP 铜箔需求 2026 年将同比增长 260% 至 2.4 万吨,2027 年再增 108% 至约 5 万吨;中国铜箔行业开工率已超 93%。大摩模型显示 2027 年供需缺口约 31%(月需求 3270 吨,产能只有2495 吨),2028 年仍有约 20%。供给高度集中,三井金属独占 2026 年全球产能的 41%,是量与价的最主要受益者。
排名第三:光纤,价格创七年新高。 超大规模 AI 数据中心的光纤用量是传统数据中心的 5–10 倍,部分估算显示每机架用量高出 5–36 倍;2025–2030 年 AI 驱动的数据中心光纤需求 CAGR 预计超 20%,2026 年数据中心相关光纤需求同比增长 69%。康宁已承诺将美国光纤产能提升 50%、光连接产能扩张 10 倍,Lumen 一家就锁定了其 2025–2026 年全球产能的 10%。
估值:回调给出了第二次机会
AI 材料板块过去 12 个月上涨 91%,但仍跑输 PCB/CCL 板块同期的 147%;且自 2026 年 5–6 月的 52 周高点已平均回撤约 36%。当前板块 2026 年预期市盈率约 26 倍,对比 PCB/CCL 的约 35 倍,估值差距存在收窄空间。大摩强调"下一阶段是含量,而非数量":其 2030 年 CCL 市场规模约 470 亿美元的预测,显著高于市场共识的 300–350 亿美元,反映单机材料价值量的提升仍被低估。资本开支背景依然强劲——大摩预计 2026 年现金云资本开支约 1.2 万亿美元(同比+104%),2027 年约 1.6 万亿美元(+38%)。
组合与长尾
大摩首选标的为:日东纺、宏和科技(Grace Fabric)、三井金属、Co-Tech、康宁、古河电工、三菱瓦斯化学与 Denka。
树脂(PPE/OPE、BMI、氰酸酯)是结构性受益者但稀缺度较低;MLCC 方面,村田 4–6 月订单出货比达 1.47,为 2004 年以来最高,稼动率约 95%。
更长期的期权在于:合成钻石(Rubin 功耗达 2300W,传统铜散热已不够用,钻石-铜复合材料热导率可达 600–1000 W/m·K,高纯 CVD 钻石更达 2000–2400)、钨与钼的材料替代(3D NAND 由钨转钼),以及稀土与氧化钪(SOFC 数据中心供电方案)。
风险提示
光纤中期产能激进扩张或令供需正常化、压制价格;丰田织机瓶颈短期无解,制约玻纤布扩产;MLCC 介质粉末涨价仍需与下游艰难谈判,可能挤压组件利润。
结语
大摩的核心判断是下游 AI 硬件的估值已经计入了大部分故事,而上游材料——尤其是高端玻纤布、HVLP 铜箔与光纤——的供应紧缺将至少持续到 2028 年。那里,才是这轮超级周期中预期差最大的地方。