摘要
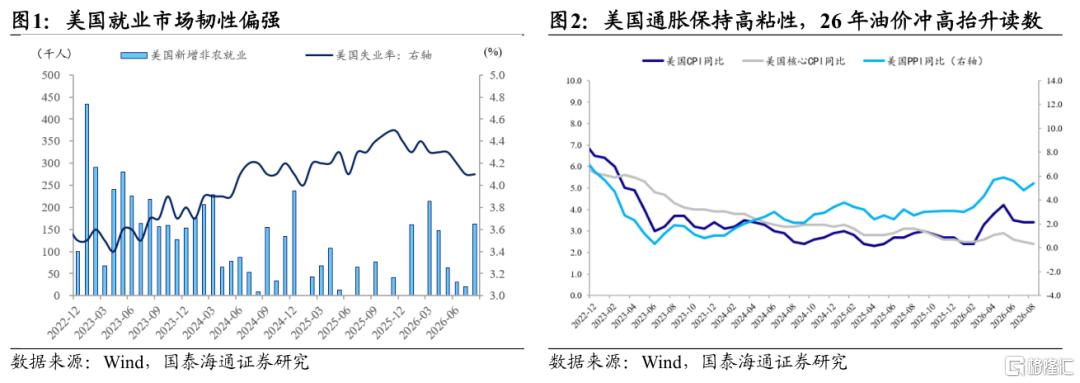
美国通胀保持粘性,美联储或重启加息,但CPI落地后资本市场反而呈现交易“利空落地”的特征。 美国8月CPI同比3.4%、环比0.4%,核心CPI同比2.4%,整体接近市场预期,仅核心CPI环比略超预期。数据公布后,市场对9月加息的定价进一步升温,FedWatch隐含概率由70%附近升至86%,年内第二次加息的预期也有所抬升。但资本市场并未继续交易紧缩冲击,反而显得“利空落地”:美债2年期收益率上行,10年期基本持平、30年期小幅回落,曲线略有走平;美股结束此前四连跌,黄金和比特币盘中波动较大但收盘基本回到原点。随着9月加息逐渐被市场计价,下一阶段的关键分歧转向年内是否还会再次加息。
市场对9月FOMC加息25BP的看法较为一致,分歧在后续的政策路径,即关键是年内是否再加一次。后续重点关注FOMC会议上沃什的表态和指引:(1)如果9月加息25BP且沃什表态暧昧(对抗通胀不够坚定),后续美债的交易可能继续是“长痛”模式,短期利空落地有利于美债修复,但压制通胀的作用偏弱,此后曲线可能再度走陡。(2)如果沃什对年内再加一次给出较明确信号,则属于转向“短痛”模式,通胀预期回落,美债短端上行而长端上行空间收窄,美股可能承压。目前看,我们认为前一种情形的概率较大。
美联储加息向中债的传导主要有三条路径,当前均不支持“美债上行、中债必然承压”的简单推演。一是汇率路径:美联储政策向国内传导的核心渠道是人民币汇率,但当前人民币的主要压力仍在升值一侧,外贸实体结汇流对汇率的影响强于中美利差,即使美联储加息带来美元阶段性反弹,国内货币政策仍有望保持“以我为主”。二是中美利差路径:利差对汇率的解释力本身有限,即便考虑利差,也应更关注短端而非长端;当前中美长端利差走阔几乎全部来自期限利差分化,美债长端更多反映财政、通胀等因素,并不意味着国内货币政策约束同步增强。三是风险偏好与基本面路径:美国在较高政策利率基础上进一步加息,或压制海外权益估值与制造业景气,并通过股债风险偏好和外需向国内传导,反而对中债形成一定支撑。
总体而言,美联储若重启加息,对中债的影响或为中性偏多,债市行情仍等待进一步催化。10年美债一度逼近5%,中美10年国债利差接近330BP的历史极值,对国内债市更多体现为情绪扰动,而非资本流动或货币政策约束的实质性增强。后续重点关注9月FOMC决议及对年内后续加息路径的指引;无论年内是否出现第二次加息,从汇率约束、风险偏好和基本面传导来看,对中债均不构成明显利空。当前国内债市仍处于弱震荡阶段,等待行情破局的催化因素。
风险提示:流动性超预期收紧;经济修复大幅加速;债券供给放量。
正文
美国8月CPI基本符合预期:同比3.4%、环比0.4%,核心同比2.4%,都在市场预期附近,只有核心CPI环比0.3%略超预期的0.2%。数据公布后,FedWatch隐含的9月加息概率从70%附近跳升至86%,年内加第二次的定价也同步走高。与此同时,随着10年美债一度逼近5.0%的关口,中美10年国债利差走阔到接近330BP的历史极值,对债市情绪形成一定压制。
我们认为,美联储后续转向加息,对中债影响的方向是中性偏多。重点关注三方面:其一,美联储政策周期向国内传导的核心渠道是人民币汇率,但人民币汇率定价的核心是外贸实体结汇流的方向,当前汇率的压力依然是升值而非贬值;其二,即便从中美利差的视角出发分析汇率,关键的也是短端利差而非长端利差,现阶段中美长国债利差走阔的核心是期限利差分化,货币政策只能解释一小部分;其三,美联储重启加息对海外权益、海外制造业景气度会有冲击,这会同时影响国内股债风偏以及经济基本面的逻辑。
美国资本市场演绎“利空落地”,关键是年内是否再加一次
8月美国CPI数据公布后,加息预期升温但美债相对走强,原因有三层:其一,前期长端美债已经超跌,8月PPI公布后市场自动代入CPI会更加超预期,而实际读数基本在预期内;其二,前一日长端美债的过度下跌打出了止损盘并引来反手做空,数据落地后情绪企稳,短期空头平仓;其三,原油价格自高位回落亦缓和了通胀交易的情绪。
不止是美债,从美股到黄金比特币,基本都定价的是“利空落地”的逻辑:8月美国CPI数据公布后,美债2年走高、10年收平、30年略有回落,长端反而修复,9月加息基本确认后曲线略有走平;美股三大指数收盘集体上涨,结束此前四连跌;黄金与比特币盘中振幅都不小,收盘基本回到原点。
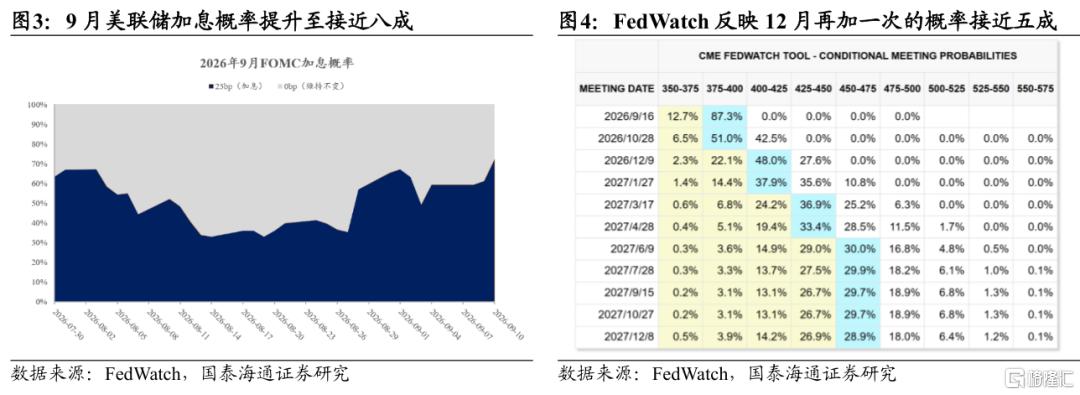
往后看,市场对9月FOMC加息25BP的看法较为一致,分歧在后续的政策路径,即关键是年内是否再加一次。根据FedWatch反映的政策利率路径,目前市场对年内第二次加息的定价集中在12月,概率为48%。后续重点关注FOMC会议上沃什的表态和指引:(1)如果9月加息25BP且沃什表态暧昧(对抗通胀不够坚定),后续美债的交易可能继续是“长痛”模式,短期利空落地有利于美债修复,但压制通胀的作用偏弱,此后曲线可能再度走陡。(2)如果沃什对年内再加一次给出较明确信号,则属于转向“短痛”模式,通胀预期回落,美债短端上行而长端上行空间收窄,美股可能承压。目前看,我们认为前一种情形的概率较大。
美联储加息向国内债市传导的三条路径
近期长端美债利率冲高,曲线走陡,对国内债市情绪有所压制。特别是9月10日10年美债逼近5%,为2023年以来最高,同期中债10年维持在1.68%,利差走阔至接近330BP的历史极值。我们认为,中美长国债利差创新高在情绪上有冲击力,但实际对债市影响有限。我们从三条路径分析美联储加息向中债的传导,当前均不支持“美债上行、中债必然承压”的简单推演。后续美联储若重启加息,对债市也是中性偏多。
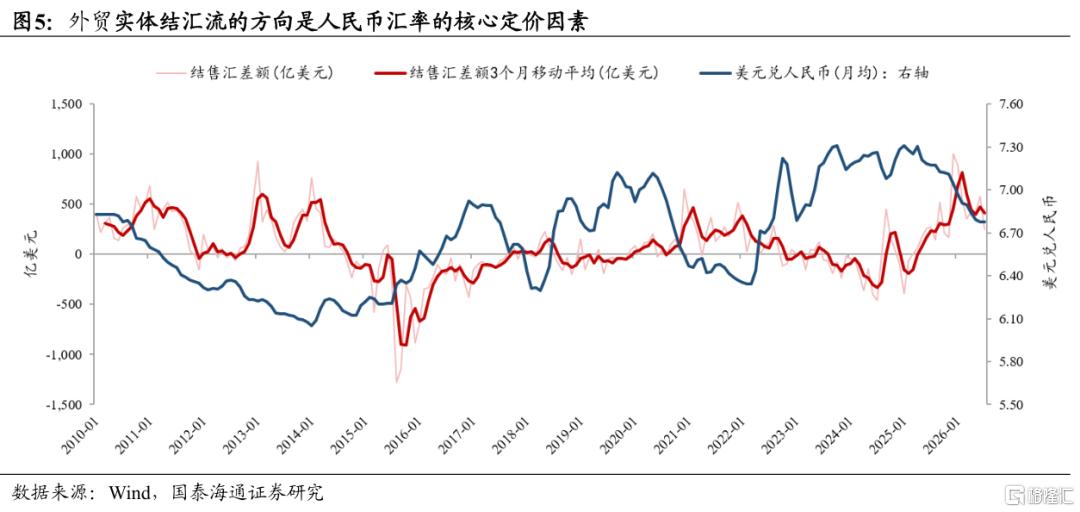
其一,人民币汇率定价的核心是外贸实体结汇流的方向,当前的压力是升值压力而非贬值压力。
美联储、美债利率对国内的影响,最核心的是通过汇率传导,约束国内货币政策。但整体上,人民币汇率的核心定价因素是实体结汇流的方向,当前人民币的压力是升值压力而非贬值压力。25年下半年以来人民币持续升值,核心驱动因素是外贸实体顺周期的结汇行为。特别是26年7月以来,长端美债利率冲高,美债曲线走陡,伴随着的是美元指数走弱,人民币对美元继续升值,自6.8附近升至6.7的关口。当前外汇市场需要对冲的压力在升值一侧而非贬值一侧。在这一前提下,即便美联储加息带来美元的阶段性反弹,对人民币汇率的影响有限,国内货币政策还是将“以我为主”。
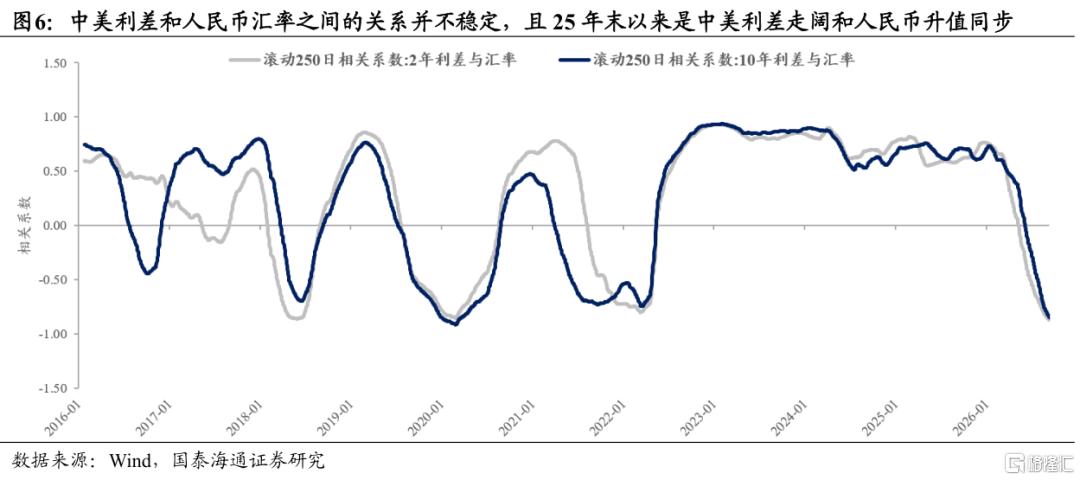
其二,中美利差对汇率变动的解释力偏低,即便基于利差分析,关注的也应该是短端而非长端。中美期限利差的分化,货币政策只能解释一小部分。
在资本项目尚未完全开放、汇率仍有管理的条件下,利差对人民币汇率来说是一个相对次要的变量。即便考虑到利差的变化,现阶段中美长国债利差走阔的核心也是期限利差的分化。目前美国联邦基金利率还是在3.50%-3.75%的区间,2026年以来未曾变动,国内政策利率同样稳定,中美政策利率之差没有变化,长国债利差的走阔几乎全部由期限利差贡献。美债一端,30年美债收益率已回到2007年的水平,定价的是财政可持续性、货币政策独立性、通胀风险以及AI资本开支带动长久期公司债的供给等因素。而中债这一端,近似镜像,期限利差低位对应了多方面因素(包括降息节奏相对滞后,长期延续的“资产荒”叙事等等)。对于中美期限利差的分化,货币政策只能解释一小部分。
其三,美联储加息对海外权益、海外制造业景气度会有冲击,这会同时影响国内股债风偏以及经济基本面的逻辑。
如果后续美联储重新进入加息周期,我们认为可能同时从风险偏好和基本面两个维度对债市形成支撑。1、当前美国政策利率已经处于相对高位,进一步加息会继续抬升美国企业和居民部门的融资成本,对美股估值和风险偏好形成压制。尤其是在当前美股估值本身处于偏高水平的背景下,科技板块的行情联动或对国内权益资产表现有一定影响,股债跷跷板效应对债市相对有利。2、更高的利率水平也会对美国制造业的景气度形成压制,同时影响地产和居民需求等,并通过进口需求和全球贸易链条向外传导。外需回落会通过出口向国内基本面传导,尤其是目前出口“一枝独秀”,高位回落或使经济边际承压。
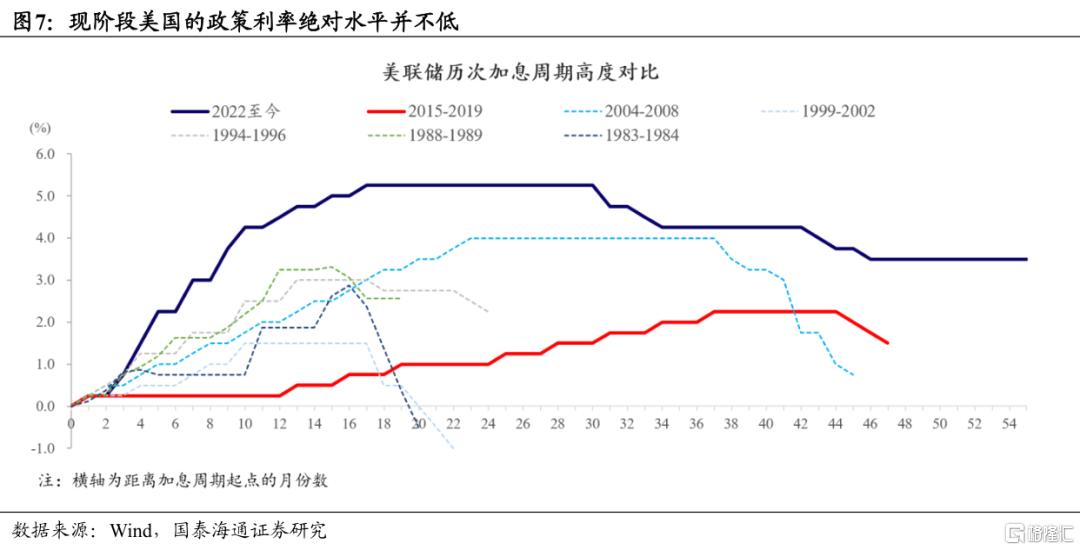
结论:美联储加息对债市中性偏多,行情等待催化
过去一周债市整体是弱震荡,现阶段市场对油价冲高等的交易路径还有惯性,股债同时承压,债市并未走出独立的避险行情。除此之外,税期前资金收敛也对债市情绪有一定扰动,但下周一央行将照常开启隔夜OMO投放,我们认为资金或并非当前行情主线,扰动有限。
后续重点关注9月16日FOMC的决议和沃什表态,9月落地加息的概率较大。后续无论年内是否还有第二次加息,从风险偏好和基本面两个维度看,对债市的方向都是中性/偏多,等待债市行情破局的催化因素。
风险提示:流动性超预期收紧;经济修复大幅加速;债券供给放量。
注:本文来自国泰海通证券发布的《9月美联储若重启加息,如何影响中国国债》,报告分析师:唐元懋、杜润琛