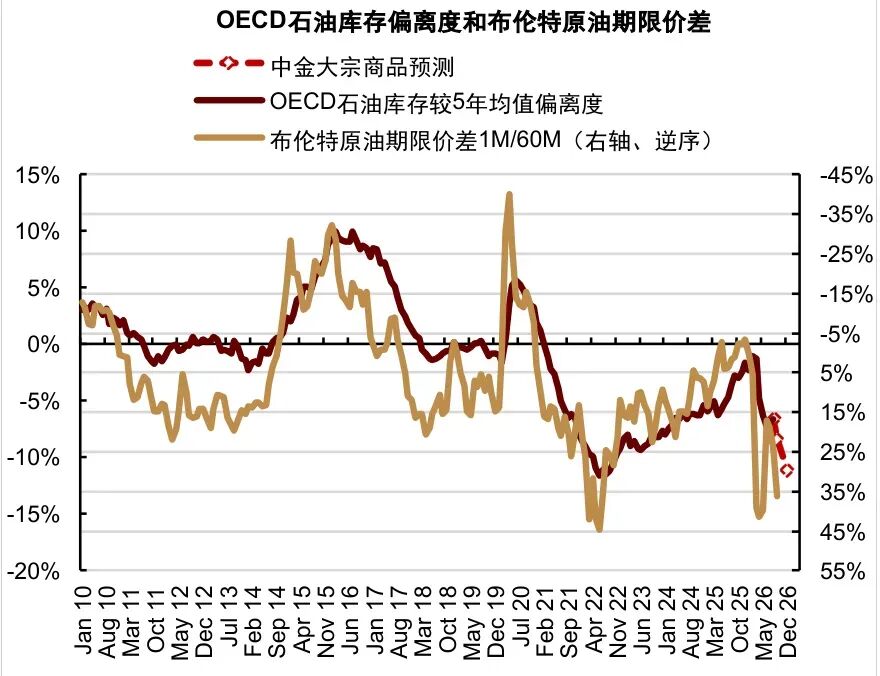
智通财经APP获悉,中金发布研报称,三季度以来布伦特油价波动中枢持续抬升,该行6月年中展望中预测的90美元/桶季度中枢正在兑现。近期中东地缘局势再度升级,海湾石油出口受损量重回1000万桶/天以上,布伦特油价突破100美元/桶,北海和中东现货油价接近120美元/桶。全球陆上石油库存在8-9月重回去化通道、类似今年4月情形,考虑当前石油库存水平较前期更低,该行提示短期原油溢价弹性较大。
展望年内,该行认为油价或下有“供应底”、上有“需求顶”。一方面,三季度以来中东原油复产进度不及预期,近期再度升级的地缘局势将促使市场重估中东原油供应损失的持续性,支撑油价“供应底”抬升。另一方面,内生需求依然偏弱,夏季需求修复不宜线性外推,油价破百后“需求顶”或将显现。综合以上,该行上调4Q26布伦特油价中枢预测至85美元/桶(6月预测为80美元/桶),以反映更持续的供应缺口和更低的库存水平。
成品油市场中,短期油价及运费上涨正在冲击欧亚炼油毛利,汽油等成品油裂解价差存高位回落压力,相较之下,该行提示关注海外柴油市场的结构性短缺和裂解价差韧性。
中金主要观点如下:
地缘局势升级,低库存放大短期风险溢价弹性
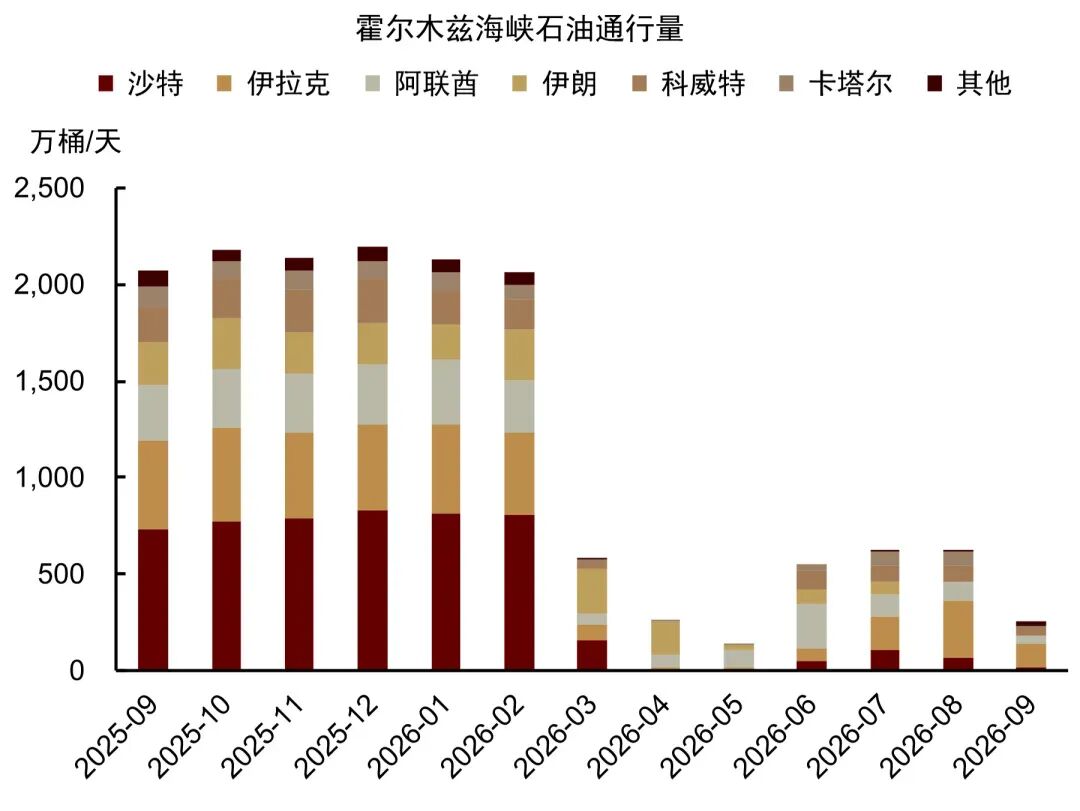
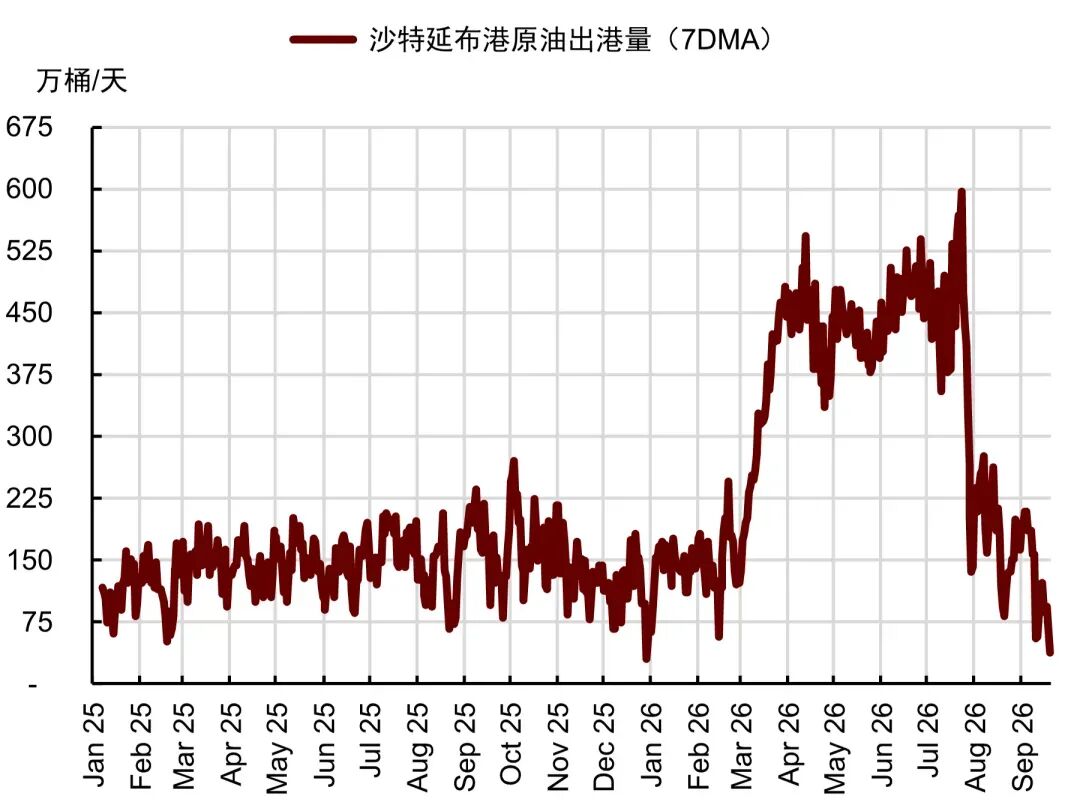
9月以来中东局势再度升级,石油贸易受损加重。一方面是美伊之间的油轮袭击导致霍尔木兹海峡通行受阻加重。据Kpler,9月以来海峡石油通行量已从7-8月的600-700万桶/天减少至200-300万桶/天。另一方面,胡塞武装与沙特冲突升温,继8月影响曼德海峡货物通行后,本周以来沙特多处能源基础设施受到袭击。9月11日,沙特能源部宣布,由于东西输油管道多处遇袭,作为预防措施已将管道暂时关闭,但未披露受损细节和恢复计划。今年霍尔木兹海峡受阻以来,沙特通过东西输油管道和延布港口,将红海航线的原油出口量从150万桶/天提高至450万桶/天,成为海湾地区重要的原油转运路线之一。该行初步估计9月以来中东石油出口较冲突前水平减量已再度扩大到1000万桶/天以上。
地缘情绪推动下,本周布伦特油价已突破100美元/桶,现货市场溢价也再度走阔,类似于3月下旬至4月情形。当前北海和阿曼原油现货价格均已接近120美元/桶,北海原油现货较布伦特原油期货的溢价从月初的几乎为零升至13美元/桶、较4月初的35美元高点还有空间。全球陆上石油库存已在8月重回去化通道,该行预期9月陆上去库压力或进一步加大、也类似今年4月情形。短期看,考虑当前石油库存水平较前期更低,该行提示油价波动弹性较大。
中东复产进度偏慢,油价“供应底”或已抬升
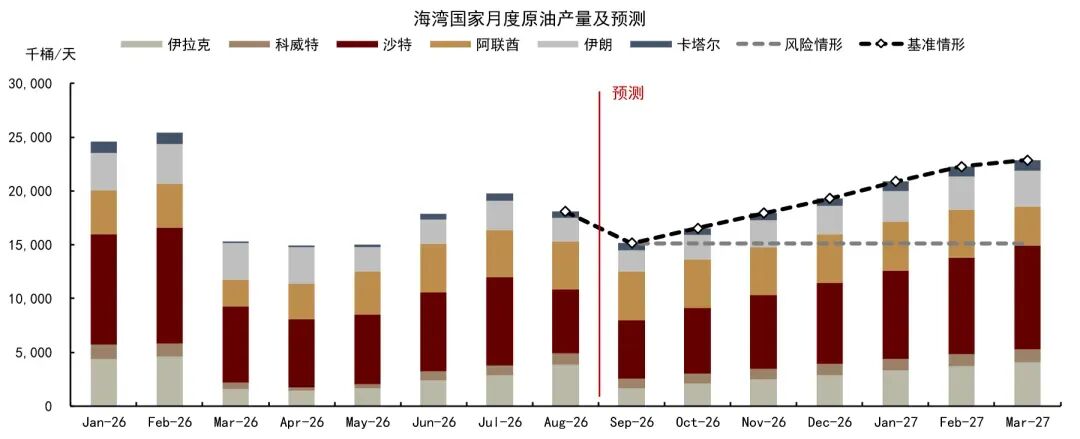
短期贸易扰动和风险溢价波动之外,该行认为更重要的是,近期不断反复的地缘局势将促使石油市场重估中东原油产量损失的持续性,为可能更久的短缺格局和更低的库存水平进行定价,支撑油价底部抬升。回顾二季度末,伴随美伊停火协议达成和海峡复航,市场曾对中东原油复产抱以乐观看法。但实际上,由于地缘局势反复,7-8月复产进度较为缓慢。8月海湾国家原油产量较冲突前水平累计减少约734万桶/天,损失比例仍接近三成;并且环比看,8月沙特原油产量降至597万桶/天、伊朗原油产量降至216万桶/天,均创下今年美伊冲突以来最低水平。考虑9月石油出口再度下滑,该行下调对中东原油复产进度的预测,4Q26产量或低于冲突前水平700-800万桶/天、占全球供应比例7-8%,中东原油复产进程或已至少延长至1Q27。此情形下,该行认为年内布伦特油价的“供应底”或已抬升至80美元/桶。
内生需求偏弱,油价破百后“需求顶”将显现
夏季石油需求边际修复,但或不宜线性外推。7-8月全球石油需求环比修复,特别是亚洲市场,日韩炼厂开工率回升,印度成品油消费在7月同比转正,我国原油进口连续2个月环比反弹,促使石油市场需求预期有所改善。但如该行在之前所测算的,供应冲击主导油价上涨会抑制需求,并且在油价破百后,需求负反馈或逐步成为基本面再平衡的核心驱动。近期油价破百后,该行已初步观察到新加坡市场成品油裂解价差和炼油利润高位回落,过去2个月受益于供应压力缓解的需求修复势头可能不宜线性外推。往前看,该行认为油价破百后“需求顶”或将显现,短期地缘供应交易或仍是脉冲行情。价格预测上,该行上调4Q26布伦特油价中枢预测至85美元/桶(6月预测为80美元/桶),以反映更持续的供应缺口和更低的库存水平,预计年末OECD石油库存低于5年同期均值约12%。
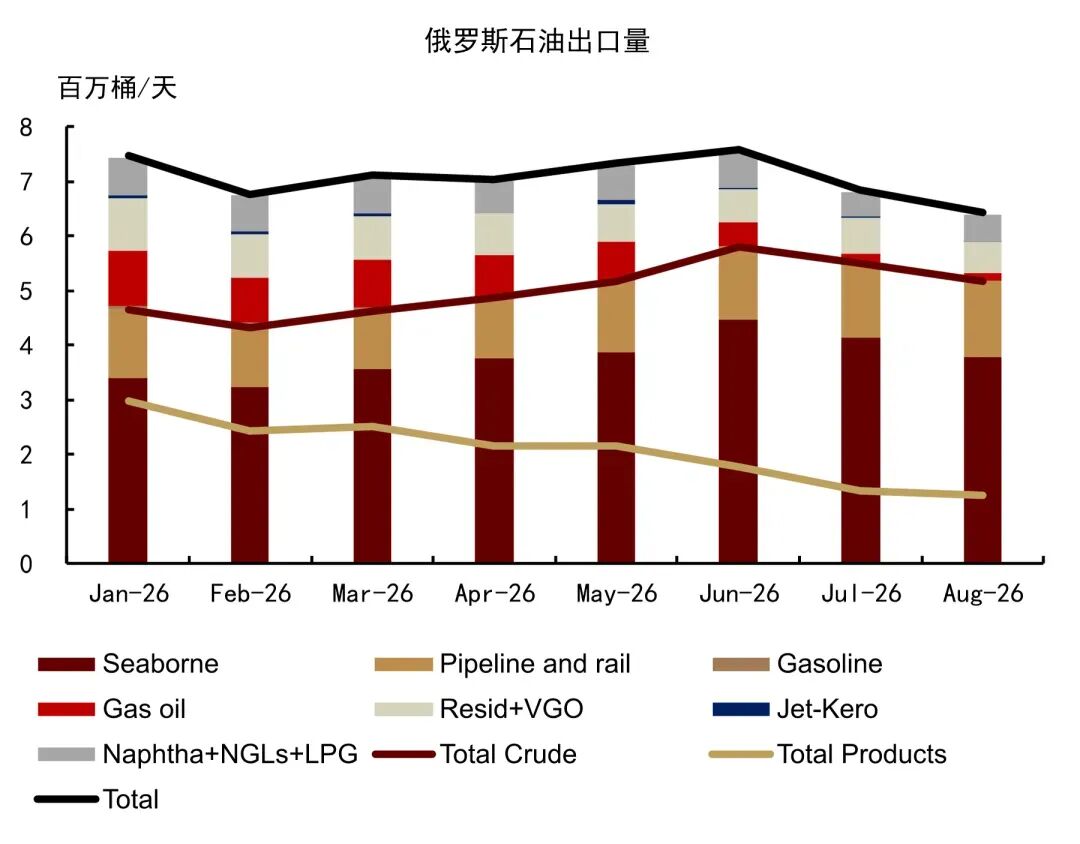
成品油市场中,短期油价及运费上涨正在冲击欧亚地区炼油毛利,汽油等成品油裂解价差存高位回落压力,相较之下,该行提示关注柴油市场的结构性短缺和裂解价差韧性。该行在之前报告中提示了海外柴油价格的上涨风险。8月以来欧美柴油价格累计上涨约40%,当前已升至200美元/桶左右,柴油裂解价差也升至美伊冲突以来最高水平。8月俄罗斯柴油出口降至14万桶/天,较2025年水平减少82%,意味着全球柴油出口减少约10%。目前俄罗斯已将柴油出口禁令延长至9月末,且据IEA统计,俄罗斯炼厂修复可能需要数月时间,年内俄罗斯原油加工量或持续低于去年水平约30%。该行提示年内柴油供应缺口或将延续,海外柴油裂解价差可能难下高位。
图表1:霍尔木兹海峡通行量
资料来源:Kpler,中金公司研究部
图表2:沙特延布港原油装卸量
 资料来源:汤森路透,中金公司研究部
图表3:中东原油复产进程或再延后
资料来源:彭博资讯,IEA,中金公司研究部
图表4:俄罗斯石油出口量
 资料来源:IEA,中金公司研究部
图表5:OECD石油库存路径预测