2026年半年报披露收官,涂料行业上市公司的经营图景已经清晰:这不是一次全面复苏,而是一场剧烈的结构性分化。房地产链继续探底,建筑涂料需求萎缩;原材料价格阶段性上行,吞噬利润;汇率波动成为部分外资企业报表的“缓冲垫”;与此同时,船舶、集装箱、新能源汽车、电子、新能源、航空航天、重防腐等工业领域,成为少数能够穿越周期的增长极。
整体看,2026年上半年涂料行业的关键词不是“增长”,而是“分化”——营收分化、利润分化、现金流分化、赛道分化。企业能否把营收转化为利润和现金流,比营收本身更重要。

总体图景:营收有亮点,利润普遍承压
从头部企业看,立邦中国2026年上半年实现销售额2688亿日元(约116.36亿元人民币),同比增长9.6%;调整后营业利润433亿日元(约18.74亿元),同比增长12.3%,调整后营业利润率16.1%,较此前增加0.4个百分点。但值得注意的是,其二季度调整后营业利润187亿日元,同比下降0.1%,显示成本压力仍在。立邦中国增长很大程度上受益于汇率,以及汽车涂料、工业涂料和非涂料基辅材的拉动,而非建筑涂料全面回暖。
按业务板块来看,2026年上半年,立邦中国汽车涂料业务销售额为350亿日元,同比增长30.5%,汽车产量虽有所下降,但得益于面向中国厂商的销售表现良好及汇率效应,销售收入仍实现了大幅增长。通用涂料(建筑涂料)销售额为2197亿日元,同比增长6.6%,主要得益于在非涂料业务板块的销量大幅增长,而TUC和TUB业务收入均同比下滑。工业涂料销售额为136亿日元,同比增长14.9%,卷材涂料及通用工业涂料细分领域的需求呈现较为强劲的增长态势,加之汇率影响。
国内龙头三棵树2026年上半年实现营收60.39亿元,同比增长3.83%,但归母净利润3.01亿元,同比下降30.92%;扣非净利润2.09亿元,同比下降28.41%;经营现金流净额仅878万元,同比下降97.5%。这是典型的“增收不增利、增利不增现金”。从各业务来看,家装墙面漆营收同比增长11.53%至17.56亿元,工程墙面漆营收同比下降15.44%至15.18亿元,基材与辅材营收同比增长11.99%至19.40亿元。防水卷材营收5.047亿元,同比增长9.65%。装饰施工收入1.678亿元,同比增长41.15%。
2026年上半年,北新建材涂料建材分部(不含防水涂料)实现营收21.94亿元,同比仅增1.43%;净利润1.61亿元,同比下降7.53%,且分部经营现金流净额为-10.33亿元,同比大幅恶化。北新建材旗下控股子公司北新嘉宝莉实现营业收入18.27亿元,同比增长0.11%;净利润为1.439亿元,同比下降3.94%;经营活动现金流量为1.866亿元,同比增长24.07%;负债合计10.64亿元,同比减少7.88%。剔除并购摊销因素后,北新嘉宝莉2026年上半年实现净利润1.899亿元,同比下降5.38%。
外资与合资企业同样分化。2026年上半年,艾仕得中国区实现销售收入约2.86亿美元(约合19.48亿元人民币),同比下降7.14%。斯维图(上海)涂料有限公司实现营业收入23.44亿元,同比增长2.00%,但净利润却同比下降32.32%至1.271亿元。中远佐敦船舶涂料实现销售收入约23.64亿元(按过往销售价格计算),同比增长7.7%,但应占溢利1.637亿港元,同比下跌4%。中远关西实现销售收入8.108亿元,同比增长13%;税前溢利1.893亿元,同比增长7%。
可见,2026年上半年涂料行业并非没有增长,而是增长来源发生了根本切换:地产链相关业务普遍承压,汽车、工业、船舶、集装箱、新能源、电子和出海业务成为主要增量。利润则普遍受到原材料涨价、研发投入增加、销售费用上升、信用减值等因素侵蚀。

建筑涂料与地产链:从“规模扩张”转向“去地产化”
建筑涂料是受房地产拖累最深的板块。立邦中国2026年上半年通用涂料(建筑涂料)实现销售额2197亿日元,同比增长6.6%,但TUC在非涂料业务板块销量继续增长的同时,销售收入以当地货币计同比下降14%;TUB销售收入同比下降9%。这说明立邦中国建筑涂料增长主要靠汇率和非涂料基辅材,传统建筑涂料需求仍然疲弱。公司强调“恪守销售渠道规范,避免库存过度积压”,反映出渠道健康比短期出货更重要。
三棵树的业务结构变化更具代表性:家装墙面漆营收17.56亿元,同比增长11.53%;工程墙面漆营收15.18亿元,同比下降15.44%;基材与辅材营收19.40亿元,同比增长11.99%;防水卷材营收5.047亿元,同比增长9.65%;装饰施工收入1.678亿元,同比增长41.15%。零售、基辅材、防水和施工成为对冲工程涂料下滑的力量,但归母净利润和现金流大幅下滑,说明这些增量业务的盈利质量并不轻松。
北新建材旗下北新嘉宝莉上半年营收18.27亿元,同比微增0.11%,其中建筑涂料销量实现了增长;净利润1.439亿元,同比下降3.94%;剔除并购摊销后净利润1.899亿元,同比下降5.38%。虽然经营现金流同比增长24.07%,但北新建材涂料建材分部整体现金流为-10.33亿元,显示扩张与回款之间的张力。
更严峻的是*ST亚士:上半年营收1.284亿元,同比大跌52.31%;归母净亏损2.236亿元,较上年同期1.916亿元亏损进一步扩大。功能型建筑涂料营收同比下降近六成,工程涂料暴跌60.79%,建筑节能材料下滑57.71%。这是房地产链持续探底对涂料企业的直接冲击。
叶氏化工涂料业务(紫荆花新材料集团)销量减少8.0%至7.2万吨,但营业额同比增长2%至6.88亿港元,毛利率提升至29.9%,分类业绩上升2%至2200万港元。建筑涂料占整体涂料业务比例已大幅下降,集团加速“去地产化”,转向毛利率更高的工业涂料。展辰新材建筑涂料营收521.83万元,同比下降39.21%,公司明确表示是“主动战略收缩建筑涂料业务”。菱湖股份涂料营收8575.57万元,同比下降7.20%,归母净利润241.64万元,同比下降57.97%。美佳新材粉末涂料营收8650.62万元,同比下降13.62%,归母净亏损1560.18万元。
结论很清晰:建筑涂料总量复苏尚未到来,地产链企业正在经历从工程扩张到零售、基辅材、防水、施工、工业转型的艰难切换。谁能控制应收账款、渠道库存和现金流,谁才有资格等待下一轮存量房翻新和城市更新机会。
汽车涂料:新能源与修补漆支撑,传统新车链承压
汽车涂料是2026年上半年少有的高景气赛道,但内部同样分化。
立邦中国汽车涂料业务上半年销售额350亿日元,同比增长30.5%;二季度销售额184亿日元,同比增长26.5%。虽然汽车产量有所下降,但面向中国厂商的销售表现良好,叠加汇率效应,销售收入大幅增长。斯维图上海公司受益于理想、蔚来等新能源汽车客户,营业收入同比增长2.00%,但原材料价格上涨导致净利润同比下降32.32%。
艾仕得中国区销售收入约2.86亿美元,同比下降7.14%,显示外资涂料在中国市场也面临竞争和需求压力。东来技术汽车售后修补涂料营收1.56亿元,同比增长23.85%,但新车内外饰件涂料及新车车身涂料合计营收同比下降15.39%至1.25亿元,主要受中国汽车市场下滑和客户集中销量波动影响;其3C消费电子领域涂料营收719.37万元,同比增长107.56%。
金力泰(维权)上半年营收4.39亿元,同比增长19.73%;归母净利润956.46万元,同比增长9.83%;扣非净利润855.01万元,同比增长93.12%。其中,金力泰阴极电泳涂料营收2.361亿元,同比增长12.97%;面漆营收1.924亿元,同比增长27.42%。公司受益于新能源汽车产业扩张、涂料国产替代及整车出海,但毛利率仍有小幅下滑。
松井股份上半年营收3.319亿元,同比下降4.49%;归母净亏损500.35万元,同比下降140.75%。其高端消费电子领域营收1.8727亿元,同比下降23.11%;乘用车领域营收1.3587亿元,同比增长38.88%。这说明消费电子需求承压,但乘用车涂料成为亮点。雅图高新汽车修补涂料营收3.504亿元,同比增长7.09%,毛利率46.22%;汽车内外饰涂料营收1812.81万元,同比增长7.46%;其他工业涂料营收1843.01万元,同比下降12.65%;公司经营现金流净额9629.14万元,同比增长31.46%,盈利质量较好。
总体看,汽车涂料增长动力来自新能源汽车客户、修补漆、内外饰、电泳和面漆国产替代;传统新车车身涂料、部分合资客户和消费电子涂料则承压。原材料涨价和竞争加剧使毛利率普遍面临压力,但具备客户结构优势和技术壁垒的企业仍能保持较好现金流。
工业涂料与船舶、重防腐:高端制造支撑增长
工业涂料是2026年上半年最亮眼的板块之一,尤其是船舶、新能源、重防腐、航空航天等领域。
中远佐敦船舶涂料销售量7861.50万升(约106,130吨),同比上升14%;新造船涂料销售量5849.40万升,同比上升20%;维修保养涂料销售量2012.10万升,同比下降约2%。应占溢利1.637亿港元,同比下跌4%,主要由于大宗商品市场波动、生产成本大幅攀升,但成本管理缓解了部分影响。中远关西集装箱涂料销售量同比大增29%至37,060吨,工业用重防腐涂料销售量10,810吨,同比下跌3%;销售收入8.108亿元,同比增长13%,税前溢利1.893亿元,同比增长7%。
麦加芯彩上半年营收8.34亿元,同比下降6.04%;归母净利润3785.76万元,同比下降65.61%。海洋装备板块销售收入4.93亿元,同比下降18.47%;新能源板块销售收入3.37亿元,同比增长20.22%。不过,公司二季度营收4.75亿元,环比增加32.43%;净利润2779.05万元,环比增幅高达176.05%,显示经营逐季改善。集泰股份涂料产品销售收入1.130亿元,同比下降18.95%,其中集装箱领域涂料销售收入8056.75万元,同比下降16.01%;但二季度集装箱销售收入4902.74万元,环比上升55.44%,航运旺季和地缘政治因素带动订单恢复。
海油发展旗下中海油常州环保涂料有限公司营收2.198亿元,同比下降2.96%;净利润3342.99万元,同比增长6.84%,呈现“营收收缩、利润增长”的特征,主要靠产品结构高端化,聚焦海洋工程、海上风电、核电等高端工业涂料。华秦科技营收7.34亿元,同比增长42.12%;归母净利润1.71亿元,同比增长17.55%。其本部特种功能材料(主要为隐身涂料业务)收入5.429亿元,同比增长20.50%。佳驰科技营收2.61亿元,同比下降6.50%;归母净利润0.67亿元,同比下降40.91%。其电磁功能涂层材料收入1.21亿元,同比增长69.0%,但整体受订单释放放缓、信用减值、折旧和研发费用增加拖累。
昊华科技特种涂料(注:指海化院)产量5689.80吨,同比增长8.96%;销量4967.33吨,同比下降16.02%;销售收入2.801亿元,同比下降9.65%;均价56389.42元/吨,同比上涨7.65%。海化院营收3.239亿元,同比下降6.98%;营业利润6946.70万元,同比下降22.10%;净利润6628.83万元,同比下降18.94%。华谊精化营收7.784亿元,同比下降19.65%;营业利润5049.18万元,同比下降60.59%;净利润5202.83万元,同比下降57.23%。但其颜料业务营收1.836亿元,同比增长10.01%,部分对冲了涂料业务下滑。
飞鹿股份防腐涂料营收6105.93万元,同比下降5.67%;新能源材料营收857.12万元,同比增长143.80%,但毛利率为-16.11%。孚日宣威营收1.31亿元,同比增长32.15%,净亏损同比收窄7.78%,已对接海洋重防腐、石化特种防腐等领域客户40余家。钰烯股份防腐蚀功能性材料营收6510.08万元,同比增长48.69%。中漆集团工业涂料收入同比增长19.1%至6728.30万港元,一般工业涂料及辅助产品收入同比增长35.5%至3145.5万港元,建筑涂料收入同比下降8.2%。
这一板块的逻辑很明确:船舶新造船、集装箱二季度修复、海洋工程、石化、新能源(风电/光伏等)、航空航天(含军用飞机)等高端制造需求,构成了涂料行业最确定的增量。但原材料成本、项目周期和回款节奏,仍决定利润能否兑现。

新能源、电子与新材料:第二增长曲线分化明显
新能源、电子和新材料是涂料企业重点布局的第二曲线,但2026年上半年表现冷热不均。
麦加芯彩新能源板块2026年上半年实现销售收入3.37亿元,同比大幅增长20.22%。慧谷新材实现营收5.765亿元,同比增长16.22%;归母净利润1.11亿元,同比仅增3.37%。其中,家电业务营收1.842亿元,同比小幅下降0.6%;包装业务营收2.169亿元,同比增长27.12%;新能源业务营收1.011亿元,同比增长61.05%;电子业务营收4612.32万元,同比增长19.58%。净利润增速低于营收,主要因为研发投入、销售费用增加和原材料价格上行。
飞凯材料(维权)紫外固化材料业务上半年实现营收3.990亿元,同比增长29.84%,受益于人工智能数据中心基础设施扩张拉动光纤材料需求,同时汽车内饰件涂料营业收入同比增长近28%。松井股份乘用车领域上半年实现营收1.3587亿元,同比增长38.88%,但高端消费电子领域营收同比下降23.11%,导致整体亏损。东来技术3C消费电子领域涂料营收719.37万元,同比增长107.56%。
中国电研环保涂料及树脂业务(注:指擎天材料)上半年实现营收6.719亿元,同比增长7.49%;擎天材料营收6.456亿元,同比增长6.13%;净利润4157.53万元,同比增长38.36%,主要受益于境内外市场拓展、战略性备货和降本增效。渝三峡A实现营收2.017亿元,同比增长13.83%;归母净利润2466.03万元,同比增长28.37%,但扣非净利润483.12万元,同比下降62.68%。其中,辐射降温制冷膜营收1714.09万元,同比增长8.50%。
新能源和电子赛道的机会真实存在,但竞争激烈、技术迭代快、研发投入大,利润兑现往往滞后于营收。企业需要在研发、产能、客户认证和现金流之间取得平衡。
盈利质量与现金流:比营收更重要的信号
2026年上半年,涂料行业最值得警惕的不是营收下滑,而是利润和现金流的恶化。
三棵树经营现金流净额仅878万元,同比下降97.5%;北新建材涂料建材分部经营现金流净额-10.33亿元;麦加芯彩经营现金流净额-2428.08万元;集泰股份-5884.51万元;展辰新材-1.697亿元;惠尔明-3601.96万元;飞鲸新材-289.87万元;华涂技术-459.68万元......这些数字说明,部分企业在营收增长或维持的同时,回款、备货和付款压力显著加大。
另一方面,也有企业净利润和现金流表现突出:雅图高新经营现金流净额9629.14万元,同比增长31.46%;慧谷新材7281.51万元,同比增长42.65%;中国电研擎天材料净利润增长38.36%;钰烯股份归母净利润同比增长31.07%;巨峰股份经营现金流净额5824.39万元,同比增长58.76%;奔腾股份经营现金流由负转正;吉人高新经营现金流672.43万元,同比增长100.60%。
毛利率方面,原材料涨价是共同压力。松井股份综合毛利率39.51%,较上年同期下降3.12个百分点;金力泰阴极电泳涂料毛利率32.00%,减少0.29个百分点,面漆毛利率28.25%,减少1.48个百分点;恒兴股份毛利率从36.91%下滑至35.26%;科德科技毛利率24.74%,上年同期28.27%;三新股份毛利率24.16%,上年同期26.83%;美佳新材毛利率仅4.67%;惠尔明毛利率8.34%。不过雅图高新毛利率45.02%,较上年同期44.74%稳中有升,属于少数亮点。
非经常性损益也影响利润成色。冠军科技归母净利润同比增长163.26%,但扣非净利润同比下降57.17%,主要原因是收到发改委超长期特别国债项目补助750万元。渝三峡A归母净利润增长28.37%,但扣非净利润下降62.68%。奔腾股份归母净利润增长28.50%,但扣非净利润同比下降112.36%至-60.32万元。这说明部分企业利润增长依赖补助、资产处置或财务费用下降,主营业务盈利能力仍需观察。
趋势展望:结构性复苏仍将继续,现金流决定生死
综合2026年上半年数据,涂料行业未来将呈现以下趋势:
第一,地产链继续磨底,建筑涂料难言全面复苏。工程建筑涂料仍将承压,存量房翻新、家装零售、基辅材、城市更新、功能型建筑涂料是结构性机会。企业必须控制工程端风险,避免渠道压货和应收账款恶化。
第二,工业涂料和海外成为主引擎。船舶、集装箱、海洋工程、石化、核电、风电、航空航天、新能源汽车、电子等领域,将继续提供增量。国产替代和出海是两大主线。展辰新材境外营收1.536亿元,同比增长17.82%;恒兴股份境外营收1.687亿元,同比增长27.21%,境外收入占比接近四成;中漆集团工业制造商客户销售额增加25.6%。出海正在从可选项变成必选项。
第三,成本压力和价格竞争仍将贯穿全年。原材料价格阶段性上行,叠加行业“内卷”,毛利率修复难度较大。企业需要通过产品结构高端化、提价机制、战略备货、供应链管理和精细化管理对冲成本。
第四,利润和现金流比营收更重要。三棵树、北新建材、麦加芯彩、集泰股份、展辰新材等企业的现金流压力,提醒行业:没有回款的增长是危险的。未来能活得好、活得久的企业,不一定是营收增长最快的,而是现金流最健康、客户结构最优质、渠道库存最合理的。
第五,行业出清与并购整合加速。*ST亚士的营收暴跌和亏损扩大,是地产链风险暴露的极端案例。北新建材并购嘉宝莉,说明行业正在从分散竞争走向整合。具备资本、品牌、渠道和技术优势的企业,将在洗牌中扩大份额。
结论
2026年上半年,中国涂料行业呈现出一幅“冰火两重天”的图景:地产链企业仍在寒冬中收缩、亏损和转型;船舶、集装箱、新能源汽车、电子、新能源和出海企业则逆势增长。立邦中国、三棵树、北新建材、斯维图、麦加芯彩等头部企业尚且面临利润或现金流压力,中小企业的生存挑战更加严峻。
这场分化的本质,是涂料行业增长逻辑的切换:从房地产驱动转向工业与消费驱动,从规模扩张转向价值创造,从国内内卷转向全球竞争。未来,谁能率先完成“去地产化”、高端化和全球化布局,谁能在成本上升和价格战中守住毛利率与现金流,谁就能在下一轮行业复苏中占据主动。2026年上半年不是终点,而是涂料行业新一轮格局重塑的开始。(涂界)
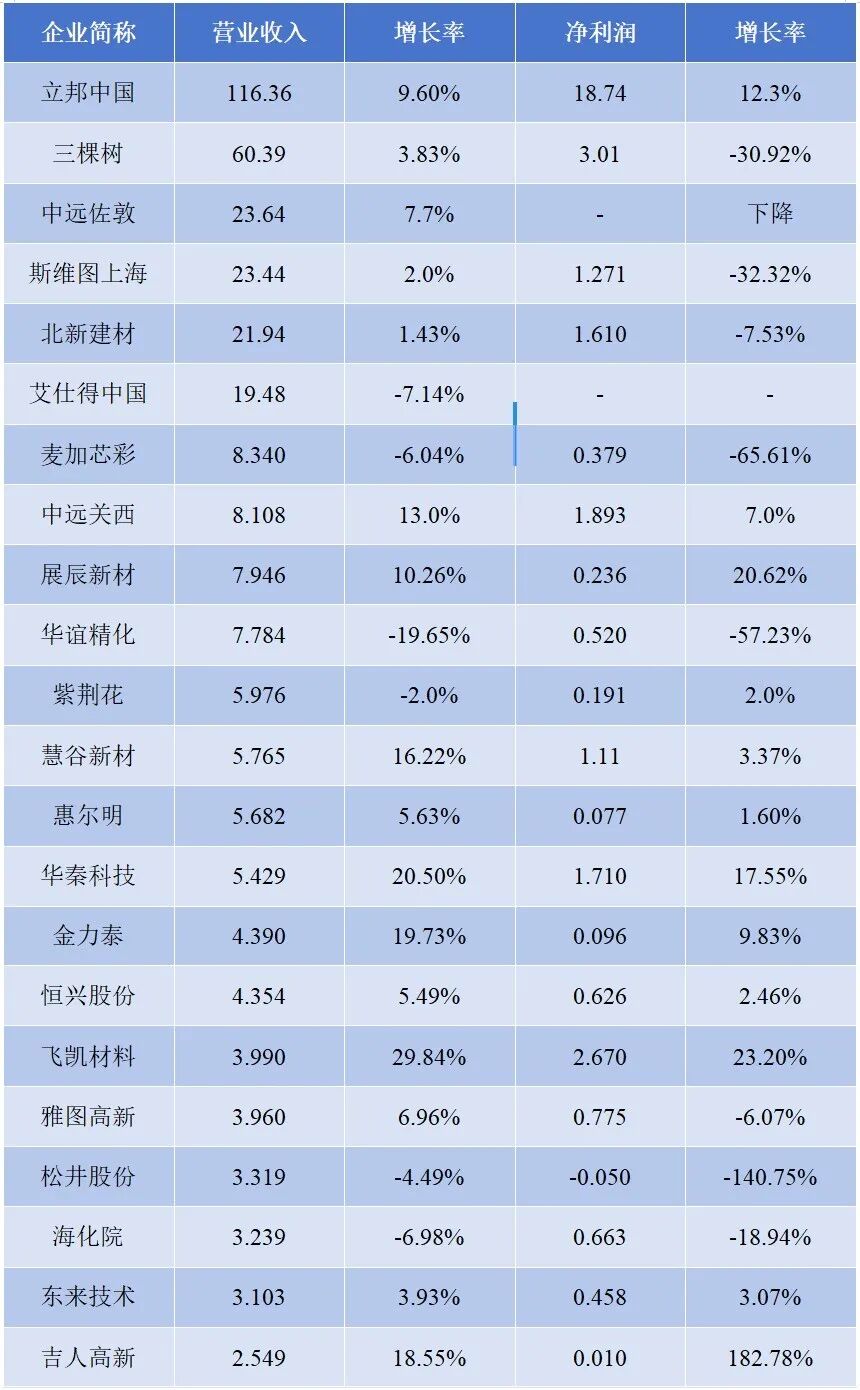

说明:1、上述企业数据来源财报或公告,营业收入和净利润单位为“亿元”;2、立邦中国表中为营业利润数据。中远佐敦销售收入根据此前披露的2025年全年销售量和销售收入估算所得。北新建材营业收入和净利润均为涂料业务(不含防水涂料)数据。佳驰科技、飞凯材料、广信材料、上海新阳(维权)、巨峰股份、集泰股份、菱湖股份、钰烯股份、美佳新材营业收入为涂料业务数据,净利润为集团数据;华谊精化销售收入为涂料及树脂业务数据,中远关西、紫荆花表中为营业利润数据。华秦科技营业收入为特种功能材料业务数据,净利润为集团数据。