专题:中国国际服务贸易交易会 物理AI与具身智能机器人创新生态交流会
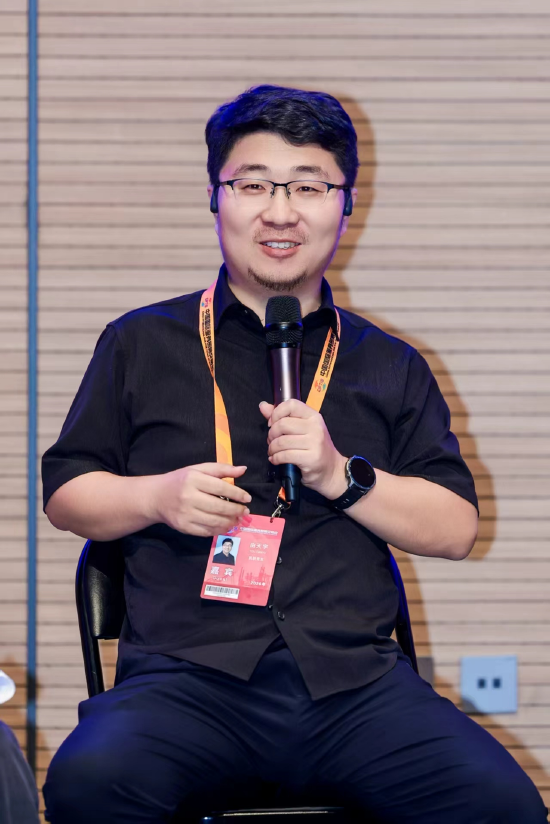
服贸会专题活动“物理AI与具身智能机器人创新生态交流会”于2026年9月11日在京举办。凯联资本行业合伙人兼产业研究院负责人由天宇出席并演讲。
以下为对话实录:
由天宇: 大家好,我是凯联资本的由天宇。凯联总部在北京,是一家以人民币基金为主、已经持续投资十多年的综合性股权投资机构。我们长期覆盖半导体、先进制造、汽车、能源,同时也持续有医疗和消费等方向。
具身智能这两年主要由我负责,我们也布局了一批项目,包括智元、星源智、它石智航、地瓜机器人、临界点等,以及北京智源研究院孵化的相关项目。凯联整体管理规模超过百亿元,我们过去投资在成长期和中后期居多,但在具身智能这个方向上,过去两年也明显向更早期延伸。非常高兴今天有机会和大家交流。
主持人/崔轲迪:感谢各位老师。其实本来我们准备了一些比较严肃的话题,刚才由总说我当嘉宾和当主持人的风格不一样,我昨天参加了一个讨论,他们问我一个问题,我觉得我们可以从那个问题借鉴一下,具身智能发展了蛮多年,我参加WRC5年,因为我并不是专业的机器人投资人,我自己也是学软件的,我是5年前差不多才进入到这个领域。这5年一瞬间就过了,我一瞬间就老了,就过去了5年,5年也就60个月,这么看的话好像也挺快的,这5年发生了很多事情,很多公司一瞬间到达了二级市场,像优必选也是在这5年内上市的,有一些新出现的公司,比如说从天使轮一下就到了港股IPO的水平,还有人完成了转化。我相信这5年大家都有了不同的心路历程,我就不分享我的感受了,大家可以分享一下,由总你可以分享一下你是什么时候关注到具身行业?您观察到这几年的变化和现在的心路历程可以分享一下。
由天宇:我第一次去WRC应该是2018年,当时参加的是科沃斯一个分论坛,科沃斯也是那一年上市的。
那个阶段,大家讨论机器人,更多还是扫地机器人、巡检机器人这类相对明确的产品和场景。整个机器人产业的影响力、参与企业的范围,和今天相比都要小得多。
另外我印象比较深的是2019年。当时我还在咨询行业,曾经和中金团队一起帮助优必选做国内上市规划的相关研究,其中招股材料里的行业研究部分是我带团队参与完成的。
优必选当时已经是比较有知名度的机器人企业,较早就登上过央视。
由天宇:2019年前后,公司在文娱表演、教育等场景已经形成了一定规模的收入。我们当时也做过3年、5年甚至更长期的行业推演,包括机器人进入更多人机交互场景、工业场景之后,市场空间可能会怎样演变。
现在回过头来看,当时的一些技术和应用方向确实逐步实现了,但如果只看商业化进度,特别是工商业场景真正大规模落地的程度,坦率讲,还是略低于我们2019年时对未来五年的预期。一个总体的感受是,在某一个时点做预测时,往往只能做线性的外推;但现实当中的变化可能是具有拐点性、非线性和阶段的加速性特征的。那我们现在可能就处在某一个拐点的加速期了。
主持人/崔轲迪:由总我想要追问一下,比如说在2018年去WAIC的时候,那个时候会想到机器人或者泛机器人行业,您当时的预期和现在的预期是怎么样的?
由天宇:我觉得过去讨论机器人,更多还是停留在一个相对狭义的范畴。
人类对机器人的想象其实已经有几十年了——希望机器人进入千行百业、进入家庭生活,这种愿景一直存在。但在2017、2018年前后,真正能够拿出来讨论商业化的,还是某个特定行业、特定环节里的特定机器人。
为什么当时展会上最多的是扫地机器人、巡检机器人?因为当时技术能够解决的问题边界就在那里。
而今天最大的变化,是技术能力的边界在明显扩大。以前只能解决一个很窄的场景,现在可以覆盖更大的场景集合,未来这个边界还会继续扩大。
所以我觉得,今天和过去最大的差别,不是大家突然又开始想象机器人了,而是我们第一次开始接近“过去想象中的机器人”真正走向商业化的时间节点。
由天宇:我补充一下二级市场的观察。如果看国内资本市场对具身智能的映射,我觉得大体可以分成几个阶段。
第一阶段,是特斯拉Optimus出现以后,尤其是2024年后随着产品持续迭代、Demo不断展示,国内资本市场开始围绕机器人供应链寻找映射标的。那个阶段更多是主题投资和产业预期驱动。
第二个比较明显的节点,是智元等头部具身智能企业开始通过资本运作和产业整合,与A股市场发生更直接的连接。对纯二级市场投资者来说,这意味着产业不再只是讲技术和Demo,而是开始真正进入资本市场和产业整合阶段。之后市场上也逐渐形成了所谓“智元概念”“宇树概念”等板块。
第三个阶段就是今年。整个科技板块出现比较明显的行情和板块轮动,更多资金进入科技资产,机器人本身又是科技投资中最重要的方向之一,所以它的市场影响力和资金辐射范围都进一步扩大。
再往后看,随着宇树等代表性企业进入公开资本市场,国内机器人产业会出现更加清晰的估值锚。优必选虽然已经在港股上市,但对于A股投资者而言,影响机制还是有所不同。未来如果越来越多头部企业进入境内资本市场,我觉得机器人资产的定价逻辑还会发生新的变化。
主持人/崔轲下面再去聊一下刚才提到比较多的商业化的问题,这也是别人问我们比较多的,我先说一下我的观点,我会认为机器人是一个老行业,它所有的需求是既定的,比如说我应该看过一个基金2016年的募资,他们当时就在投云计算、人工智能和机器人,当时说机器人的应用就是环卫、清洁、工业和零售,其实就是我们现在所谈的,需求是没有变的。需求没有变,技术是更成熟了,机器人变得越来越智能,但是需求没有变,我们商业化闭环的思路有什么大的变化吗?我不知道大家在这个角度能不能分享一下,因为以前的机器人公司也是要商业闭环的,我们现在也在谈商业闭环,有什么变化没有。从这个角度,由总您先分享一下。
由天宇:我觉得这个问题要把2B和2C分开看。
2B场景相对容易界定一些,因为企业客户最终一定会算账。我觉得可以用三个维度来判断:能力、成本和规模化。
第一,能力。机器人到底能不能完成这个任务,成功率、节拍、稳定性是不是达到客户要求。
第二,成本。不是机器人技术上能不能做,而是和现有的人力、自动化设备或者其他解决方案相比,这笔账能不能算得过来,也就是ROI能不能成立。
第三,规模化。这个解决方案能不能从一个客户复制到另外一个客户,而不是每进入一家工厂都重新做一遍项目。
技术一直在发展,所以机器人能够解决的场景范围会越来越大。但不管边界扩展到哪里,2B最终看的还是这三件事。
今天已经出现了一些初步商业化落地,但真正同时把这三点都做好的公司其实还不多。有些场景可能满足其中两点。
比如特种机器人已经有一些不错的商业化落地,因为这些领域对成本的容忍度相对比较高,更强调功能能不能实现。但它的问题是往往偏项目制,客户之间差异比较大,需要投入大量服务和客户关系成本。
主持人/崔轲迪:您看好特种吗?
由天宇:所以我个人认为,特种领域可以出现不错的公司,但要成长为特别大的平台型公司,天花板可能会受到一定限制。
相反,这两年我们看到一些比较敏锐的机器人公司,从一开始就在主动选择“可规模化”的场景。工业其实可以拆成几十个细分行业,不同行业、不同工艺之间的标准化程度差异非常大。
真正值得关注的是那些场景:短期技术能力够得着,经济账算得过来,同时A客户和B客户之间需求差异又没有那么大。
如果能力、成本和规模化三件事同时成立,我认为就有机会跑出比较大的2B机器人公司。
我举一个稍微跨界的例子。
昨天我正好在深圳和大疆企业业务团队交流。如果把机器人理解得稍微广义一点,其实无人机也是一种智能机器人。
大疆农业无人机是一个非常好的商业化案例。它解决的事情非常垂直,就是农业里的植保、播撒等环节,但因为效率显著高于人工,同时成本又能够算得过来,所以最终形成了非常大的市场。
而且大疆现在还在向重载运输、吊运、中短距离物流等新的作业场景扩展。比如已经实现一定商业化的FC30、FC100、FC200,以及刚刚展示的EV50——这是一款面向更长距离运输场景的eVTOL无人机。
这件事情给我的启发是:不一定非得一开始就做所谓“通用机器人”。一个看起来很窄的工业场景,只要市场足够大、效率提升足够明显、成本账能够成立,同样可能诞生非常大的产品和公司。
我觉得泛工业机器人未来的商业逻辑也是类似的。
但是2C不完全一样。
可以用辅助驾驶来类比。辅助驾驶对消费者到底创造了多少“可量化的经济价值”,其实很难精确计算。
消费者不会说,因为这个功能一年帮我省了多少钱,所以我愿意支付多少钱。他更多考虑的是体验是不是更好、是不是更方便、是不是让我更愿意使用这辆车。
未来的家庭机器人,我觉得也可能是同样的逻辑。
它帮你做了一部分家务、辅助你完成一些事情,或者给你提供陪伴和情绪价值。消费者觉得“这个东西对我有帮助,我喜欢用”,就可能愿意付费。
所以2B更多算ROI,2C更多算体验价值。我觉得这是两类机器人商业化逻辑上一个很重要的差别。
主持人/崔轲迪:您最看好的场景闭环是什么?您个人。
由天宇:2B里面我们自己也投了几家公司,也一直在和这些公司交流。
比如它石智航现在重点做的汽车线束装配,我认为就是一个比较典型的场景。
柔性线束过去很难通过传统自动化解决,它对视觉、力控、精细操作能力要求都比较高,但另一方面,它又是真实存在的大规模人工工序。
如果机器人在技术能力上能够稳定完成,成本能够逐渐覆盖人工,同时不同汽车和线束工厂之间又具备一定的可复制性,这类场景就同时具备了我刚才说的三个条件:能力、成本和规模化。
我觉得这样的场景,是现阶段具身智能比较有代表性的商业化切入口。
主持人/崔轲迪:非常感谢各位老师的分享,我们各自都从各自的角度讨论了这个产业,我们今天的时间也差不多了,希望明年行业有一些新的突破,感谢大家,我们今天的会议到此为止。