
【摘要】
近期原油市场在沙特延布(Yanbu)输油管道与港口发运中断、全球商业库存急剧消耗的推动下快速冲高,地缘风险溢价大幅抬升。然而,本报告认为:原油本轮冲高属短期地缘与物流物理瓶颈的脉冲式释放,持续上涨甚至突破120 美元/桶前高是难以轻易兑现的,高位情绪化做多地缘溢价并不可取,转变在中期选举前随时可能发生。
驱动油价中短期见顶回落的核心逻辑包含三重维度:
政治与选举博弈(TACO 机制):面对 11 月中期选举压力、9 月底邮寄选票开启以及参众两院败选风险,被伊朗反向极限施压的特朗普极可能在关键节点展现“TACO”(Trump Always Chickens Out,特朗普式妥协/转向),推动局势缓和并迅速挤压原油风险溢价;
库存与实体经济极限(衰退倒逼):全球商业库存若在 10 月底迎来物理性枯竭,市场焦点将由“通胀恐慌”彻底转向“衰退恐慌”,供给断崖将强行倒逼主要大国停战促和;
货币政策阀门(利率打压):美联储 9 月议息会议大概率维持强烈鹰派姿态甚至保留加息选项,高利率带来的资金成本收紧与需求压制已被历史证明能够有效收敛供给冲击造成的溢价。
【引言】
过去两周,国际原油价格经历了一轮剧烈的上行冲刺,布伦特与 WTI 原油风险溢价显著抬升。这一轮油价上扬的直接触发因素,在于中东核心原油转运枢纽的实质性瘫痪——沙特横跨阿拉伯半岛的“东西管道”受损关停,导致红海沿岸延布港(Yanbu)日均超 400 万桶的原油出口量骤降至零。
在霍尔木兹海峡通行受阻的背景下,延布港作为沙特原油出口的“生命线”断裂,直接造成全球每日近 4% 的原油供给缺口,导致延布港仅存的 5~7 天静态库存快速消耗,市场对“供给断崖”与“高通胀粘性”的恐慌被推至高潮。
然而,在宏观博弈框架下,供给冲击引发的价格暴涨往往孕育着反转的种子。站在 9 月月中这一关键节点,我们需要透视地缘恐慌背后的选举政治、实体经济承受力与货币政策反作用力。
一、特朗普的中期选举困境与“TACO时刻”:地缘溢价退潮的政治开关
1.1 中期选举倒计时与反向极限施压的逻辑悖论
随着 2026 年美国中期选举进入倒计时,特朗普政府在对外地缘博弈中面临着严峻的“反向极限施压”困境。地缘对手深刻洞察到特朗普对国内选情与金融市场波动的敏感度,选择在中期选举前的敏感窗口期升级冲突、切断油路,意在将高油价转化为美国国内的通胀怒火,进而锁定现任政府在选举中的政治败局。
当前,特朗普面临的选情压力已达临界点:
●选票倒计时:9 月底前,美国首批中期选举的邮寄选票(Mail-in Ballots)已开始向选民寄出,留给特朗普扭转选民通胀预期的窗口期仅剩最后数周。
●国会控制权危机:民调显示,高油价导致的汽油与生活成本暴涨正严重侵蚀选民信任,参众两院的控制权面临全面失守的败选风险。
1.2 “TACO”机制的触发与油价快速坍塌的路径
在华尔街与政治博弈中,“TACO”(Trump Always Chickens Out,指特朗普在面对金融市场剧烈波动或政治反噬压力时,往往会放弃极端威胁而选择快速妥协或转向)不仅是一句市场俚语,更是其政策反应函数的经验归纳。
特朗普近期公开表态“中期选举一旦结束,战争将迅速结束”,这一表述隐含着深刻的政治内涵——它为其政治转向与局势缓和提前铺设了阶梯。在原油价格飙升至威胁选情的高位时,特朗普极大概率在 9 月下旬至 10 月初迎来“TACO时刻”:通过达成临时通航协议、签署阶段性停火备忘录或释放缓和信号,以极快的速度挤压原油市场中的地缘政治风险溢价(Geopolitical Risk Premium),引发油价的急速深幅回调。
二、商业库存枯竭的物理极限:从通胀恐慌到“衰退倒逼”的逻辑演变
2.1 静态库存与动态缺口:10月底的“无油可用”断崖
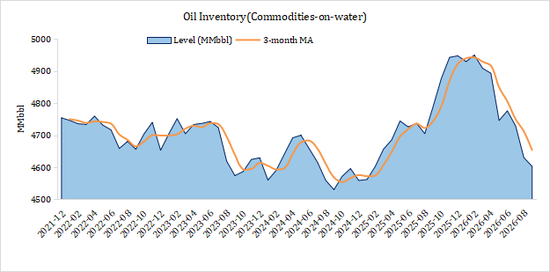
从供需基本面来看,延布港发运停滞与中东物流卡阻正加速全球原油商业库存(Commercial Inventories)的消耗。目前,OECD 商业原油库存已下行至历史低位区间,而延布港等战略节点的转运库容窗口仅能维持不足两周。
按目前每日 400 万~500 万桶的供给缺口外推,全球商业库存预计将在 10 月底逼近物理极限(Operational Dry-out),市场将面临“无油可用”的断崖式干涸。
图:全球商业库存急剧消耗、预计到10月将面临耗尽风险
2.2 逻辑跃迁:从“通胀高企”到“衰退崩溃”的反向倒逼
市场在初期往往倾向于将“库存下降”交易为“通胀暴涨”,但当库存降至物理极限时,主导市场的核心逻辑将发生质的跃迁——价格机制将从“推升通胀”彻底转化为“摧毁需求(Demand Destruction)并引发严重经济衰退”。
原油供给中断-> 商业库存枯竭(10月底) -> 实体经济瘫痪 -> 衰退恐慌飙升 -> 倒逼主要大国强行停战促和
一旦原油枯竭威胁到全球及美国本土的实体经济运转,高油价造成的后果将不再是联储难以应对的通胀指标,而是导致工业停摆、失业率飙升与金融市场流动性衰竭的全面衰退。这一极端的“衰退恐慌”将对特朗普以及其他相关大国构成不可承受的政治与经济重负,形成强大的反向约束力,倒逼各方以极高效率重回谈判桌,促成停战与能源通道的恢复。
三、美联储强硬鹰派与货币紧缩:供给冲击收敛的资金成本阀门
3.1 9月议息会议(FOMC)的强硬姿态与加息预警
在 9 月即将召开的 FOMC 议息会议上,面对能源价格暴涨带来的二阶通胀扩散风险,美联储毫无松绑空间。若通胀数据与通胀预期因油价跳涨而显著偏热,美联储大概率会宣布加息,或至少向市场释放极其强烈的“鹰派终极信号”。
3.2 货币紧缩收敛供给冲击的机制验证
在 2022 年俄乌冲突爆发初期,金融市场曾广泛存在一种迷思,即“加息无法增加原油供给,因此货币政策对供给端主导的油价暴涨无效”。然而,这一假说在随后两年的宏观演变中被彻底证伪:
资金成本与库存持仓:高利率显著抬升了原油期货多头与实体贸易商的资金成本(Cost of Carry),大幅抑制了金融资本对原油合约的投机性炒作与囤积行为;
总需求收紧与替代效应:连续强力加息通过抬高全社会信用成本,压制了广义经济需求,进而削弱了下游对高油价的挤压承受力;
汇率传导:强硬的美联储鹰派姿态支撑美元指数反弹,以美元计价的原油承受天然的下行压力。
美联储即将展现的“鹰派阀门”将进一步从资金面和需求预期上剥离油价的投机溢价,成为压制原油中枢的有力宏观武器。
四、结论与交易逻辑
综合政治博弈(TACO 机制)、物理库存极限(衰退倒逼)以及货币政策(利率打压)三重宏观维度,我们得出如下核心结论:
短期涨势难掩中期顶部:延布港发运瘫痪与低库存事实支撑了原油短期的脉冲式冲高,但这种上涨是基于短期物理瓶颈的极限释放,持续上涨甚至突破 120 美元/桶前高在逻辑与客观条件上均难以轻易兑现。
TACO时刻为重要转折点:在中期选举倒计时与选票寄出的关键节点,特朗普在伊朗的反向极限施压下极可能触发“TACO”妥协机制,促成地缘局势阶段性降温,带来油价的快速深幅回调。
衰退预期与高利率共振:10 月底商业库存逼近干涸将促使市场逻辑由“通胀”快速切换至“衰退”,叠加美联储 9 月强硬鹰派姿态对资金面的收紧,原油市场将在四季度迎来风险溢价与需求中枢的双重挤压。
作者简介
柳瑾
中粮期货研究院 首席宏观研究员
投资咨询资格证号:Z0012424