
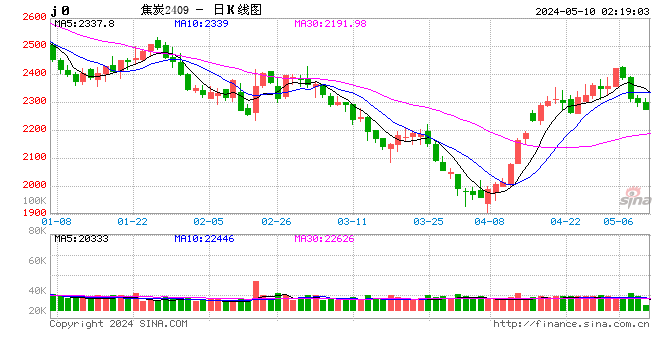
一、行情回顾:产业链利润严重不均,双焦震荡走弱
9月以来双焦市场在成本刚性支撑与旺季需求验证的博弈中进入高位震荡阶段。上周双焦主力合约自年内高位震荡回调,走势弱于前周但仍显著强于成材。焦煤主力在矿山复产预期与竞拍流拍率抬升的压制下高位回落,盘中跌幅一度超3%;焦炭主力跟跌但幅度相对有限,反映五轮提涨落地对现货形成支撑。同期螺纹钢、铁矿石主力弱势运行,煤焦相对成材的比价优势有所收敛。
现货端走势分化。焦煤方面,产地线上竞拍热度明显降温,流拍率从8月31日的0%一路攀升至9月10日峰值71.4%,9月11日回落至42.4%,中硫、高硫配焦煤价格出现松动,但山西吕梁低硫主焦煤等优质煤种成交仍较坚挺。进口蒙煤方面,甘其毛都口岸蒙5原煤报1694元/吨、蒙5精煤报2019元/吨,虽受盘面下挫影响市场情绪有所走弱,但底部支撑依然存在。焦炭方面,第五轮提涨全面落地,吕梁准一级干熄焦约2090元/吨、日照准一级干熄焦约2470元/吨,但港口贸易现货率先回调,9月9日港口冶金焦普遍下跌50元/吨,随后两个交易日小幅反弹。焦企利润方面,五轮提涨后全国平均吨焦盈利修复至-17元/吨,其中河北准一级焦盈利64元/吨、山西43元/吨、山东15元/吨,部分区域已实现微利,但焦煤涨幅仍大于焦炭涨幅,多数焦企仍处亏损状态。
二、基本面:供应边际回升,需求依旧偏弱
1、供给端:焦煤供应边际改善,焦炭亏损驱动减产
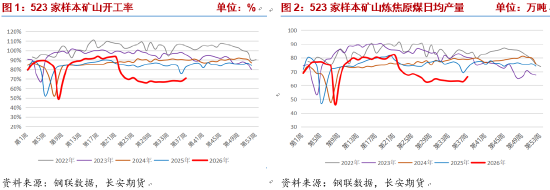
国内方面,前期停产煤矿复产持续推进,供应边际改善。据Mysteel最新调研,523家炼焦煤矿山样本产能利用率约70.8%,环比提升约4.32个百分点,原煤日均产量约158.9万吨、环比增加6.6万吨,精煤日均产量约66.2万吨、环比增加3.4万吨,均为5月事故后最大增幅;原煤库存406.5万吨、精煤库存131.5万吨,双双小幅累库。产量出现明显恢复也带来了市场对国内供应恢复的乐观预期,此外山西省发布《关于规范有序推进煤矿复工复产相关工作的通知》,但需指出,“复产不复量”问题仍未完全解决,同时表外超产部分持续退出,绝对产量距离事故前水平仍有差距,供应刚性约束并未根本解除。
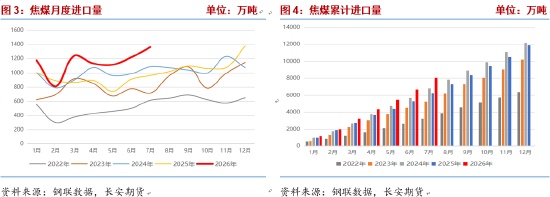
进口方面,蒙煤通关持续偏低、库存快速去化。8月甘其毛都口岸日均通车量由正常时期1300-1400车一度降至500-600车;9月8日中蒙会晤后通关效率有所修复,9月7日已回升至700车以上,但改善幅度有限。口岸库存库存降至较低水平,蒙煤现货资源仍然偏紧。随着中蒙口岸管理部门第二次工作组会议在乌兰巴托举行,叠加蒙古国柴油供应问题阶段性缓解,后续通关量或逐步修复,但9月下旬开始假期较多,口岸届时将闭关,短期通关放量空间有限。
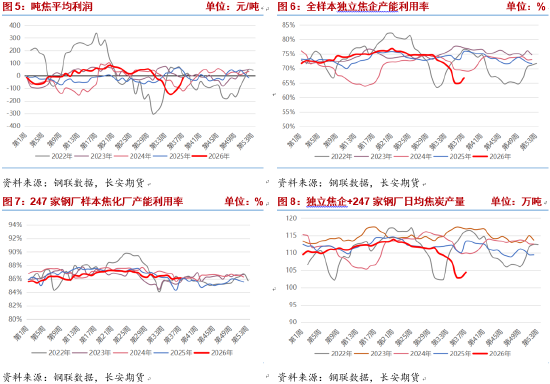
焦炭方面,五轮提涨后焦企亏损明显收窄,开工率边际回升。据Mysteel统计,独立焦企全样本产能利用率66.71%,环比增加1.70个百分点;焦炭日均产量57.29万吨,环比增加1.46万吨。230家独立焦企样本产能利用率66.21%,环比增加1.75个百分点;247家钢厂焦化厂焦炭日均产量47.12万吨,环比微增0.01万吨,产能利用率86.12%。五轮涨价执行后焦企利润修复,全国平均吨焦盈利-17元/吨,较上周增加69元/吨;其中河北准一级焦盈利64元/吨、山西43元/吨、山东15元/吨、内蒙古冶金焦盈利3元/吨。利润改善使部分焦企提产意愿增强,惜售情绪弱化,焦炭供应端边际增量开始释放。
2、需求端:铁水高位但钢厂盈利承压,同时旺季效应尚未兑现
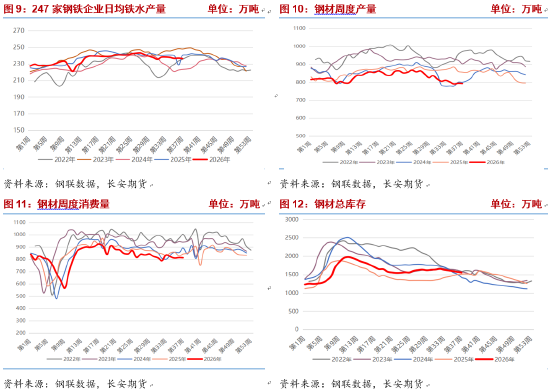
铁水产量高位小幅回落,焦炭刚需仍有韧性。Mysteel调研数据显示,截至9月11日当周,247家钢厂高炉开工率83.12%,环比增加0.48个百分点;高炉炼铁产能利用率88.73%,环比减少0.19个百分点;日均铁水产量236.29万吨,环比减少0.53万吨,同比减少4.26万吨。铁水虽小幅回落,但仍维持在中高水平,对焦炭形成刚性需求支撑。然而钢厂盈利率骤降至7.79%,环比减少22.51个百分点,同比减少52.38个百分点,跌至年内新低。原料端焦煤、焦炭价格的持续上涨严重挤压钢企利润,唐山主流样本钢厂平均亏损已超百元,部分钢厂已接近触发主动减产临界点。若钢厂亏损面继续扩大,新一轮高炉检修可能集中出现,届时铁水产量将面临较大下行压力,焦炭需求也将受到明显拖累。
终端成材需求方面,“金九“旺季需求尚未出现持续改善。Mysteel数据显示,五大品种口径下钢材总库存1554.61万吨,周环比降1.16%,去库缓慢;消费量周环比微降0.2%,需求偏弱。供应端因焦炭提涨挤压利润,五大材产量维持低位;市场呈弱平衡格局,原料支撑减弱,节前补库力度一般。成本端双焦偏强对成材价格形成一定底部支撑,但成本上涨向钢材销售价格的传导并不顺畅,市场采购缺乏连续放量表现。
3、库存:全产业链低库存,焦企焦煤累库、焦炭持续去库
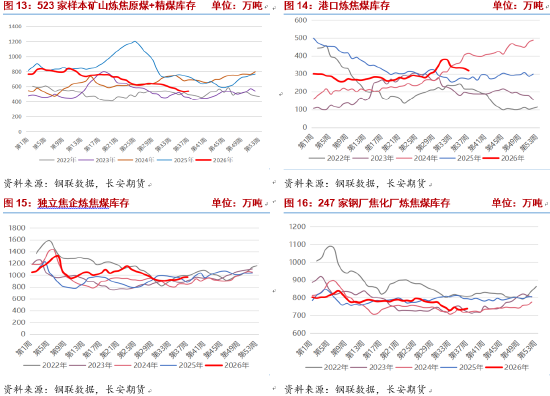
焦煤全环节库存处于偏低水平,为价格提供弹性但上方空间受限。据Mysteel调研,截至9月11日当周,523家样本矿山炼焦原煤库存406.48万吨,环比增加5.16万吨,炼焦精煤库存131.47万吨,环比增加1.32万吨,总库存537.95万吨,环比增加6.48万吨,但低于上年同期189.77万吨,处近三年低位;独立焦化企业炼焦煤库存968.03万吨,环比提高0.49%,焦企在煤价高位运行下有小幅补库行为,但受限于原料采购成本压力,力度有限;247家钢厂炼焦煤库存738.61万吨,环比增加4.57万吨,可用天数11.79天,钢厂在利润承压下仍以消耗库存、按需采购为主;港口进口焦煤库存318万吨,环比减少12万吨,港口库存自8月中旬以来持续去化;炼焦煤总库存约2435.63万吨,环比基本持平,仍处于历史低位区间。整体看,在安监约束供给、蒙煤通关偏低的背景下,低库存格局放大了供给端消息对价格的驱动作用;但高价导致下游采购意愿降温,竞拍流拍率冲高已释放观望信号。中秋国庆双节前钢厂仍有刚性补库需求,若补库节奏集中释放,可能阶段性推升煤价;反之若钢厂因亏损缩减采购,库存策略将更趋保守。
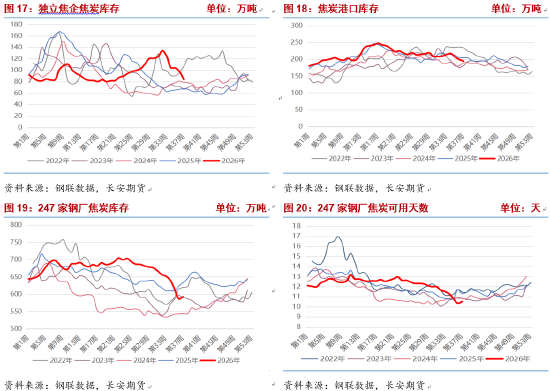
焦炭方面,上游去化明显,钢厂库存低位小幅回补。独立焦企全样本焦炭库存83.53万吨,环比减少13.85万吨,减产叠加出货顺畅带动厂内库存持续去化,现货资源偏紧;247家钢厂焦炭库存592.44万吨,环比增加6.25万吨,可用天数10.52天,钢厂在国庆前刚需补库驱动下小幅增加采购,但整体仍坚持控量策略;港口库存194.2万吨,环比减少4.95万吨,近四周持续去库。从库存结构看,焦炭上游无显著累库压力,叠加供应端减产效应尚未完全消退,焦炭供需格局仍偏紧;但钢厂可用天数已小幅回升,在自身利润急剧恶化的背景下,接受第六轮提涨的意愿极为有限,博弈将进一步加剧。
4、宏观:海外加息扰动加剧
美联储9月加息预期急剧升温,成为本周核心风险事件。美联储9月议息会议定于北京时间9月17日凌晨公布利率决议,当前联邦基金利率目标区间为3.50%-3.75%。9月12日美国8月CPI数据公布后,市场加息预期大幅转向:高盛从“按兵不动”改为预计加息25个基点,《华尔街日报》汇总的20家机构中已有16家预计9月加息,CME FedWatch工具显示加息概率已升至86.2%。若加息落地,将通过美元走强、持有成本抬升、需求预期收缩三条路径对大宗商品形成利空传导。对黑色系而言,加息直接冲击有限(焦煤、焦炭以国内定价为主,美元计价效应较弱),但间接影响不可忽视—加息推升全球融资成本,抑制新兴市场基建投资与制造业扩张,中长期对钢铁及原料需求形成压制。此外,美伊冲突在霍尔木兹海峡持续升级,国际原油价格涨至100美元/桶上方,能源价格上涨传导至铁矿石等大宗商品端,同时加剧全球通胀预期,进一步固化美联储紧缩立场。
三、总结:五轮提涨后博弈加剧,盘面或重回负反馈逻辑
9月双焦市场经历了8月以来供给冲击驱动的急涨行情后,进入高位博弈与结构分化阶段。焦煤端,国内矿山复产持续推进但节奏偏慢,蒙煤通关边际回升但仍远低于正常水平,叠加全产业链低库存与双节前刚性补库需求,焦煤现货价格短期仍有支撑;但竞拍流拍率冲高、高价资源接受度下降,市场情绪已明显回落,期货盘面率先回调反映预期降温。焦炭端,五轮提涨后焦企利润修复至接近盈亏平衡,开工率边际回升,供应端最紧张的阶段或已过去;而钢厂盈利率骤降至7.79%的年内新低,成本传导严重受阻,第六轮提涨落地面临极大阻力,港口冶金焦已先行回调。本周预计双焦震荡偏弱运行,市场关注点从此前的供给收缩逻辑重新聚焦至钢厂亏损扩大,盘面交易重心重回负反馈逻辑,双焦盘面面临一定的回调压力。操作上建议前期多单适时离场保护利润,短期以适当观望为宜,等待市场方向进一步明朗。后续核心变量在于供给端的恢复节奏——重点关注国内煤矿复产是否持续推进以及蒙煤通关的恢复情况,若供给端恢复程度有限,低库存与结构性缺货的现实仍将为价格提供硬支撑,双焦深跌的程度相对有限;反之,若国内复产加速叠加蒙煤通关实质性放量,供给宽松预期兑现,则负反馈传导将进一步加深,盘面下行空间将被打开。仅供参考。
长安期货:张晨
2026年9月14日