炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
作者 | 谢美浴
编辑 | 付影
来源 | 独角金融
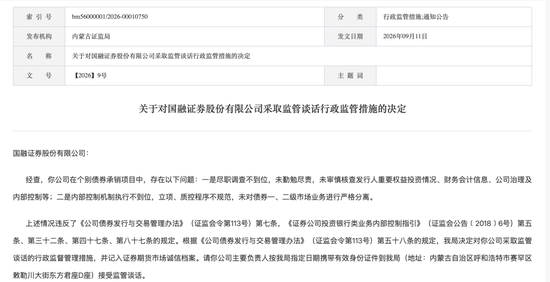
9月11日,内蒙古证监局集中披露三份行政监管措施决定书,指向国融证券股份有限公司(以下简称“国融证券”)债券承销业务中的合规问题。
图源:内蒙古证监局
而这家刚刚被西部证券(002673.SZ)收购并表的券商,2026年上半年刚交出了一份营收、净利润双增的成绩单。国融证券单体口径下,2026年上半年营收5.77亿元,相当于2025年全年的50.98%;净利润达1.13亿元,相当于2025年全年的144.7%。而经西部证券审核后的合并口径下,国融证券业绩则更好,营收6.48亿元、净利润1.2亿元。
一边是监管问责的“紧箍咒”,一边是并表后的“新起点”。罚单背后,是偶发疏漏还是机制短板?在投行执业质量监管持续从严的当下,国融证券的正站在合规与发展的关口。
1
债券承销违规“双罚”落地,
国融证券三名责任人被追责
根据公告,国融证券在个别债券承销项目中,主要存在两大问题。
一是尽职调查不到位,未勤勉尽责,未审慎核查发行人重要权益投资情况、财务会计信息、公司治理及内部控制等;二是内部控制机制执行不到位,立项、质控程序不规范,未对债券一、二级市场业务进行严格分离。
内蒙古证监局决定对国融证券采取监管谈话的行政监督管理措施,并记入证券期货市场诚信档案。
问责并未止步于公司层面,而是进一步追溯至具体责任人。

图源:内蒙古证监局
张智河时任国融证券总裁,2017年至2018年3月期间分管固定收益部;李涛时任固定收益部负责人(兼助理总裁)、公司副总裁,2018年3月起分管固定收益部。二人对上述问题均负有责任,被责令改正并记入诚信档案。此外,项目负责人李锐,则因尽职调查不到位、未勤勉尽责等问题被责令改正。
罚单中被点名的三名责任人,追责依据均指向其任职期间的责任。其中,张智河与李涛目前仍在国融证券担任高管,李锐的去向则未见公开信息。
具体来看,张智河是国融证券的“老将”,早年曾任中信万通证券总经理、大通证券总裁,2016年1月起出任国融证券总裁兼财务总监,2023年4月接替侯守法升任董事长。
2025年10月西部证券完成收购后,国融证券董事会换届,“空降”黄斌接任董事长,张智河转任副董事长,刘翔获聘总裁。履历显示,刘翔生于1979年,曾任天风证券(维权)副总裁,2020年4月因个人原因辞职;2020年8月加入国融证券,任副总裁,2023年6月升任董事兼总裁,并兼任国融基金副董事长。
换言之,此次被责令改正的张智河,仍留在国融证券核心管理层,以副董事长身份参与公司治理。

图源:罐头图库
李涛则拥有约15年的执业律师经历,长期深耕私募股权基金、公司并购与融资、企业法律风险控制等领域,曾服务河北建投创发基金、内蒙古河套水务集团华蒙基金、渤海银行、渤海信托等多家机构。
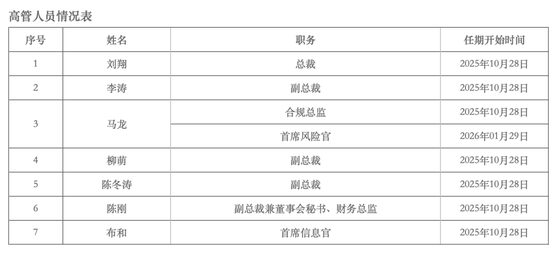
2018年3月,李涛升任国融证券副总裁,同时兼任固定收益部负责人(助理总裁)。此次罚单认定的责任期,正是其2018年3月起分管固定收益部之后。2025年10月,国融证券官网披露的信息显示,李涛仍担任公司副总裁。
图源:国融证券官网
值得注意的是,这不是国融证券承销保荐业务今年第一次挨罚。2026年7月31日,中国证监会以承销保荐项目尽职调查不到位、质控与内核把关不严格、报送材料审批管理不到位为由,对国融证券采取责令改正措施,
中国金融智库特邀研究员余丰慧指出,“责令改正+记入诚信档案”对券商高管的实际约束力,取决于其后续执业资格和职业流动的受限程度。对于仍在国融证券任职的张智河、李涛而言,诚信档案记录将直接影响其在高管任职资格年检、新业务牌照申请中的审核结果,若后续再犯,处罚会加速升级为认定为不适当人选乃至市场禁入。这种个人问责能对在职高管形成直接威慑,但遏制违规反复出现的关键在于,问责是否穿透到业务决策链条的核心环节,而非仅处罚签字人。当前监管已进入“机构+个人”双罚常态,个人追责的实质约束力正在增强。
2
上半年营收6.48亿元,
承销业务占比不足5%
罚单之外,国融证券的经营成色同样值得关注。
国融证券成立于呼和浩特,注册资本17.83亿元,前身为日信证券,2025年9月正式完成被西部证券收购的股权过户,成为其持股64.6%的控股子公司。从更长的时间线看,这家券商在过去三年间经历了一条从扭亏到波动、再到并表整合的曲线。
2023年,国融证券实现营业收入9.67亿元,同比增长38.42%,归母净利润0.39亿元,实现扭亏为盈。2024年,营收进一步增至11.19亿元,同比增长15.73%,净利润0.86亿元,同比增长104.35%。连续两年的修复态势,为2025年的经营表现提供了参照基准。
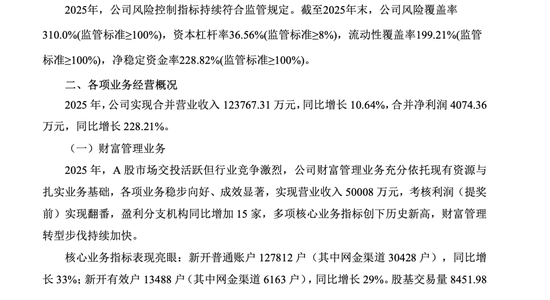
被西部证券并表首年,国融证券2025年营收12.38亿元,同比增长约10.64%,合并净利润4074.36万元,同比增长228.21%。财富管理业务构成主要增长引擎,实现营业收入约5亿元,占比超四成,考核利润(提奖前)实现翻番,盈利分支机构同比增加15家。
图源:国融证券年报
据西部证券2026年半年报披露,国融证券上半年实现营业收入6.48亿元,相当于2025年全年的 57.2%;净利润1.2亿元,相当于2025年全年的 154.9%。
金融市场业务中,固收通过配置低估值可转债/可交债捕捉反弹,纯债坚持短久期策略获取正收益,权益自营保持高仓位积极投资;资产管理业务方面,固收+产品优化配置、低位布局增厚收益,并加快新品落地、拓展渠道,推动规模与收入双提升,改善盈利水平。
西部证券指出,投行业务方面,2026年上半年,国融证券持新三板、财务顾问业务经营业绩实现同比增长;股权业务强化收入预期管控,有序推进北交所再融资储备项目,填补相关业务空白。
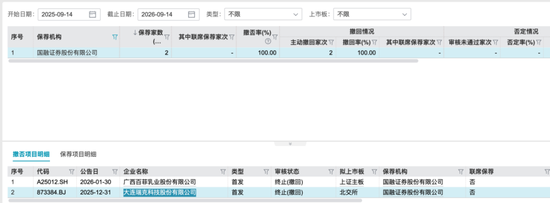
不过,Wind数据显示,截至2026年9月14日,近一年国融证券保荐广西百菲乳业股份有限公司、大连瑞克科技股份有限公司两个项目,撤否率100%。
图源:Wind数据
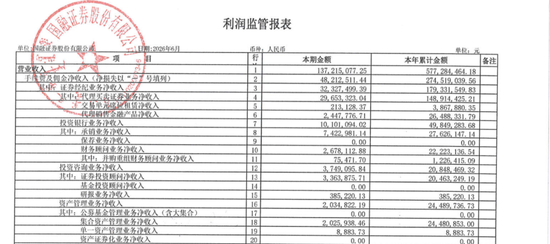
根据国融证券2026年半年度监管报表,上半年公司投行业务净收入累计约4985万元,其中承销业务净收入累计约2762.6万元。放在全公司6.48亿元的半年营收里,承销净收入的占比不足5%。
图源:国融证券2026年半年度监管报表
而放眼行业,债券承销的马太效应正在加剧。2026年上半年,全行业90家参与债券承销的券商中,前五名合计占据了超过50%的市场份额。中信证券以1.19万亿元的承销金额稳居榜首,国泰海通、中信建投紧随其后,头部机构与中小券商之间的规模差距持续拉大。
此次被罚,让国融证券本就不算突出的承销业务又挨了一记。
余丰慧指出,中小券商在债券承揽压力下平衡合规,核心矛盾在于项目少、收入薄,单个项目违规的边际诱惑大,而合规成本占比高。国融证券此次因个别项目被罚,说明中小券商在承揽端本已处于弱势,靠放松尽调标准去换取项目资源的路径走不通了。中小券商的出路不是拼承销规模,而是收缩战线,聚焦区域内城投债、政策扶持类债券等传统优势品种,用对区域发行人的深度认知替代粗放的规模扩张,在有限项目上做深尽调,把合规能力做成差异化竞争力。
八年前的旧账被翻出,三名时任高管被追责,这既是监管从严的信号,也是国融证券补齐合规短板的契机。并表西部证券后,公司上半年营收6.48亿元、净利润1.2亿元,财富管理与固收业务均有亮点,承销业务占比虽小,却也意味着调整空间充足。
你看好国融证券被并表后的转型前景吗?欢迎在评论区聊聊你的看法。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。