作者|唐飞
编辑|李小天
“钱,不在壳子上。”
这是国内某人形机器人公司创始人的观点,他指出,这几年(人形机器人)整机的价格是被国内厂商自己砸下来的。年销量从两万台冲到七八万台,靠的是压成本、走低价、抢份额,量上去了但是整体依然没有盈利。
事实也确实如他所说,在可查询的已上市机器人企业中,除宇树科技盈利外,其余多数企业仍处在亏损中。据2025年年报,A股老牌机器人企业新松各类机器人销量合计约13676台,同比增长65%,然而“卖得越多,亏得越多”,归母净利润亏损3.98亿元,亏损同比扩大一倍。科创板上市的埃夫特,已连续6年亏损,累计亏损近14亿元。
港股那边的情况也不乐观。“机器人大脑第一股”仙工智能,2023年至2025年营收从2.49亿元增至4.42亿元,三年复合增速33.2%,但增收不增利,三年亏了1.27亿元。乐动机器人2023年至2025年净亏了1.8亿元。珞石机器人更凶,2025一年内就亏了1.79亿,抵得上乐动三年之和。同年,优必选净亏损大幅缩窄,但仍高达7.90亿元。
相比来看,分别亏了8353万元和2726万元的越疆和卧安机器人,已经算是行业里的“优等生”了。
当整机厂商还在为万台量产爬坡、为巨额亏损心焦,产业链上游的伙伴,已经拿着订单排队“数钱”了。
历史总是惊人相似。1849年加州淘金热,赚钱最多的是卖水、卖铲子、卖牛仔裤的人。
业内最近流行的一个段子是,“掘金的还没赚钱,卖水先发财了”。言外之意,当前的人形机器人行业,真正的赢家是上游“卖水”的企业,而其中位置最特殊、价值量最高、故事也最值得讲的——是那双灵巧的手。
海银资本创始人王煜全指出,人形机器人有泡沫,但不是所有东西都是泡沫。如果把核心放在腿上,他认为泡沫很大;如果发展机械臂、手部操作能力,价值可能更大。因为未来真正有价值的,是操作能力。
01
“手”是最贵的
讲灵巧手之前,先看一笔账。
摩根士丹利测算,灵巧手在特斯拉Optimus的物料成本中占到约17.3%,大约为 8650至10380美元。中邮证券在《宇树G1人形机器人拆解报告》中也指出,宇树G1人形机器人的灵巧手成本占到18%左右。
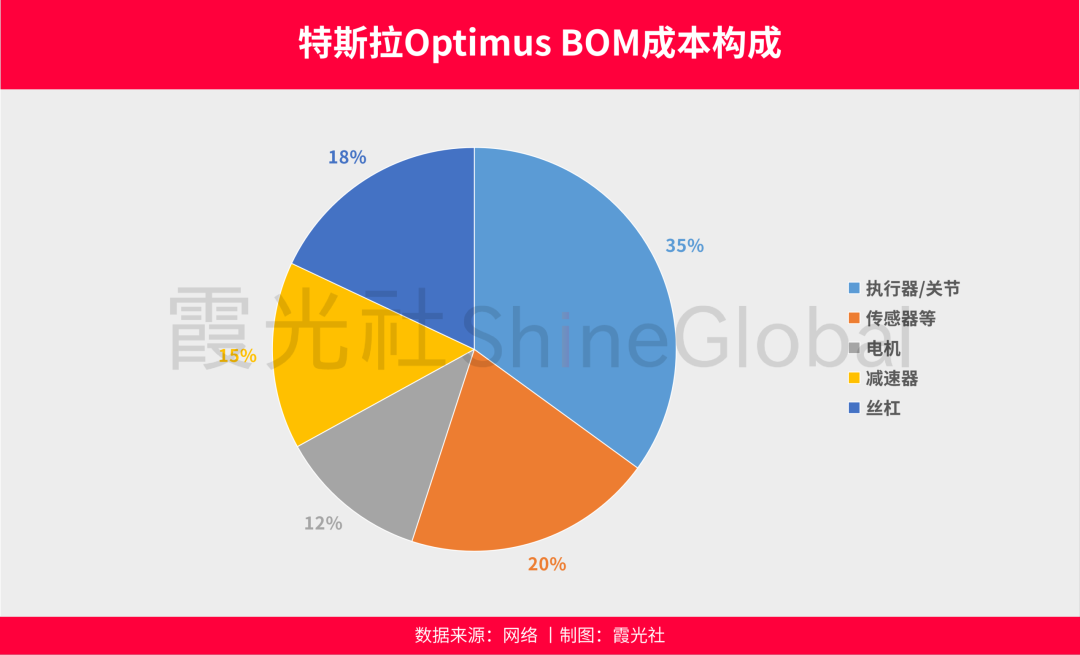
难度高、成本重,在不考虑软件算法价值的情况下,灵巧手是人形机器人整机中价值最高的硬件之一。
拆开来看,灵巧手贵有贵的道理。
某灵巧手企业负责人给了我们一组更直观的数字,一只灵巧手的成本构成中驱动单元模组占比超一半,包括电机、减速箱以及关节模组等;其次是传感器、结构件。其中空心杯电机在灵巧手成本里大约占41%,无框力矩电机加驱动器在线性关节里占15%到25%,整机电机系统加总,是剩下的20%到30%的成本。
一位机器人工程师告诉我们,业内常见的直驱灵巧手,单个自由度的采购价格要1000元以上,一只手22个自由度,对应的采购成本就要2-3万元,再加上其他零部件成本和研发成本,一只手卖大几万甚至十几万都是正常区间。
“这个技术路线就决定了它的价格,没有人会赔本做生意,灵巧手也一样。”该工程师总结。
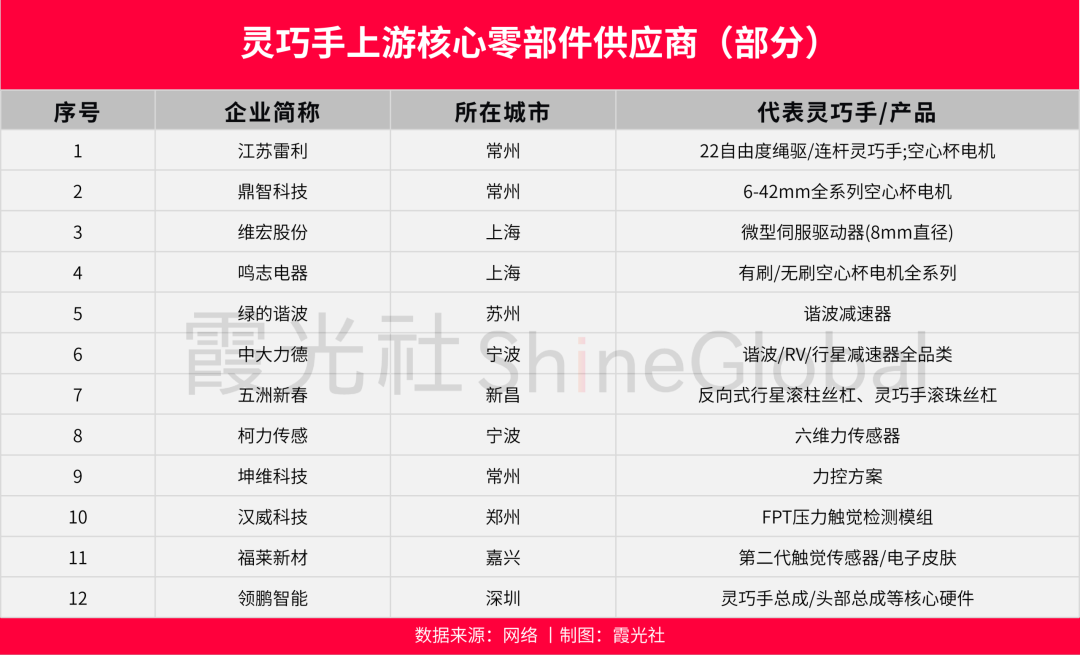
“高价”背后,是“高利润”,最新的半年报周期里进一步验证了灵巧手这种“钞能力”。
维宏股份半年报显示,公司灵巧手关节电机/模组出货量突破5万台,产品已进入国内外头部机器人供应链。公司第二季度主营收入1.69亿元,同比增长19.06%,归母净利润2395.26万元,同比增长48.48%。
雷赛智能的机器人业务也进入兑现阶段,2026年1-8月灵巧手销量超4000只,同比翻倍。上半年公司实现收入12.47亿元,同比增长39.92%,归母净利润1.94亿元,同比增长62.79%
福莱新材虽然未公布灵巧手业务具体收入,但是从公告中可以明显看出订单量的增加。2025年12月,福莱新材向灵心巧手交付千套触觉传感器。今年2月,双方签订10万套采购协议。8月,中科硅纪又提出20万套采购计划。源源不断的订单,意味着未来几个季度的业绩向好。
国金证券也在研报中表示,从上游资本开支提升、硬件降本,中游技术力提升到下游的实用性提升,机器人行业的生态逐步形成良性循环,有望持续带来新的市场催化,而机器人灵巧手的价值量占比有望超30%。
中国科学院院士、华中科技大学学术委员会主任丁汉指出,“人形机器人是产业爆发的核心赛道,而灵巧手技术的突破将是解锁其巨大应用潜能、定义未来产业格局的关键所在”。
02
为什么“赢家”是灵巧手?
钱往上游流动不假,但为什么偏偏是灵巧手?它比其他零部件强在哪?
灵巧手受到重视,更深层的推动力在于市场对具身智能机器人的期待方向彻底变了。
从刚刚结束的WRC可以感知,早两年机器人会走会跳就算及格,今年,市场开始要求它真的下场“干活儿”,去工厂、零售、仓储打工,商业化落地从远景变成硬指标。
而灵巧手作为机器人与物理世界交互的核心部件,被誉为机器人实现通用化的“最后一毫米”。这一精妙装置不仅是机械仿生学的结晶,更是决定机器人能否融入真实场景的关键。
从生物学来看人手占全身功能的60%,而手指功能占手部功能的90%,这一生理重要性也映射到机器人领域。换句话说,灵巧手的性能决定了机器人能否灵活使用人类工具、执行精细任务,从而真正成为生活助手或生产力工具。
灵心巧手创始人&CTO周永判断,“灵巧手,是具身智能的胜负手”。
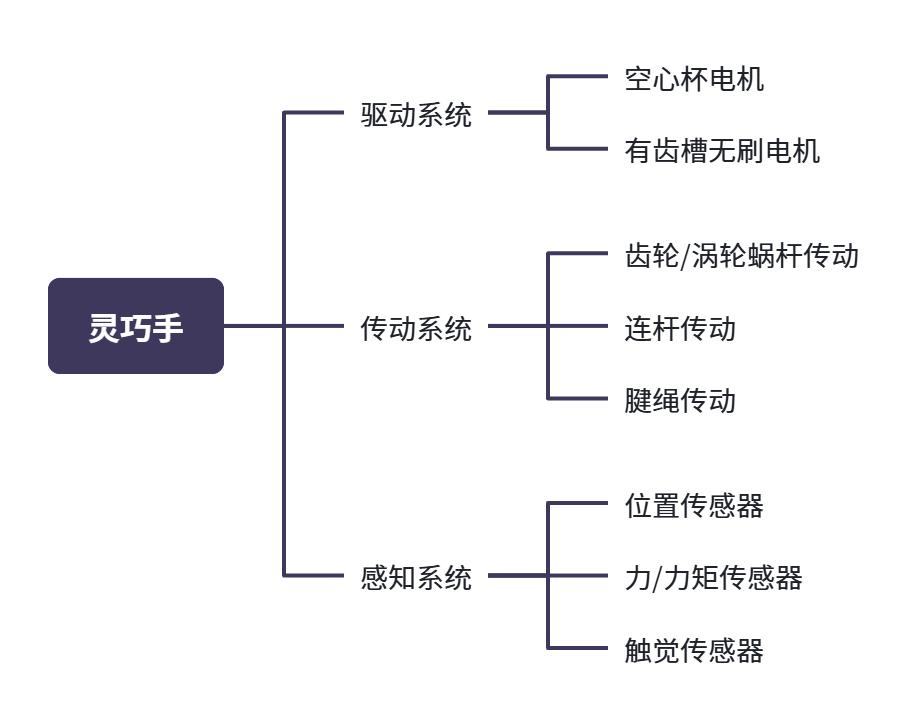
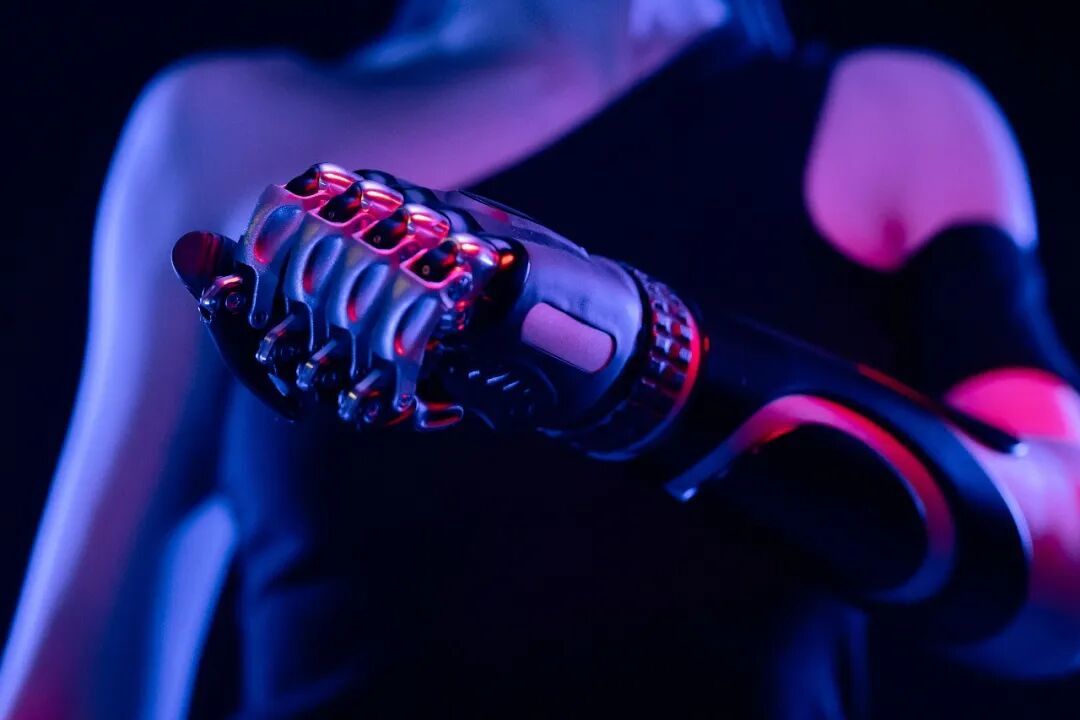
图注:灵巧手构成
根据解剖学研究,人手由27块骨头、29个关节和超过30块肌肉组成,神经末梢密度极高——指尖每平方厘米就有超过2500个感受器。
受此启发,特斯拉Optimus等前沿产品的灵巧手通过电机驱动与腱绳传动系统,已实现11至22个自由度的拟人化动作,实现了例如精准接住抛来的网球或稳定抓稳盛有水的纸杯等高难度动作。
更关键的是,能干活的“手”几乎是所有机器人的共同需求,这给了灵巧手巨大的想象力。协作机械臂需要手,仿生机械臂需要手,工业机械臂也可以装手。即使未来人形机器人的形态还存在争议,但末端执行器的需求是确定的。
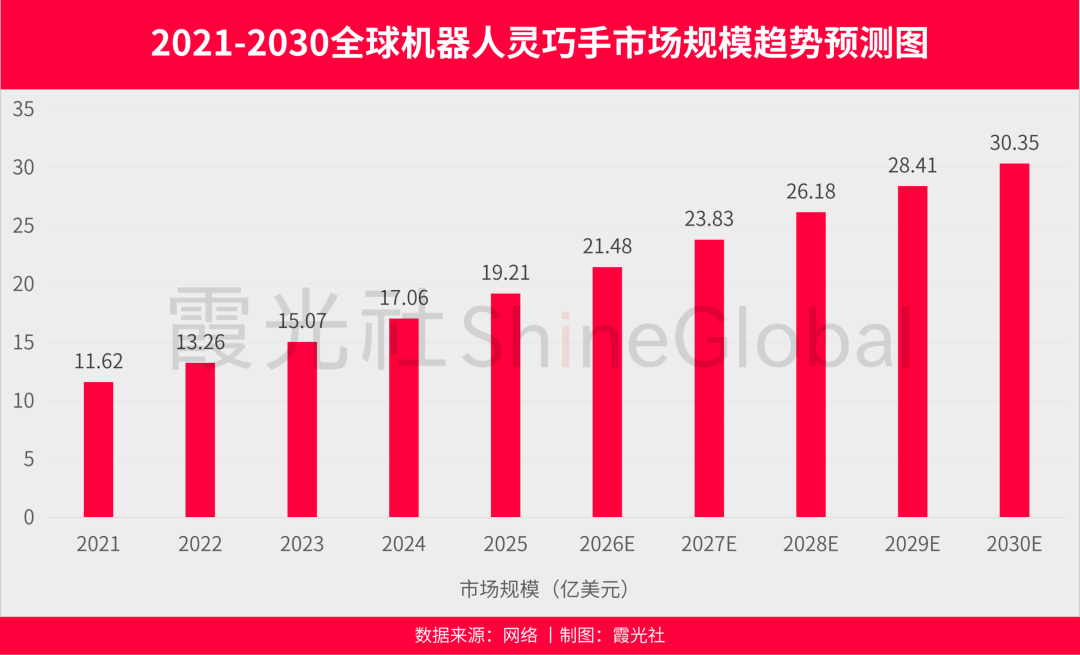
据Statista预测,全球灵巧手市场规模将从2021年的11.6亿美元增至2030年的30.35亿美元,年复合增长率达10.9%;出货量同期由50.75万只跃升至141.21万只。政策层面,中国《人形机器人创新发展指导意见》明确将灵巧手列为关键技术突破方向,加速产业链成熟。
至于为什么灵巧手早早地就显示出“盈利”迹象,主要有两个原因。
第一,技术壁垒最高,议价权最强。
灵巧手跟关节模组不一样。关节模组是“标准化”的,电机、减速器、编码器、驱动器等,按规格配置就行。灵巧手至今没有统一的技术路线。
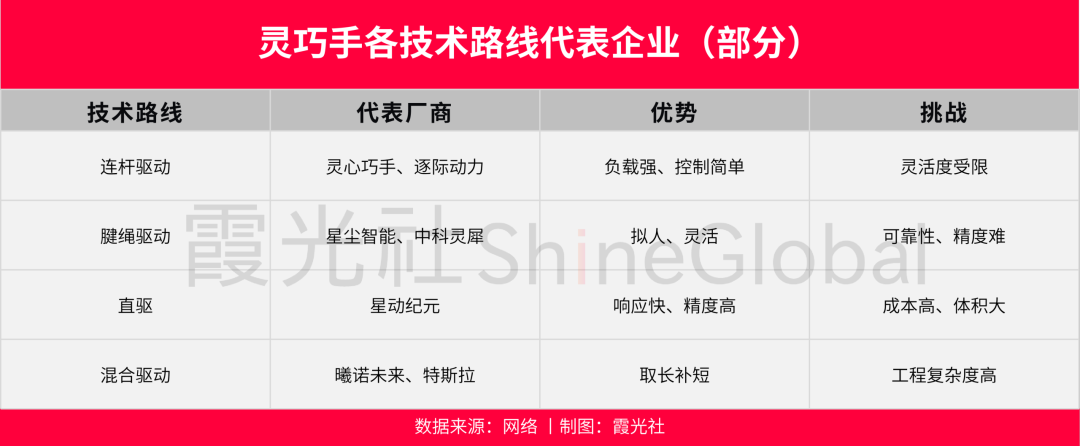
腱绳、连杆、直驱,三大方案各有拥趸。技术路线未收敛,意味着每一个方案的know-how都是稀缺的。能做关节模组的工厂很多,但能把一只16自由度的灵巧手做到稳定量产的企业,国内可能两只手数得过来。
万拿机器人CTO祖红磊认为,行业内多条技术路径并行的局面仍将持续一段时间。他预计,“行业三年内不会收敛出‘唯一标准路线’,而是‘场景分层+局部收敛’,人形通用侧腱绳/复合传动可能成为出货主流,工业任务侧直驱(含电缸直驱)更可能成为工程标准,连杆继续占据成本敏感的中低端”。
“目前三大路线已经接近定型,行业共识是‘适配工作场景的才是最好的’。各自的优劣非常清楚,连杆工程可靠性最优、成本低,但仿生灵活度受限;腱绳仿生与轻量化最强,但寿命和维护是短板;直驱控制性能最优、集成友好,但对电机功率密度要求极高、成本高。所以三年以后,不是‘某条技术路线赢’,而是‘哪条路线先把百万次寿命、量产成本和接口标准化三件事同时做通’,谁就能在自己那个场景里成为事实性的行业标准。”祖红磊说。
第二,“耗材”属性,创造永续需求。
这是灵巧手最被低估的一点。
关节模组装上去就不用动了,但灵巧手是高频使用的末端执行器。以当前技术水平,触觉传感器胶皮约10万次抓握后损坏,整机寿命大约两到三年。这意味着一台人形机器人卖出去之后,后续还需要持续采购灵巧手作为替换件。
行业内经常讨论的一个案例是特斯拉Optimus,其灵巧手在分拣快递训练中,单只成本超过6000美元,但使用寿命仅6周。
祖红磊指出,当前灵巧手最大的问题是“贵而不稳”,高自由度触觉灵巧手售价十几万到上百万元,但在工业连续作业下实际寿命只有几周到两三个月;工厂需要几百万次抓取的耐用性,而行业主流还困在10万次寿命门槛附近。客户要的不是参数表,而是 “能不能像产线设备一样连续跑”。
临界点市场总监韩晓璇算了一笔更狠的账:“一台人形机器人要配两只手,而且它配的这两只手是正在用的,还有两只手要在背上备着。”这意味着,单机需求瞬间翻倍。
原件之外,维修需求和备用件需求未来将是另一个增量市场。
03
“卖水”赚钱,会长久吗?
回到文章最初的那个比喻,为什么“卖水”的人先赚钱了?
这是一个产业从“实验室样品”走向“规模化商品”的必经阶段。整机厂商面前的难题是量产爬坡、降本增效、寻找真实场景等等,但上游核心零部件已经完成从“可选”到“必选”的价值重估。
灵巧手从边缘配件变成了衡量机器人能否真正“干活”的标尺后,“一只手”的市场空间已经反超了“一整台人”。
宇树科技创始人王兴兴道出了行业的现实焦虑:“过去几年,机器人逐步走进工厂干活,但至今未能大规模推广,核心原因是作业效率不及人工,泛化能力不足。”
同一个型号的机器人,在A工厂可能需要打螺丝,到了B工厂就要会分拣包裹,作业内容完全不同。在这个阶段,整机厂商的精力被大量消耗在场景适配、算法迭代和成本控制上,根本无暇也无力去自研每一个核心零部件。而且,由于出货量还在万台级别爬坡,整机厂商对上游的议价能力其实很弱。
这就给上游零部件企业创造了一个黄金窗口。一位券商分析师告诉我们,首先,整机厂商越焦虑,越需要依赖外部供应商;其次,出货量越大,上游订单越饱满;最后,长远来看,整机厂几乎不可能一家企业“垄断”整条产业链,所以灵巧手等上游合作伙伴将长久存在。这个领域,未来有望产生像宁德时代和立讯精密这样的供应链龙头企业,他们在各自的领域保持独特竞争力,甚至在全球范围内都有领先优势。
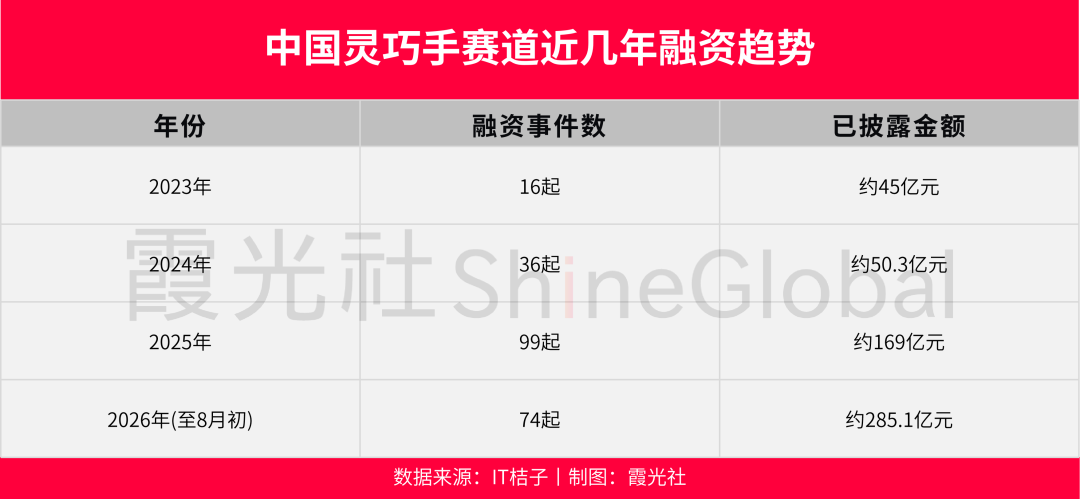
资本市场的反应更为直接。截至2026年8月初,灵巧手赛道录得74起融资事件、47家公司入局,已披露金额合计约285.1亿元。而2025年同期,这个数字只有100亿元左右。
到年底,业内预期的融资增速是300%。
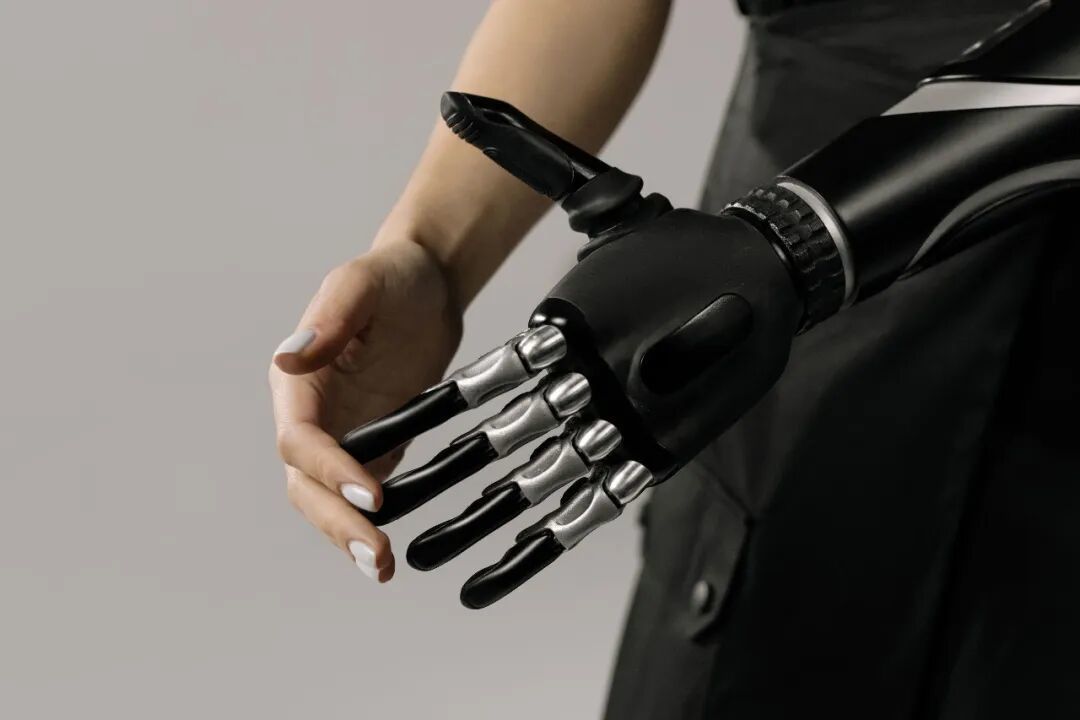
傲意科技董事副总裁张琦认为,大家之所以会关注灵巧手行业,主要是因为它影响了整台机器人执行端的上限。机器人真正想要干活、想要工作起来,更多的还是要靠这只手去实现。“甚至我认为大家不应该把灵巧手看成一只手,而应该把这只手看成一个微型协作机器人,每一根手指就是一个小的两轴机械臂或者三轴机械臂,通过手指间的组合形成动作,再通过连续多个动作去完成具体的工作内容”。
“所以我觉得‘卖水人’的定义不太准确,灵巧手是产业链上不可或缺的硬件载体,它的功能性可能比移动轮盘、移动机械臂等等更加重要。它的价值,决定了它在整个机器人产业链上的定位,也决定了它的价格。过去几年,我们自己每年的研发费用都是翻倍的,包括技术人才的投入也保持高增长,所以说‘卖水人赚翻了’这种定义不是特别准确。”张琦说。
同时,参考新能源汽车行业发展规律,张琦指出,“任何一个万亿级别的行业,一定存在产业链上下游分工。比如大家熟知的新能源汽车行业,这么大的一个产业链不可能由一个玩家垄断,做座舱的、做底盘的、做线控的、做智驾的,都是产业链上不同的位置,都有独特的价值。有机构预测人形机器人未来会是千亿级别的市场,在这个千亿的市场里,哪怕灵巧手只占到10%,那也是一个百亿的量级。如此大的市场空间不太可能由一个玩家全部做到,一定会存在产业的分工和集合。所以即便现在很多整机企业开始自研灵巧手,但是各自分工不同,长远来看还是合作的关系为主,不会抢了专业灵巧手企业的生意”。
瑞银证券中国工业行业分析师王斐丽认为,从投资角度看,未来三五年,人形机器人上游核心零部件厂商可能更具有优势,尤其是传感器、关键模组当中的滚珠丝杠、减速机以及“大脑”侧芯片等环节。
在上游零部件厂商中,王斐丽建议关注两类企业:一是这些企业本身拥有强大的核心业务,非人形主营业务是否较强;二是在人形机器人产业链中从事高门槛核心零部件的企业,尤其是有能力进入海外供应链体系的公司。
这场关于“手”的战争,才刚刚开始。
技术路线之争、数据飞轮之争、量产能力之争,谁能率先跑通“性能-成本-可靠性”的不可能三角,谁就能在下一阶段拿走最大的那块蛋糕。上半场,拼的是谁能做出来,下半场,拼谁能批量造出来、卖出去。
但另一方面,“烈火烹油、鲜花着锦”背后,也有人开始担心。
被誉为“机器人教父”的前麻省理工学院(MIT)机器人实验室主任、iRobot的联合创始人罗德尼•布鲁克斯(Rodney Brooks)发出警告说,投资机器人领域的这几十亿美元很可能是在打水漂。
在他看来,人形机器人存在两大难题——灵巧的手和安全的腿。人类单手就拥有约1.7万个特化触觉感受器,能实时获取丰富的触觉信息,从而完成精细操作。但目前主流机器人的指尖触觉单元通常不足200个。特别是,现在严重缺乏触觉的相关数据。要知道,近两年AI能在文本、语音、图形等领域取得突破,靠的是过去数十年时间全网积累的庞大数据集。
“而在触觉数据方面,我们根本没有这样的传统。”布鲁克斯指出。