澳元/美元 (AUDUSD) 9月14日 04:20(ET) 下跌0.53%,价格为0.71312美元,近一周下跌1.18%。
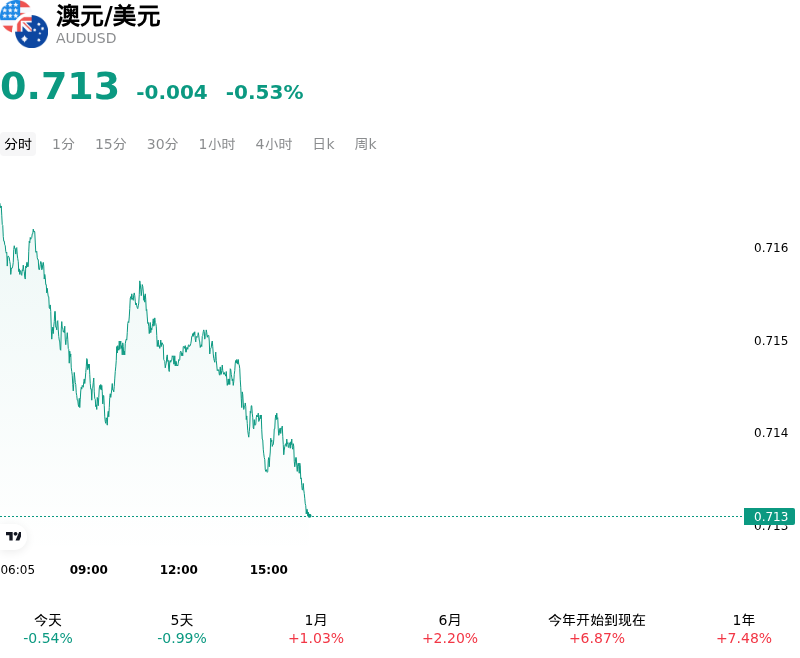
今日是什么导致了澳元/美元(AUDUSD)股价下跌?
澳元/美元面临的下行压力主要源于美元的全面走强,而美联储鹰派政策立场的市场预期不断增强则为这一趋势奠定了基础。包括高于预期的粘性通胀指标和稳健的劳动力市场数据在内,美国经济数据的韧性促使市场重新评估美联储的短期利率路径。受此影响,美债收益率全线上扬,短期收益率走高,同时基准10年期美债收益率徘徊在数月高点附近。美澳国债利差的扩大为美元提供了坚实支撑,促使机构资金流出澳元,流入收益率更高的美元资产。
除了利差因素外,地缘政治不确定性以及对全球经济增长的谨慎预期也令全球风险偏好承压,为高贝塔及对增长敏感的货币营造了受限的环境。尽管澳大利亚经济基本面依然呈现出具有粘性的底层核心通胀——从而维持了市场对澳大利亚联储潜在政策收紧的定价,但美联储鹰派立场的即时重新定价完全掩盖了澳大利亚国内政策动向的影响。此外,主要大宗商品市场的疲软以及市场在主要央行政策决议前的谨慎观望,进一步削弱了投资者对风险资产的偏好,加剧了澳元的下行轨迹。
从宏观角度来看,这一走势反映了市场对两国相对货币政策路径的战术性重新定价,而非澳大利亚经济前景出现了结构性恶化。然而,只要美债收益率居高不下且美元强劲势头延续,澳元/美元的短期风险就依然偏向下行。市场参与者将继续密切评估即将公布的全球通胀数据、各大央行的政策声明以及大宗商品价格走势,以判断美元的收益率优势能否在中期内得以维持。
澳元/美元(AUDUSD)技术分析
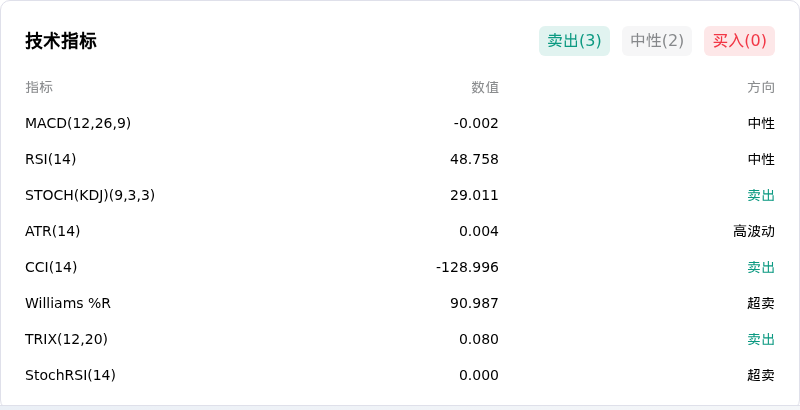
澳元/美元 (AUDUSD) 技术面来看,MACD(12,26,9)数值-0.002,处于中性状态,RSI数值48.758处于中性状态,Williams%R数值90.987处于超卖状态,注意关注。
关于澳元/美元(AUDUSD)的更多详情
近期事件与风险:
- 美联储鹰派预期重估与美债收益率飙升:高于预期的美国通胀数据强化了美联储的加息预期,推高美债收益率,并拉大了有利于美元对澳债的短期利差。
- 澳大利亚经济情绪恶化:在失业担忧升温和紧缩金融状况的推动下,澳大利亚商业状况已下滑至负值区间,消费者信心急剧下降,这可能会限制澳大利亚联储的政策支持力度。
- 中国增长动能减弱与大宗商品敞口风险:中国疲软的零售销售、工业增加值和固定资产投资数据表明,澳大利亚这一主要出口伙伴正面临持续的经济逆风,从而打压了对铁矿石和贱金属的需求预期。
- 地缘冲突加剧与避险情绪:中东地缘政治紧张局势加剧以及能源价格飙升引发了全球避险情绪,促使投资者平仓 AUD 等高贝塔货币的多头头寸,转而追逐避险美元的流动性。
原文链接