专题:第八届中国金融科技论坛
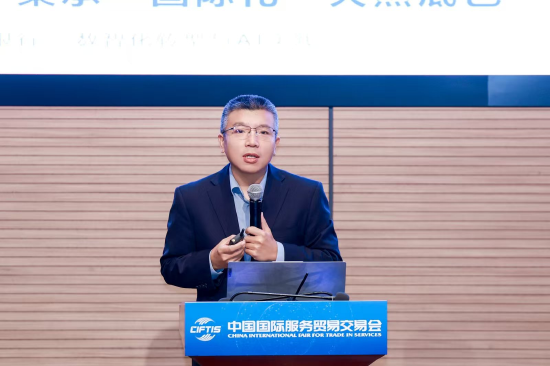
中国国际服务贸易交易会第八届中国金融科技论坛于9月9日在北京举行。厦门国际银行首席信息官王丰辉出席并演讲。
以下为演讲实录:
王丰辉:各位领导、各位同仁,大家下午好。我是厦门国际银行的王丰辉。演讲主要分两块,先介绍我们行的特色,我们是一家中小银行,或许大家之前了解不多;再介绍支撑这些特色的整个技术底座和 AI实践。
厦门国际银行总部在厦门,在澳门还有澳门国际银行,在香港还有集友银行,这两家银行在境内也都有分行。我们集团合并是150余家营业机构,员工近 7,500 人,资产规模不到 1.2 万亿元,是一家中小银行的规模。
我们这家银行的华侨基因非常重,是新中国第一家中外合资银行,1985 年成立。当时外方最大的创始股东是闽籍爱国华侨李文光先生。后来我们在 2013 年改制为中资城商行。澳门国际银行是 1974 年成立,是由李文光先生创办。集友银行 1943 年由陈嘉庚先生倡办。整个集团有大量爱国华侨股东,在连通闽港、闽澳、服务华人华侨方面实现内地和港澳三地全面贯通。
跨境业务方面,因为我们最初是中外合资银行,所以很早就开展了。2001 年,我们是第一家获准开办全面外汇业务的中外合资银行。2013 年完成改制,2017 年控股收购了集友银行,2022 年成立总行一级部门华侨金融部,并发布银行业首个华侨金融业标准。今年是福建省内第一家直参 CIPS 的地方法人银行,前不久的九八投洽会,两家附属机构也成为CIPS直接参与机构。我们的跨境牌照优势明显,比如上海自贸区 FT 账户、横琴自贸区 EF 账户,有香港 1/4/6/9 号证券牌照,有跨境投融资资格,还有国际投资平台。在牌照和机构布局上还是有比较天然的跨境特色和华侨特色。
因为我们是中小银行,一直是在追赶状态、不断迭代。我们围绕跨境有一个平台,叫跨境 e 站通,累计发生额突破 5000 亿元。我们有从内地到澳门的速汇通,不走 SWIFT,现在秒到账。CIPS 直参上线时间也就一个多月,现在是百亿的规模,正在积极扩展更多这块的业务。
整个华侨和跨境业务,我们现在主推跨境 e 站通体系,围绕结算交易、资金管理、汇率管理、贸易融资展开。资金管理涉及跨国公司跨境资金池、境内外双向人民币资金;汇率涉及多元外汇工具匹配;以及线上化的贸易融资等。前面这几页主要是给各位呈现厦门国际银行的特色是什么,我们的特色就是跨境金融、华侨金融,再加上现在大家也都在布局的产业金融(含科技金融等)。呈现这些之后,大家就明白了我们为什么是“国际”银行。
终于说到科技,是我最熟悉的部分。我们 2016 年就启动了云计算底座项目,刚才说的跨境 e 站通就是基于国产化云底座、基于云原生架构搭建的。还有风控,我们现在在做天眼风险预警系统,提供贷前准入、额度审批、贷后监控、反欺诈等实时智能决策能力,实现授信全流程自动化审批与风险管控。还有多模态单证平台,本来之前就用机器学习来处理这些单证、票据,现在叠加大模型之后,并没有 100% 解决,我看了一下也就解决了 95%,还有一些手写的、模糊的、表格嵌套的、印章等,这些比较难解决,仍然存在痛点。
从这一页“数智化转型与AI战略”开始,是今天各位嘉宾都在分享的内容,我自己的体会是,一方面要加强实践,一方面也要调整战略和组织,这是我最大的感受。我们银行想抓住这个时代,一定要想办法在战略、组织上去做配套调整。比如我们行已经成立人工智能一级部门,并且人工智能是跟原来的数据管理中心整合在一起。在我的头脑中,从数据治理到知识工程,数据、知识、AI 三个叠加在一起,才会构成最终的飞轮,这就是我们在推动的组织变革。
还有就是战略上,我们提的是“以人为本、价值优先”,这两个词不那么“银行”。原因是什么呢?推 AI 真正落地时,要全员拥抱,少不了一关叫全员蒸馏。也可以换个说法,叫隐形知识的显性化,我们怎么把存量的系统、数据、表格显性化?第二个就是怎么把员工头脑中的知识显性化?员工会有被替代的恐惧和焦虑。所以我们重点要提以人为本,AI 是工具,人才是目的,AI 从来不是目的,这是我们倡导的。
我们提了 5+4+3 的架构,5大工程,4 维提升,3 重保障,太多了不展开,只提一个点:5 大工程里我们最在意的就是知识工程。我们正在做新一代核心,要做大量的知识工程铺底工作,也就是刚才说的存量系统、表格、数据的显性化,加上员工头脑中的知识和经验的显性化。这需要大量铺底的工作,也是我最在意知识工程的原因。组织保障方面,我们已经并行在推了,估计我们有可能是行业内第一批成立人工智能部的银行。
这是我们搭的整个人工智能框架,可能各家银行都差不多。重点说一下场景这一块,我们在意的重点场景现在有,例如 AI Coding,刚才多位嘉宾也都提到了,AI Coding 现在见效最明显,所以优先要推 AI Coding。再就是 AI 问数,围绕数据怎么用 AI 来交互,这里面有很多演进空间。再往上就是我们行一直在迭代的四大智慧,智慧营销、智慧风控、智慧运营、智慧决策等,整个架构体系是这样搭的。
这些AI 成效的数据指标,在大行面前不好意思拿出来,因为我们是中小银行,自己是追赶的状态。我们现在的投产场景是 220+ ,基于 Agent 的年均智能体请求量 425 万次,已集成到 30 +行内系统。下面还有一些更具体的数据,信贷报告自动化率 90% 多,我们现在的需求用 AI 写,效果不那么平均,最好的场景可能在 80% 左右,差的场景在 50% 左右,这是我们真实的数据。AI 代码生成现在是 500 多万行,在新增里差不多占到了 70%。这个时代已经来临了,我们现在不光行内筛选系统用 Vibe Coding 去做,我们招标的时候还有厂商主动说“我们计划用 Vibe Coding 去做你们的项目”,我们都是开放的,愿意探索,在尝试和推进。
这条AI演化路径是我们行的路径。因为大模型时代总要谈北极星指标,我提了两个,虽然比较粗。第一个是 Token 的日均消耗,我们日均 Token 处理量约 16 亿。第二个是数字员工的替代率,我们要看它的渗透,这是我们的两个北极星指标。在推进上,我们人工智能团队差不多 30 人左右,我们 2024 年在推进这个事情,真正的分水岭是 DeepSeek 的 R1 出来之后,才真切感受到这个时代到来了。后面我们就重点推 AI Coding,现在在推Agent,包括桌面办公 Agent。大家应该知道银行的办公终端是不能上网的,所以我们自己基于开源框架搭了桌面办公 Agent,基于虚拟沙箱,避免行为幻觉,已在行内逐步试点、推广。
这是我们最新的探索。第一个是大模型智能体平台,这个是 Workflow。其实我们在思考一个问题,在通用智能体时代,还需不需要 Workflow?需要,非常需要。Workflow 在效率、准确性方面比通用智能体还是好很多,包括现在很多银行做的 AI 手机银行,多为卡片式交互,都是基于 Workflow 去做的,现在还没有哪家银行拿通用智能体去做。
第二个,我们搭了一个垂直领域的通用智能体,定位为专业领域数字员工,面向风控场景,提供数据分析、风控策略生成核心功能,并兼具问答、技能编排等能力。
第三个,类似于元宝和豆包,当然只是类比,我们要弱很多,但总归是基于我们行内私域知识的,现在的迭代在加 memory、加文档处理、加行动能力。
第四个,上面提到了,基于开源框架搭建了自己桌面办公的 Agent,已经开始推广,效果非常好。大家想一下,如果行内员工的办公电脑都装上这样的智能体,所有Word、Excel、PDF的处理,前景效率令人期待。
最后一个,其实银行也有很多非敏感数据的场景,比如舆情分析、产业金融等,我们也采买了一些大厂的通用智能体在试用。刚才我说特别关注战略和组织,我们从全行选了 90 多个人,他们来自总行、分行,都是AI 的积极拥抱者,希望他们先拥抱起来,星星之火可以燎原。
趋势判断不详说了。AI 普惠是必然要到来的,我并不太在意算力和 Token瓶颈,迟早都会降下来,虽然现在比较贵。我在意的是银行业务和流程,我到底能融合AI到什么程度,能丝滑到什么程度,这是我比较在意的点。
第二个点是 Skill 化,像我刚才说的,全员蒸馏听起来比较可怕,但这一步你绕不过去。我们现在所有的系统建设都是面向程序员的。我刚才说为什么要做系统的显性化?因为必须迭代成面向 Agent 的才可以,人也一样,这一步绕不过去。
第三个点涉及伦理问题,现在要人机协作,并且 Agent 占比越来越高,到底谁来担责?这里面要解决伦理和决策的问题。
最后一页是几个认知和思考,因为时间有限就不展开,提四个点:
第一个,刚才说了我们已成立人工智能和数据管理部。为什么把人工智能和数据管理两个部门合在一起?是因为我们深刻认识到,数据和知识是一体两面,它不是两件事,是一件事的一体两面。在我的头脑中,从数据到知识,从数据治理到知识工程再叠加 AI,是真正的飞轮,我们需要它转起来。
第二个是安全。两个安全的概念,一是内容安全,模型不要说不该说的话。二是行为安全,这就是为什么现在通用智能体都要加沙箱、沙盒,要行为有约束。
第三是个体提效到组织提效的问题。为什么一定要解决这一点?这里面有太大的鸿沟要解决,不展开了。
最后再强调一个点。我刚才为什么一定要说一下我们的战略?我们最终还是要坚持“人是目的,AI 只是手段”,千万不要把 AI 当作目的,避免员工的焦虑,避免所有人的焦虑。
最后就分享这些,谢谢大家!