9月14日,尽管中东冲突升级推高油价、长期美债收益率攀升、美联储加息预期升温,华尔街多数策略师仍认为,只要加息节奏有度、企业盈利强劲、通胀不脱锚,美股牛市有望延续。
宏观逆风压顶,华尔街为何仍看多?
近期中东冲突升级,油价上周一度飙升至接近每桶109美元,同时美国长期国债收益率触及数十年来高位。美联储9月加息概率也大幅飙升。
美股自8月中旬创下纪录高位以来持续波动,投资者担忧油价上涨将加剧通胀压力。10年期美债收益率一度接近5%,这一水平常被视为股市上涨的风险信号。掉期交易员目前定价美联储周三加息概率约87%,这将是三年来首次加息。科技股为主的纳斯达克100指数期货周一下跌1.6%。不过,标普500指数较其峰值下跌不到2%,强劲的企业盈利带来支撑。
包括摩根士丹利、摩根大通和高盛在内的华尔街机构预测,鉴于公司盈利状况良好,由美联储加息预期引发的任何下跌都可能是短暂的。
高盛首席美国股票策略师Ben Snider表示:“股市通常在美联储开始加息时表现挣扎,但我们预计牛市将继续。市场已经定价未来一年加息三次以上,而企业盈利和资产负债表都很稳健。”
摩根士丹利策略师Michael Wilson承认,如果通胀冲击强于预期,股市存在回调风险——即较近期高点下跌10%。中东地缘政治紧张局势持续,油价已恢复上涨。不过,Wilson补充称,经济前景至关重要。“如果名义经济增长强劲是主要驱动因素,那么股市可以容忍后端收益率保持较高水平,”他表示,“换句话说,从中长期来看,股市仍然是有效的通胀对冲工具。”
摩根大通策略师表示,短期内油市走势可能决定风险偏好。他们指出,季节性趋势表明,股市通常在9月份表现疲软,但不应认为这种波动会一直持续下去。由Mislav Matejka领导的团队在报告中写道:“只要美联储加息幅度适中,并且发生在盈利强劲增长、通胀未脱锚的背景下,股市应该能够承受。”
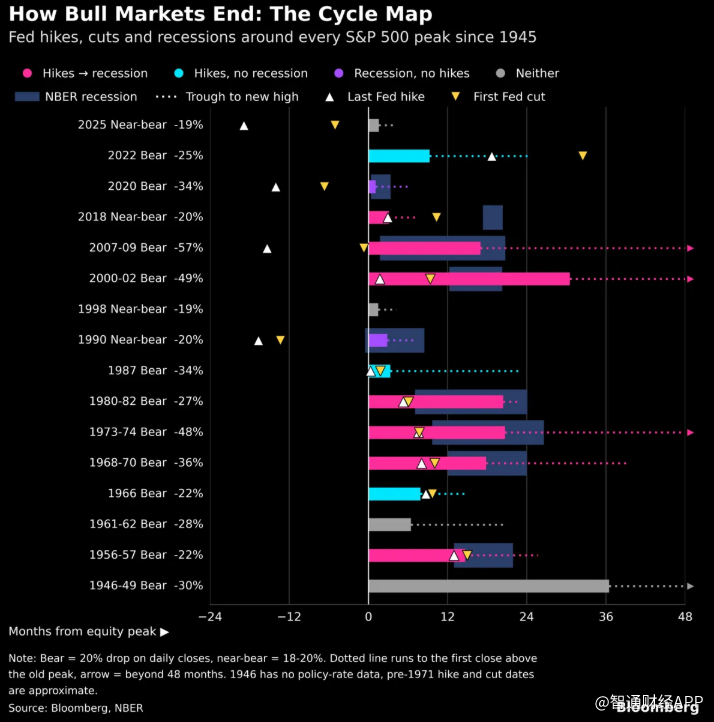
一项分析显示,真正威胁牛市的并非单次加息,而是一整轮加息周期。自1945年以来,标普500指数经历了12次跌幅超过20%的熊市,以及4次跌幅在18%至20%之间的接近熊市,其中6次跟随加息周期直接进入衰退。只有两次回撤并非由上述触发因素所致。
标普500目标价上调与分歧:多头坚守,美银、花旗警告短期风险
Yardeni Research在报告中表示,尽管油价、债券收益率和美联储加息预期上升,标普500并未对宏观逆风作出剧烈反应。该机构重申年底标普500目标为8400点。
不过,Yardeni Research表示,市场动态已经变化。“近几周,主要市场指数的远期市盈率下降,因为远期每股盈利预期增速超过股价涨幅。”该机构称,自年初以来,标普500远期盈利上升28.1%,远期市盈率下降12.9%,表明投资者不愿像1月那样为公司支付更高估值。Yardeni Research将2027年每股盈利预期从415美元上调至425美元,并将远期市盈率预期从20.2倍下调至19.7倍。
与此同时,过去一周多家机构也重申或上调了标普500指数目标。
上周,汇丰将标普500年底目标从7650点上调至8100点,理由是公司盈利更强、AI投资持续以及美国经济有韧性。汇丰预计,标普500指数2026年上半年的盈利增长率接近40%,而下半年至少将达到25%。
汇丰表示,尽管科技股仍是主要驱动力,但消费者支出的韧性以及医疗保健、工业和消费品公司的强劲表现,支撑了整体利润增长。然而,汇丰也提醒,秋季季节性疲软、经济数据、监管变化和地缘政治紧张局势可能导致短期波动,但同时强调,强劲的企业基本面应能支撑标普500进一步上涨。
巴克莱也将2026年标普500目标从7800点上调至7950点,理由是二季度盈利强于预期,同时将每股盈利预测从337美元上调至365美元。该行称,超过86%的公司盈利超预期,核心每股收益同比增长超过50%。巴克莱预计AI驱动的投资将持续,并预测2027年超大规模企业资本开支超过1.1万亿美元,增长67%。尽管债券收益率高企加大了盈利不及预期的代价,该行仍维持2027年指数目标在8800点。
美银也加入了上调目标价的行列,但态度更谨慎。美银股票与量化策略师Savita Subramanian将标普500年底目标从7100点上调至7400点,但新目标仍意味着较当前水平约有3%下行空间,凸显该行对短期走势的谨慎。Subramanian表示,股市正进入“季节性疲弱期”,可能早该回调。她指出,标普500今年仅经历了一次5%回调,而根据美银统计,往年平均约为三次;至少10%的修正通常每年发生一次,但上一次这样的下跌还要追溯到2025年春季。
以下是几家主要华尔街机构对2026年标普500的目标点位:
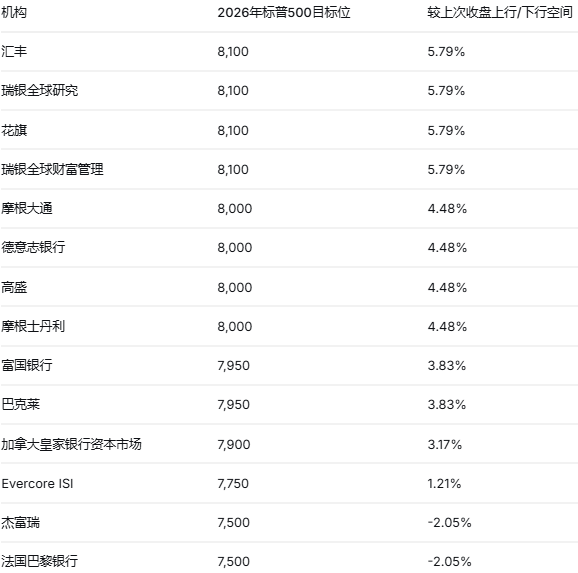
值得注意的是,并非所有机构都同样乐观。花旗上周五警告,其标普500年底目标可能过高,因为油价上涨和债券收益率上升给美国股市前景蒙上阴影。策略师Scott Chronert表示,花旗当前对2026年底标普500的8100点目标看起来“偏激进”,因为过去几周宏观因素已经变化。Chronert仍认为三季度盈利应强劲,但要让指数达到目标,在当前不确定性下,将不得不更依赖年底反弹。
这位分析师还指出,尽管经济形势复杂多变,“美联储下次加息并非板上钉钉”,但他同时重申,持续的通胀担忧可能意味着加息可以缓解不确定性,而如果美联储真的加息,今年可能加息两次而非一次。
AI独撑涨势,Yardeni:放缓呼声难阻资本开支周期
标普500今年大部分涨幅得益于AI热潮。美光科技、英特尔和AMD等公司股价在2026年实现三位数增长。与此同时,Global X人工智能与科技ETF(AIQ)今年也跑赢标普500。
The Kobeissi Letter在X平台上表示,在债券市场表现如此疲弱的背景下,标普500距纪录高位仅一步之遥,这令人惊叹。该机构还称,“没有AI,标普500现在至少会低50%。没有油价飙升,标普500会高于9000点。AI正独自支撑全球经济。”
不过,行业内部对AI发展速度的分歧,开始压制投资者情绪。Anthropic CEO Dario Amodei周末提议放缓AI发展速度,以便有更多时间解决安全问题。OpenAI的Sam Altman和SpaceX的埃隆·马斯克表示支持加强监管。相反,微软和Meta的CEO反对放缓开发。Altman还表示,OpenAI今年不会上市。与此同时,美国总统特朗普淡化担忧,认为AI风险可通过护栏管理。
Yardeni Research总裁Ed Yardeni周一则试图淡化AI放缓担忧。他表示,市场担心科技公司可能放缓AI开发,但这不太可能破坏更广泛的基础设施建设。“现实是,建设数据中心等方面已经存在约束。我不认为基础设施建设会放缓。”他维持标普500年底8400点目标。
Yardeni认为,周末关于放缓AI的呼声,可能更多是为了建立安全防护,而不是减少资本开支。他表示,随着技术变得更强大,更强的护栏可能变得必要,但这不一定削弱投资周期。他还指出,生产力数据支持AI驱动增长叙事,并认为经济仍处于“生产力驱动的技术繁荣”中。Yardeni还提出美中在AI监管上加强合作的可能性,称两国在技术推进中面临类似挑战,可能有动力围绕其发展建立规则。
对市场而言,Yardeni的观点是,AI担忧可能带来短期波动,但不太可能阻止支持该技术持续扩张所需的基础设施投资。