中国车企利润被上游与价格战两头挤压,跨国车企的账面优势则更多来自金融汇兑与高利润车型,而非汽车主业的全面领先
文|《财经》特约撰稿人 杨铮
编辑|赵成
国内外上市车企上半年业绩报告陆续出炉。
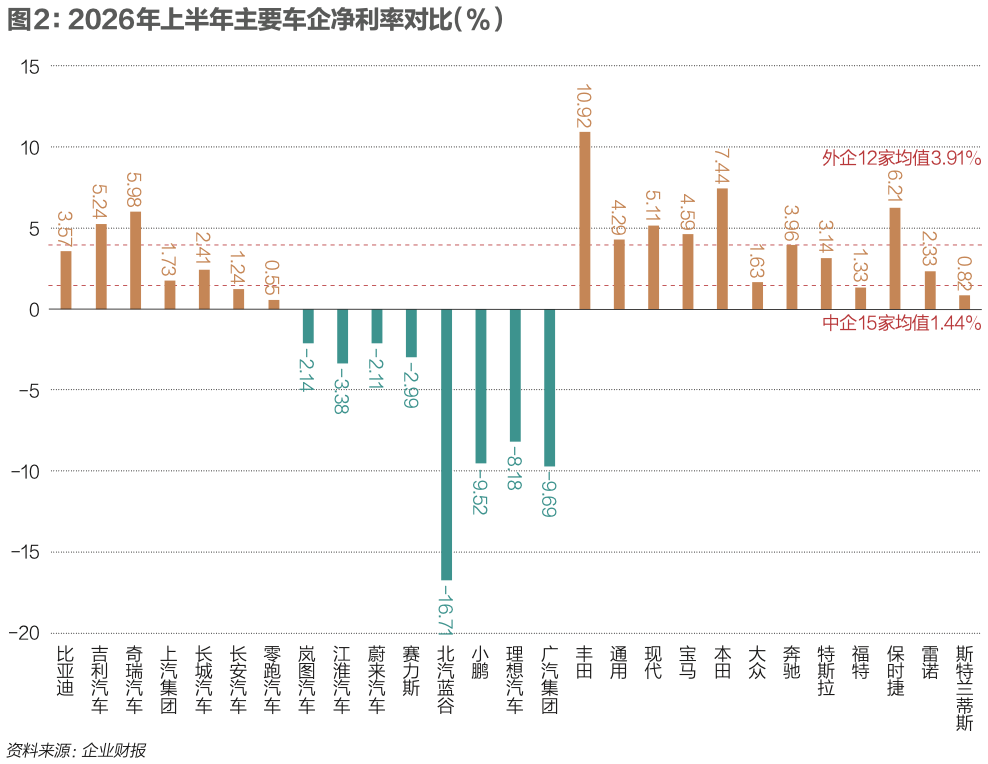
国内市场,乘用车领域15家主要整车上市企业,上半年合计营业收入14386.6亿元,合计归母净利润218.0亿元,净利率1.52%。这一数据与中国汽车工业协会副秘书长陈士华的测算基本一致。陈士华此前在一次行业活动中表示,2026年上半年整车制造环节平均利润率降至1.5%,同比下降43%,为近十年最低。
利润率大幅下降,首要原因是成本上涨。赛力斯(601127.SH)、理想(02015.HK)、蔚来(09866.HK)等多家车企的负责人都曾在公开场合承认,电池、芯片等核心部件的价格上涨给企业带来较大成本压力。除此之外,上半年激烈的市场竞争迫使车企大幅降价促销,也在收入端压缩了车企利润。中国汽车流通协会乘用车市场信息联席分会(乘联分会)数据显示,上半年新能源车新车降价力度达到12%,常规燃油车新车降价力度达到14.1%,总体乘用车市场新车降价力度达到12.6%。
全球来看,分化依旧明显。同期12家主要跨国车企实现归母净利润折合人民币约为2473亿元,平均净利率3.91%。丰田(7203.T)仅在本财年一季度即2026年4月至6月实现归母净利润约人民币723.7亿元,是最挣钱的中国车企比亚迪(002594.SZ)的6倍左右,也超过全部15家中国上市车企的利润之和。

不过,一个丰田的利润顶上所有中国车企的传统叙事,并不能完全适用于如今的全球汽车行业大势。实际上,丰田的利润很大程度上来自金融与汇兑,而如果进一步拆解这些跨国车企的财报,不难看出各家车企的盈利背后都有一笔复杂的账要算,电动化、关税、供应链,甚至中国市场的挑战都在不同程度上消解着这些车企的利润。

丰田在本财年一季度即2026年4月至6月,实现归母净利润是最挣钱的中国车企比亚迪的6倍左右,也超过全部15家中国上市车企的利润之和。
图/视觉中国
简言之,中国车企在努力维持和改善盈利能力,跨国车企的钱挣得也不轻松,也同样面临着不确定性。从全球汽车行业的视角来看,转型的挑战是普遍存在的,本土车企,跨国巨头,概莫能外。

利润被谁拿走了
对中国车企而言,利润承压最直接的原因是上游供应链。
宁德时代(300750.SZ)的财报数据显示,公司上半年营业收入2769.17亿元,同比增长54.80%,归母净利润达到432.84亿元,同比增长41.98%。这一利润规模超过比亚迪、吉利汽车(0175.HK)、奇瑞汽车(09973.HK)、上汽集团(600104.SH)、长城汽车(601633.SH)五家之和。一家电池企业的利润,比这五大车企加起来还多50多亿元。
而且,宁德时代的情况并非特例。同期天齐锂业(002466.SZ)录得归母净利润42.42亿元,同比增长约49倍,毛利率达到64.39%。公司坦言,利润大涨主要系锂产品的销售均价和锂化合物及衍生品的销量均较上年同期上升所致。
市场数据显示,今年上半年电池级碳酸锂现货均价约为16.34万元/吨,相较2025年上半年的7.04万元/吨左右的均价上涨约9.3万元/吨,涨幅超过130%。按照中信证券的测算,在单车带电量不变的前提下,碳酸锂价格每上涨1万元/吨,单车成本即增加318元。
成本端的上涨不止于此。车规级存储芯片涨幅更陡。今年4月至6月,车规级存储芯片整体价格涨幅约180%。原材料方面,今年年初铝价已突破2.5万元/吨,铜价站上10万元/吨。
中信证券在今年年初就发出过预警,预计电池端将把2026年全年的平均单车成本推升约3000元,铜铝涨价可能造成单车平均成本增加约2000元,存储涨价的推动幅度较低,但预计会对单车成本带来贯穿全年的刚性影响。
车企自己算的账更具体。
赛力斯董事长张兴海在今年6月的一次行业论坛上表示,碳酸锂和存储芯片价格均较去年同期大幅上涨,推动问界单车平均成本增加1.5万元至2万元。蔚来首席财务官曲玉在财报电话会上表示,二季度单车成本较去年底已上涨约1.4万元,下半年预计再涨2000元至3000元。小鹏董事长何小鹏则总结称,车企通过技术创新省下来的钱,绝大部分还给了经营内存和碳酸锂等业务的合作伙伴。
与此同时,在价值链的另一端,新车价格不涨反跌。
乘联分会的数据显示,上半年新能源车新车降价力度达到12%,常规燃油车新车降价力度达到14.1%,总体乘用车市场新车降价力度达到12.6%。乘联分会秘书长崔东树更指出,从整体车市格局看,价格高低与成本压力呈倒挂形式,即高端车企盈利空间相对充足,毛利率普遍维持在20%以上,并无主动调价的诉求;反倒是中低端产品面临的行业竞争持续加剧、市场容量逐步收缩,此类产品大范围涨价的可能性低,成本压力更大。
陈士华此前披露的数据显示,1.5%的单车利润率意味着,一辆售价20万元的车,整车厂仅能赚取约3000元利润,还不及一块电池成本的零头。2023年整车制造利润率还维持在5%,短短三年盈利水平缩水七成。
此外,中国车企在积极开拓海外市场、优化营收结构的同时,也承受着汇兑风险。国元证券指出,海外经营增长与汇兑结果经常不同步,海外收入扩张也可能伴随损失。出口回款形成的美元、欧元应收账款在人民币升值阶段产生折算损失,收入确认与收款结算的时间差会放大敞口。通过海外采购、外币借款和境外生产,企业可以形成自然对冲,而币种结构不匹配时,仍会增加财务费用。
从已披露财报看,汇兑风险对几家出海较快的车企冲击尤为集中。长安汽车上半年录得汇兑净损失约2.3亿元,上年同期为汇兑净收益13.56亿元,叠加利息收入收缩,财务费用由上期的-19.57亿元骤变为本期的0.69亿元,一进一出相差约20.26亿元。长城汽车约40亿元海外补贴收益延期和汇兑损失,直接拖累上半年净利润。奇瑞汽车汇兑净损失20.92亿元,而去年同期为汇兑净收益33.98亿元。这些数据说明,出海增量并非无成本,汇率风险管理能力正在成为衡量车企国际化成色的重要维度。
业内人士指出,除了比亚迪等在部分领域拥有全产业链能力的企业,绝大多数车企在电池、芯片等领域缺乏定价权,在这一轮成本上涨中只能选择承受压力。而激烈的市场竞争又极大挤占了通过涨价覆盖成本的空间,叠加汇兑风险在上半年的密集爆发,结果就是车企付出了利润的代价。

差距不只在利润表
《财经》统计的15家整车类上市公司在上半年共实现归母净利润218亿元,营业收入14386.6亿元,净利率1.52%。同期12家主要跨国车企的归母净利润折合人民币约2473亿元,营业收入63196亿元,净利率3.91%。
两者之间的差距,不仅是利润规模相差约11倍,还有盈利结构的差异。人们熟悉的一个丰田的利润顶上所有中国车企的传统叙事继续成立。仅在本财年一季度即2026年4月至6月,丰田的归母净利润就达到约人民币723.7亿元,是中国最赚钱的车企比亚迪的6倍左右,也超过全部15家中国上市车企的利润之和。其余大众(VOW3.DE)、通用(GM.US)、梅赛德斯-奔驰(MBG.DE)、宝马(BMW.DE)、现代(005380.KS)等车企上半年的净利润也各自接近甚至超过200亿元。无论是盈利的规模还是质量,中国车企与跨国车企之间的整体差距是明显的。
跨国车企的盈利能力确实更强,是由多方面因素支撑的。
首先是定价的主动权。中国和美国是全球最大的两个汽车市场。在中国车企深陷激烈的国内市场竞争的同时,跨国车企同样面临美国关税高企的压力。不同之处在于,跨国车企把成本转嫁到下游,中国车企只能自己消化。
美国汽车行业咨询机构Cox Automotive于今年3月发布的一份报告显示,美国近一年实施的汽车相关关税为美国汽车行业带来约300亿美元额外成本,几乎直接体现在了车价上。进口车型单车上涨5000美元至8900美元,本土组装车型因钢铝税上涨1600美元至2000美元。据了解,今年6月30日,美国新车成交均价51974美元,环比增加314美元,同比上涨2421美元。转嫁不只通过标价完成。Cox Automotive的报告指出,美国平均厂商建议零售价上涨10.4%,其中4.5%由经销商吸收,消费者实际承担5.9%。
相比之下,中国市场上半年燃油车降价14.1%、新能源车降价12%,此消彼长之间,盈利能力拉开差距。
其次是高利润车型构成的基本盘。财报显示,上半年通用汽车北美分部贡献了全公司87%的调整后利润。在美国汽车行业上半年销量同比下降3.6%的背景下,通用依靠全尺寸皮卡和大型SUV等利润支柱产品实现了高达71亿美元的调整后息税前利润。福特(F.US)上半年利润率为10.5%,两家据此在上半年双双上调全年盈利指引。本田(7267.T)的利润则更多依靠摩托车业务,本财年一季度即4月至6月实现营业利润2340亿日元,占到公司营业利润的44%,利润率高达20.5%,盈利规模与质量均胜于汽车业务。
此外还有来自多领域综合业务布局的反哺。上半年梅赛德斯-奔驰金融服务调整后息税前利润4.92亿欧元、同比增长70%,商务车业务调整后销售回报率10.2%,均高于其乘用车业务4%的调整后销售利润率。在乘用车业务承压之际,其他高利润板块在集团内部承担了缓冲作用。
跨国车企的盈利优势是真实的,它来自更强的定价主动权、更优化的产品结构与更平衡的业务组合。
中国车企内部同样存在盈利质量分化。江淮汽车(600418.SH)上半年归母净利润为亏损7.5亿元,扣非净利润亏损扩大至9.91亿元,自2017年起连续九年亏损。其联营企业大众安徽上半年净亏损23.10亿元,成立以来累计亏损突破138亿元,江淮按权益法确认的投资损失约5.78亿元,占江淮上半年归母净亏损的77%。理想汽车上半年整体毛利率由2025年同期的20.3%骤降至9.5%,车辆销售业务毛利率由19.6%降至7.8%,净亏损39.8亿元,而一年前同期为净利润17.4亿元。这些案例说明,盈利差距不只在跨国与中国车企之间,中国车企内部也在加速分化。
赚得多,未必赚得稳
不过,盈利能力的领先不等于经营质量的高枕无忧。实际上,一些跨国车企的半年报亦不乏美化修饰的因素。
丰田之所以能够在单一季度内实现如此高额利润,很大程度上来自金融与汇兑。丰田2026年4月至6月实现归母净利润1.48万亿日元、同比增长约76%,但汽车业务营业利润7199亿日元、同比下降21%,汽车业务分部营业利润率从上年同期的8.26%降至5.99%,集团营业利润1.06万亿日元、同比下降8.8%,已是连续第五个季度下滑。这是典型的账面好看、主业下滑。
丰田的增量更多来自非主业因素。财报显示,丰田其他金融收益从上年同期的1537亿日元跃升至8505亿日元,同时汇兑损益从上年同期的亏损2123亿日元转为盈利1123亿日元,仅这两项变化便贡献了超过1万亿日元的利润增量。汇兑因素对丰田业绩的影响恰与对中国车企的影响相反,体现出全球化背景下汇率波动的一体两面。
进一步拆解这些跨国车企的财报,不难看出各家盈利背后都有一笔复杂的账要算,电动化、关税、供应链,甚至中国市场的挑战,都在不同程度上消解着它们的利润。
电动化是诸多跨国车企面临的首要挑战。
在德国,大众、奔驰和宝马三大车企的新能源产品销量在增长,但发展趋势还不明朗甚至多有回撤。奔驰上半年纯电车型销量10.30万辆、同比增长45%,但同期插电混动销量5.86万辆、同比下降34%。大众的形势正相反,纯电车型销量同比下降5.8%而插电混动车型增长27%。宝马在欧洲市场的纯电车型销量在二季度增长了37.9%,但集团全球纯电车型交付仍下降7.4%。业内人士指出,德系新能源汽车销量增减与各自新车型投放的技术方向与节奏密切相关,这一复杂的销量走势体现出,德系车企在新能源汽车领域尚未确定符合各自特色的长远发展路径。
电动化转型对美国车企的业绩扰动更直接写在了账面上。通用汽车上半年产生了34.55亿美元战略调整支出,其中电动相关款项就占到了22.79亿美元。福特二季度单季净亏13.27亿美元,重要原因是旗下一家电池合资企业解散产生了36亿美元的一次性费用,福特还在4月正式解散负责电动车业务的Model e事业部,相关数据显示该事业部独立运营五年累计亏损超过128亿美元。有机构测算,全球主要车企因削减电动车计划、调整产品组合和相关资产减值,累计确认约550亿美元费用。
在2025财年录得公司上市以来首次年度净亏损后,本田已经承认2040年全面电动化的目标已不切实际,并将2030年全球纯电动车销量目标从此前的200万辆大幅下调至70万辆至75万辆。而这次亏损的主因恰是当期计提了约1.58万亿日元的电动车业务资产减值。
另一项共同的变量则是中国市场。上半年,大众来自中国合资企业的权益法经营利润贡献从5.06亿欧元降至1.84亿欧元,降幅63.6%。奥迪中国业务贡献利润从2.79亿欧元跌至7300万欧元,下降74%。奔驰在中国市场的收入为70.1亿欧元、同比下降19.1%。宝马未在财报中单列中国市场的收入或利润,但其上半年在华交付26.18万辆、同比下降20.4%,二季度跌幅更扩大至30.2%。日系车企方面,本田在华销量20.58万辆、下降34.7%,丰田69.47万辆、下降17.1%,日产23.7万辆、下降15%。乘联分会数据显示,上半年自主品牌累计份额已达71.8%,外资车企合计仅剩28.2%。
中国车企同样面临结构性问题。长城汽车上半年新能源汽车销量14.46万辆,同比下滑9.8%,新能源汽车渗透率约24.8%,与行业49.6%的渗透率明显背离。以中报及年报口径计算,这是长城汽车2023年以来新能源汽车销量首次下滑。奇瑞汽车国内收入443.12亿元,同比下滑41.7%,国内零售约41.28万辆,同比下滑36.4%,降幅高于行业20.2%的整体降幅。理想汽车纯电i8月度销量从去年底月销6700余辆的顶峰回落至1000辆至2000辆的水平,i系列尚未证明自我造血能力。这些数据表明,中国车企在新能源与国内市场同样承受着结构性压力。

两本账,两种难
深入剖析中外两套账本,可以看到中外车企都在各自的不确定性中寻找新的确定性。
中国企业要回答的是,利润被上游和价格战分走之后,还能不能拿回来。
出海是目前最确定的增量。上半年,比亚迪海外收入1813亿元、占总收入53%。奇瑞出口93.9万辆、占其销量74%。长城汽车上半年海外销量28.90万辆,占比接近五成。吉利出口47.4万辆、同比增幅高达158%。其中,比亚迪以占总销量43.8%的海外销量实现了占总收入52.57%的海外收入,展现出海外市场更高的盈利能力。
从已披露财报看,出海增量并非没有成本。上半年奇瑞录得20.92亿元汇兑净损失,吉利从去年同期26.4亿元汇兑净收益转为5.5亿元净损失,长城扣除锁汇对冲后录得约2.66亿元损失,长安汽车汇兑损失约2.3亿元。海外收入占比提升的同时,汇率风险敞口同步放大,海外渠道与本地化投入也处于前期阶段。出海是增量,但增量的质量取决于市场分散度与本地化运营能力。
而且,出海红利并非对所有车企均等。长城汽车俄罗斯子公司上半年营收208.10亿元,占其总营收20.4%,净利润10.47亿元,占其上半年归母净利润约四成,单一市场集中度较高。奇瑞汽车海外收入占总营收69.1%,国内收入同比下滑41.7%,海外强、国内弱的结构性失衡明显。理想汽车海外市场仍处投入期,短期对收入贡献有限。出海是增量,但增量的质量与可持续性,取决于市场分散度与本地化运营能力。
高端化亦大有可为。上半年,吉利旗下高端品牌极氪的销量达到17.8万辆、占集团12.5%,却贡献31.7%的收入,平均客单价约35万元。比亚迪方程豹、腾势与仰望三个高端品牌上半年合计销量22.8万辆、同比增长61%,占其总销量比重由上年同期不足8%升至12.6%,其中腾势6月销量首次突破2万辆、产品均价达到36万元。乘联分会数据显示,上半年自主品牌在40万元以上的市场份额已达59%,与2025年同期相比提升21个百分点。
但高端化同样不是所有车企都能兑现的故事。江淮汽车旗下的尊界S800月销量从高点4223辆跌至367辆,尊界超级工厂设计年产能20万辆,截至2026年上半年累计交付仅1.9万辆,产能利用率不足10%,单车摊销成本高企。长城汽车魏牌V9X上市后销量爬坡缓慢,5月当月销量1018辆,6月1505辆,7月累计4378辆,距离上市首月宣布的过万订单尚有距离。奇瑞汽车星途、智界两大高端品牌合计销量占集团总销量比重仅约4%,高端化攻坚实质性受挫。这些案例说明,高均价不等于高利润,高端化从产品定价转化为报表利润,仍需规模与时间。
不过,需要注意的是,目前中国品牌高端车型虽然能够做到较高的产品均价,甚至较高的毛利率,但高端车型的规模依旧相对较小,难以摊薄成本,因此要将高单价转化为业绩报表上的高利润尚需时日。
此外,中国车企的费用端同样值得关注。上半年,多家车企在研发、销售渠道建设和智能化投入上持续加码,高额研发投入具有长期性和不确定性,短期内难以快速转化为利润。车百会研究院理事长张永伟指出,整车企业正承受着上游原材料涨价、智能化转型高额研发投入和市场竞争让利三重压力,利润空间被不断压缩。这些因素叠加在一起,意味着中国车企的利润修复路径比单纯的降本更加复杂。
跨国车企要回答的是,现在的战略能不能持续。
在欧洲本土的成本刚性面前,德系车企仍需明确电动化转型的长期方向以及投入期还有多长,而近来不断传出的关厂、裁员、推迟发放奖金等消息提醒人们,德国车企所剩的时间已经不多。美国车企的问题是本土高利润车型的护城河还能守多久。日本车企则要面对汇率红利到期之后的局面,以及更重要的,在纯电车型回撤之后,产品周期与技术储备延后的长期影响。
15家样本车企中,盈利分化正在加大。既有比亚迪、吉利等依靠规模与出海维持利润的企业,也有多家车企在汇兑、价格战和转型投入中利润大幅收缩。中国车企的利润修复,不是一条统一曲线,而是一场各自寻找出路的分散突围。
衡量这场转型的进展,或可关注三个指标:一是中国车企海外业务能否在关税和汇率波动中实现稳定的单车净利;二是高端品牌的销量规模能否跨越摊薄成本的临界点;三是在电池、芯片等核心环节,车企自研自制或长协锁定的比例能否实质性提升议价能力。
毫无疑问,中外车企在利润上的差距是真实的,但更应看到的是,在这一传统叙事之外,中国车企的表现不应用简单的赚不到钱来概括。中国车企固然在成本与价格的双重挤压中艰难寻路,跨国巨头也需要在电动化退潮与市场重构中重新校准航向。账面上的差距背后,是两种产业逻辑与转型节奏的碰撞。无论是拿回利润还是守住护城河,全球汽车业的下半场,考验的不再只是规模与速度,更是对价值链的掌控力与战略定力。谁能率先在不确定性中建立新的确定性,谁就将定义下一个十年的竞争格局。
样本与口径说明:本文统计的15家中国整车上市公司,为在乘用车市场有较大规模业务的A股及港股上市企业,统计区间为2026年1月1日至6月30日。12家主要跨国车企的财务数据取自各自披露的财报,统计区间以各公司财年为准,丰田、本田为2026年4月至6月,其余多数为2026年1月至6月。跨国车企净利润均按财报披露日汇率折算为人民币。因中外会计准则、财年安排和汇率折算日期存在差异。