A股上市公司涛涛车业(301345.SZ)港股上市进程再进一步。据港交所9月7日披露,公司已通过港交所主板上市聆讯,中信证券担任独家保荐人。根据弗若斯特沙利文资料,按收入计,涛涛车业2025年在全球电动低速车行业中排名第一,市场份额约10.9%。
营收与利润延续增长盈利能力指标小幅波动
招股书显示,涛涛车业是一家致力于提供户外休闲及电动出行解决方案的企业,产品销往超过90个国家及地区。公司的国际市场地位,由涵盖电动出行产品及动力运动产品的全面产品组合所推动,并得到休闲、出行及功能性使用场景下广大客户群的支持。涛涛车业针对不同用户群体及渠道,构建了分层自主品牌矩阵,涵盖DENAGO™、GOTRAX™、TEKO™及TAO MOTOR™四大品牌。该矩阵通过差异化定位与运营,实现核心客群精准覆盖并形成品牌协同效应。
财报显示,涛涛车业延续了营收与利润双增的态势,但盈利指标在高速扩张中出现小幅波动,这构成理解公司当前基本面的两条主线。
2023年至2025年,公司收入从21.44亿元增至39.41亿元,两年复合增长率约35.6%;净利润从2.80亿元增至8.16亿元,复合增长率约70.6%,利润增速显著快于收入增速。2026年截至4月30日止四个月,收入达15.91亿元,较上年同期的9.59亿元增长约66.0%;净利润2.92亿元,较上年同期的1.89亿元增长约54.7%。经营利润亦从2023年的3.04亿元增至2025年的9.34亿元,2026年前四个月为3.58亿元,同比增长约67.0%。从财经视角看,公司仍处于规模扩张的顺周期,收入与经营利润的同步抬升说明主营业务具备较强放量能力。
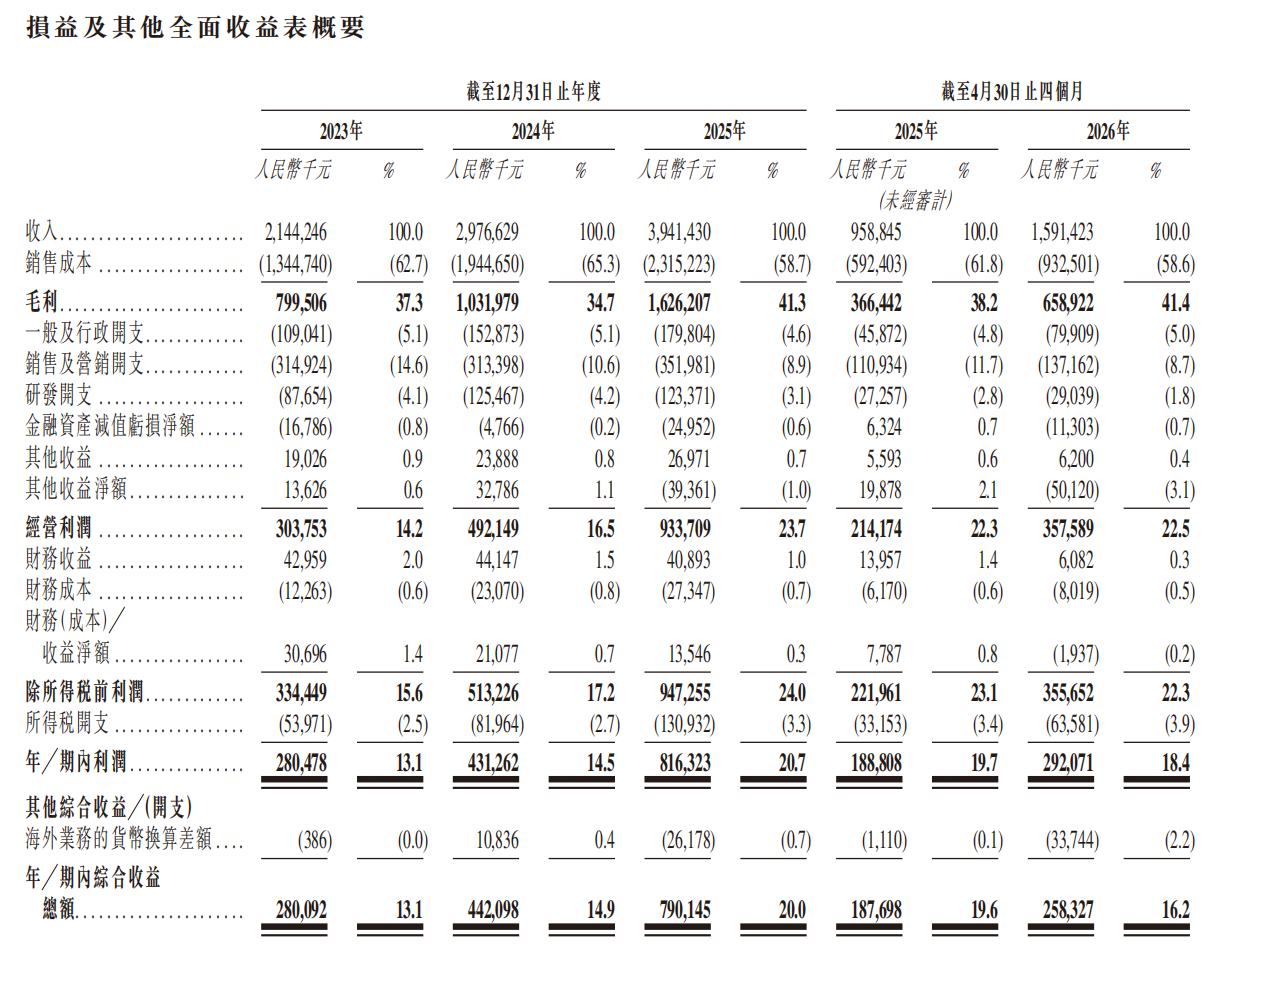
进一步拆解盈利结构,毛利率呈现先降后升的走势。2023年毛利率为37.3%,2024年下滑至34.7%,2025年回升至41.3%,2026年前四个月为41.4%,整体处于较高水平。经营利润率由2023年的14.2%提升至2025年的23.7%,2026年前四个月为22.5%,略有回落。净利润率从2023年的13.1%升至2025年的20.7%,但2026年前四个月降至18.4%,较2025年全年回落约2.3个百分点。这一波动主要受其他收益净额转负、财务净额由正转负以及所得税开支占比上升等因素影响。2025年其他收益净额为-3936万元,2026年前四个月为-5012万元;财务净额在2026年前四个月为-1937万元,而上年同期为779万元。换言之,公司核心经营利润率仍处于历史较好水平,但非经营项目对最终利润的扰动有所加大,盈利质量的结构性变化比单纯的增速回落更值得关注。
费用端的表现则体现出明显的规模效应与结构性取舍。销售及营销开支占收入比例从2023年的14.6%降至2025年的8.9%,2026年前四个月为8.7%,显示公司在收入扩张的同时,营销效率有所提升。一般及行政开支占比稳定在4.6%至5.1%之间,管控良好。但研发开支占收入比例从2023年的4.1%降至2025年的3.1%,2026年前四个月进一步降至1.8%。研发费用率下行在短期内有利于利润释放,但中长期能否形成持续的产品迭代和渠道壁垒,仍需结合行业竞争格局判断。对于一家海外收入占比极高、且核心品类处于快速放量阶段的制造企业而言,费用优化是双刃剑:一方面反映经营杠杆释放,另一方面也可能意味着未来增长更多依赖产能和渠道,而非产品技术溢价。
整体而言,涛涛车业基本面仍处于扩张通道,增长动能充足,盈利中枢较前两年明显上移;但公司也已从单纯追求增速进入增长与盈利质量并重的阶段,后续需重点观察利润增速与收入增速的匹配度、非经营损益的波动性以及海外产能利用率能否持续支撑毛利率高位。
产能先发红利成长逻辑待检
仔细拆解其招股书可以发现,涛涛车业的产品组合在过去三年经历了根本性重构,电动低速车从边缘品类跃升为核心增长引擎。招股书数据显示,电动低速车收入从2023年的0.785亿元飙升至2025年的19.57亿元,三年增长约24倍,收入占比从3.7%跃升至49.8%,2026年前四个月进一步升至61.0%。与此同时,曾经的支柱品类电动滑板车从2023年的7.18亿元萎缩至2025年的4.74亿元,收入占比从33.4%降至12.0%;电动平衡车从2.96亿元萎缩至1.24亿元,占比从13.8%降至3.1%。动力运动产品线整体也呈收缩态势,全地形车收入占比从29.0%降至16.5%,越野摩托车从5.7%降至5.0%。
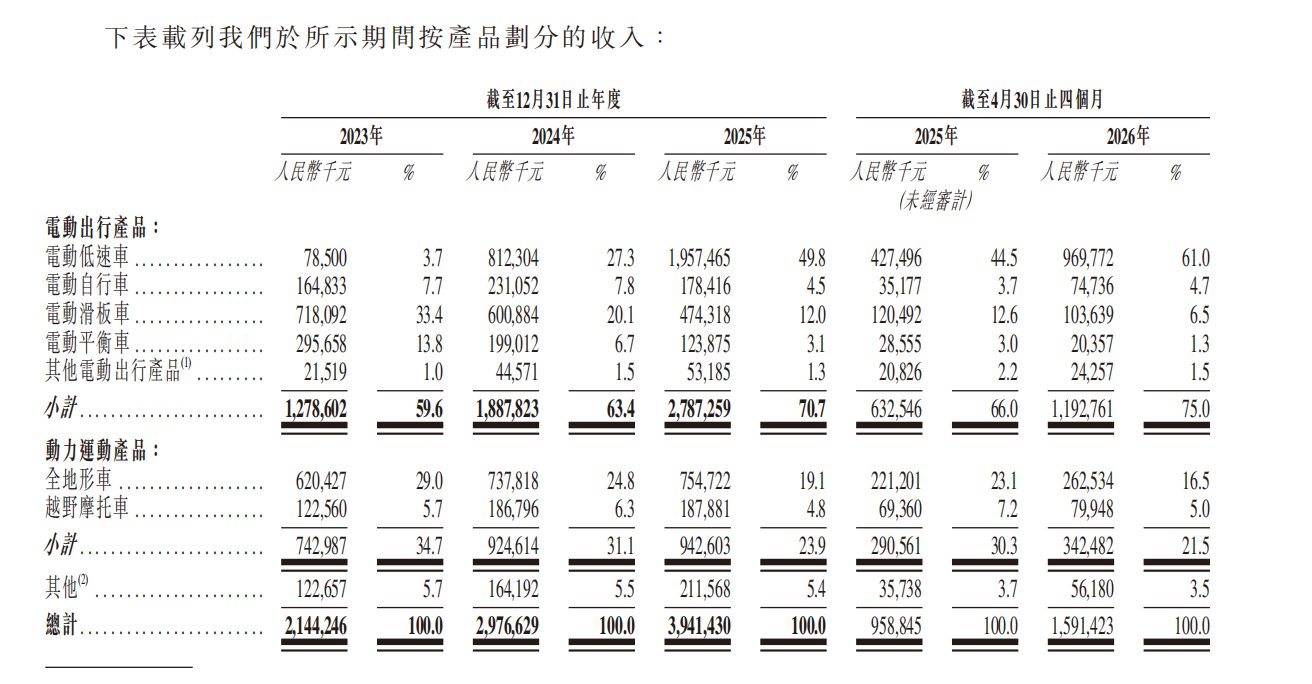
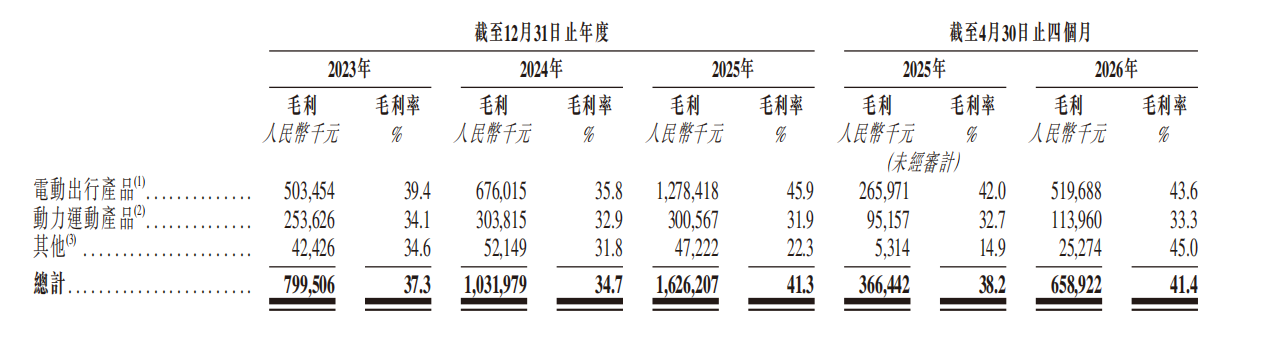
可见,公司实质上已完成从多点开花向单点突破的战略聚焦,电动低速车是当前唯一真正的增长引擎,其余品类要么守成,要么承压。这种结构转型的财务回报是显著的——整体毛利率从2024年的34.7%回升至2025年的41.3%,2026年前四个月维持在41.4%。其中电动出行产品毛利率从2024年的35.8%大幅提升至2025年的45.9%,2026年前四个月为43.6%,显著高于动力运动产品的31.9%至33.3%。高毛利品类占比的持续提升,构成了公司盈利能力改善的核心驱动力。
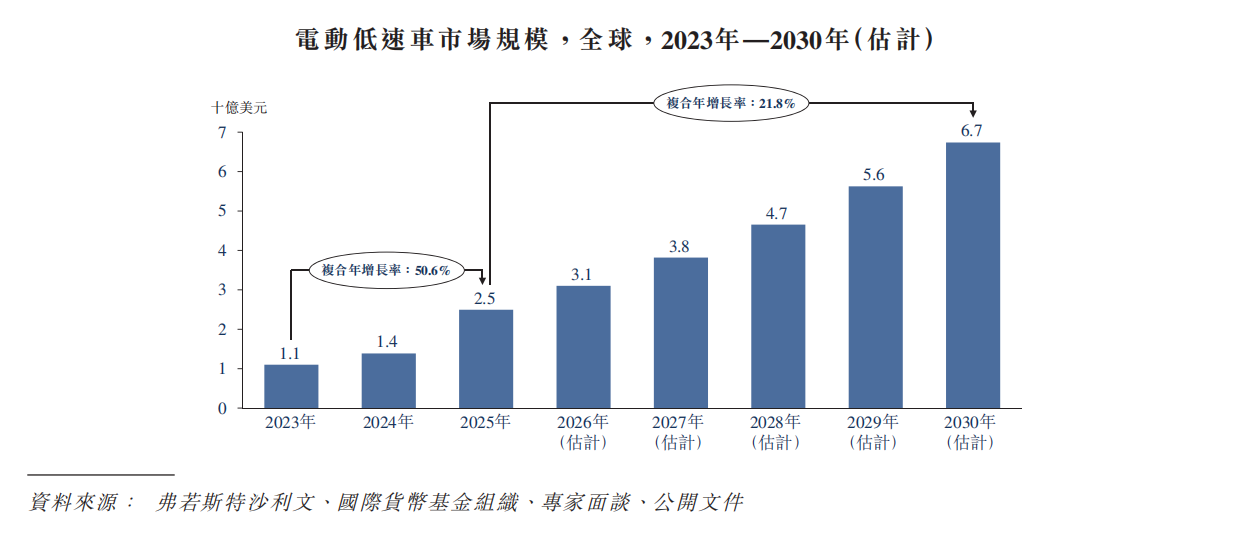
这种单点突破的成效能否延续,取决于行业增速与竞争格局的演变。从行业维度看,电动低速车赛道仍处于扩容期。根据弗若斯特沙利文数据,全球电动低速车市场由2023年的约11亿美元增加至2025年的约25亿美元,复合年增长率约为50.6%,呈现出爆发式扩容特征。市场预期将进一步增加至2030年的约67亿美元,2025年至2030年的复合年增长率约为21.8%。这意味着行业正从初期的超高速增长阶段过渡到高速成长期,增速中枢有所下移,但绝对增量依然可观——未来五年将新增约42亿美元的市场空间。
将视线转向竞争格局,行业集中度仍然偏低,头部企业尚未形成绝对壁垒。2025年按电动低速车收入计的全球电动低速车市场,涛涛车业排名第一,市场份额约为10.9%。但第二名分额(9.6%)与之差距不大,前五名合计不过三分之一左右。这意味着所谓全球第一更多是跑得快而非壁垒森严,份额领先的可持续性仍取决于产能落地速度与渠道渗透效率。
综合来看,涛涛车业基本面仍处于扩张通道,增长动能充足,盈利中枢较前两年明显上移,但公司也已从单纯追求增速进入增长与盈利质量并重的阶段。后续若公司能借助先发窗口期补齐研发与品牌短板,则有望在行业格局定型前确立更稳固的竞争地位。