智通财经APP获悉,美联储周一表示,将连续第二个月不在下一阶段开展用于储备管理目的的短期国债购买操作,这表明政策制定者对金融体系中的银行准备金水平感到满意。
尽管纽约联储公开市场操作部门不计划在截至10月14日的月度期间内进行储备管理购债,但根据其网站信息,该操作部门仍计划在此期间进行约156亿美元的再投资购债。
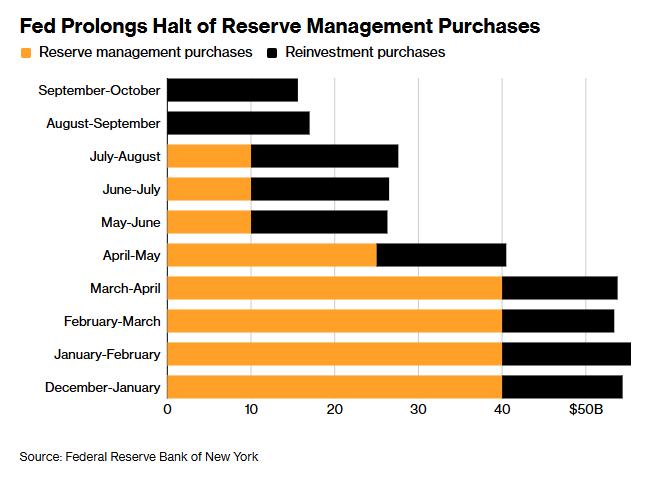
此次暂停表明美联储对融资市场的平稳运行抱有信心。这一点已得到印证:过去一个月的大部分时间里,有担保隔夜融资利率(以国债为抵押的借贷成本为基准的利率)一直处于或低于准备金余额利率(IORB);同时,美国财政部在季度纳税截止日期前削减了国库券供应。但这一变化并不意味着货币政策或资产负债表策略有任何转变。
富国银行和美国银行的华尔街策略师此前预计,本月储备管理购债将暂停,并于10月中旬恢复,因为他们预期当财政部从下个月开始加大国库券发行力度时,融资市场将出现局部压力。巴克莱策略师Samuel Earl预计,购债规模将在10月回升至100亿美元,11月升至200亿美元。
然而,花旗集团策略师认为美联储将在今年余下时间维持暂停状态,理由是银行准备金余额已被推回至“轻度充裕”的状态。
截至9月9日,银行准备金规模为3.04万亿美元,高于去年年底的2.85万亿美元,也高于今年迄今的平均值3.01万亿美元。
据了解,美联储已在2025年底骤然停止了缩表进程——即所谓的量化紧缩(QT)——并转向通过购买一年内到期的短期国债来向金融体系重新注入准备金。
美联储政策转向
去年12月,美联储开始每月购买约400亿美元的短期国债,以缓解短期利率中不断累积的压力。当时,时任主席杰罗姆·鲍威尔表示,美联储正在采取“前置操作”购债,以确保在4月纳税季期间市场拥有足够的准备金。
今年4月,美联储大幅下调储备管理购债规模至250亿美元。此前政策官员曾表示,考虑到不确定性与各类因素,购债规模回落或将 “相对平缓”,而本次降幅超出市场预期。5月,购债规模进一步骤降至100亿美元,再度令市场意外;到了8月,美联储直接暂停该项操作。
6月,联邦公开市场委员会(FOMC)修改了其政策执行声明,明确指出如果货币市场环境需要,可临时暂停储备管理购债,体现美联储在设定后续购债规模上具备灵活空间。
纽约联储的罗伯托・佩尔利在7月重申,储备管理购债并非按照预设路径进行,操作部门可以根据货币市场状况在任何给定月份上调或下调购债规模,并将继续以将准备金保持在充裕区间为目标来确定购债金额。
过去一个月,市场现金供给远超可质押担保品,整体融资环境宽松:银行持续向短期市场投放资金,货币市场基金资产规模创下历史新高。这有助于在财政部大量向市场发行国库券的情况下,仍将货币市场利率维持在锚定水平。