
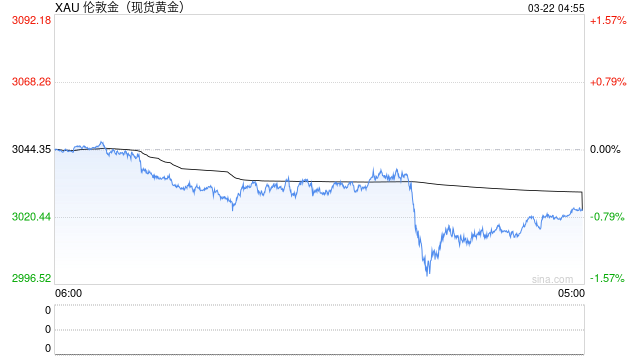
【金属】加息预期升温,金价承压回落——金属行业周报

市场资讯
6 hours ago

热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  文章来源:渤海证券研究

  张珂证券分析师

  SAC No:S1150523120001

  行业情况及产品价格走势

  (1)钢铁:目前钢厂面临利润压力,预计短期产量或维持低位,需关注旺季需求回升情况,短期行业基本面或呈现供需双弱的局面,关注后续去库速度。

  (2)铜:美国铜关税不确定性仍存,关注美国经济数据和加息预期对价格的影响。

  (3)铝:当前铝价上行空间仍受国内旺季需求成色和海外加息预期等因素影响,关注海外扩产进度与国内下游备货节奏。

  (4)黄金:加息预期升温后金价回落,但价格下方受央行购金等因素支撑,关注美国经济数据和加息预期的变化。

  (5)锂:低库存支撑逻辑出现不确定性,当前碳酸锂市场博弈加剧,关注旺季备库情况。

  (6)稀土:考虑到磁材企业节前备货需求,氧化镨钕价格或有望走强,但仍需观察下游订单的实际落地情况。

  本周策略

  霍尔木兹海峡恢复进度、海外经济数据和美联储表态等将成为影响宏观层面的重要因素。建议关注细分板块:(1)黄金:金价在经历上半年深度回调后底部支撑较为稳固,9月美联储议息会议将是重要影响因素。长期看央行购金、美元信用重估等支撑因素稳固。(2)铜:铜矿供给紧张叠加国内传统旺季预期有望改善基本面,关注后续美国铜关税落地情况。(3)铝:美伊谈判没有明显进展,中东地区产能仍受到干扰;国内产能难有增量,若国内传统旺季需求成色较好,行业基本面有望改善。(4)锂:下游储能需求向好,短期国内产能难以快速复产,行业基本面或好于市场预期。(5)在全球地缘事件频发背景下具备战略资源属性,同时受新兴领域需求拉动的稀土和钨板块。

  综上,我们维持对钢铁行业的“看好”评级、对有色金属行业的“看好”评级;维持对洛阳钼业(603993)、中金黄金(600489)、中国稀土(000831)、紫金矿业(601899)、中国铝业(601600)的“增持”评级。

  原材料价格波动风险、下游需求不及预期风险、地缘政治扰动风险。

  以上内容来源于渤海证券研究所2026年09月16日发布的证券研究报告《渤海证券研究所晨会纪要》

    重要提示:

  通过本公众订阅号发布的观点和信息仅供渤海证券股份有限公司(以下简称“渤海证券”)客户中符合《证券期货投资者适当性管理办法》规定的专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非渤海证券客户中的专业投资者,为控制投资风险,请您取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便我们表示诚挚歉意,感谢您的理解与配合!

新浪合作大平台期货开户 安全快捷有保障
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10