高盛:新鸿基地产目标价下调至169港元 重申“买入”评级

新浪港股
Sep 13
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

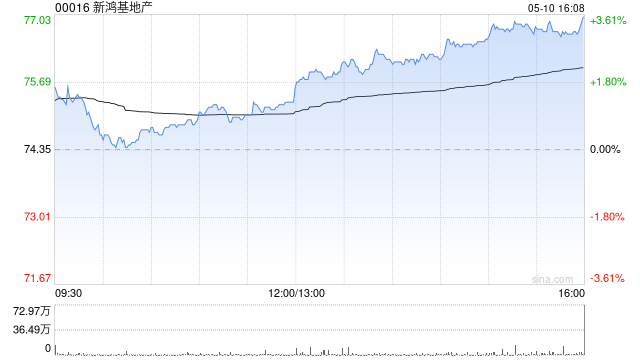
  高盛发布研报称,新鸿基地产(00016)截至6月底止2026财年业绩符合预期,撇除物业公允值亏损等后,基本纯利升5%至229亿港元,符合该行及市场预期;香港物业销售超标,发展物业利润率复苏上轨道,并录得农地收回收益;该行重申“买入”评级,目标价由170港元微降至169港元。

  该行指出,公司上半年基本纯利上升,受惠于实际借贷成本降至3%及债务余额减少。香港应占已订约发展物业销售达381亿港元,高于公司保守目标300亿港元及该行预测370亿港元;内地发展物业销售则为22亿元人民币。发展物业全年利润率约11%,下半年已改善至15%。公司另就新田及北环线沿线农地收回录得11亿港元赔偿及相应4亿港元收益,并预期2027财年再确认22亿港元相关赔偿。

  高盛引述管理层指,公司目标2027财年香港已订约发展物业销售330亿港元,并预期发展物业利润率进一步回升至高双位数百分比;该行则预测销售约340亿港元,并预期基本纯利同比升12%至256亿港元。上财年租金组合收入及EBIT分别同比升2%及1%;末期每股派息2.93港元,同比升5%。全年度总派息每股3.91港元,同比升4%,符合市场预期,基本盈利派息比率维持约50%。

  该行因应最新业务趋势及物业时间表,将2027至2028财年每股盈利预测下调5%至6%,并引入2029财年估计。该行认为公司作为香港领先发展商及业主,可受惠于香港物业多年上升周期,目前估值吸引。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.
Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10