核心要点
市场叙事已经转向,开始聚焦 AI 技术的风险、公众对 AI 的抵触情绪,市场对未来数个季度之后的订单储备预期也遭到质疑。 不过,AI 发展放缓的背后,也藏着对投资者有利的一面。 美国银行高净值客户股票持仓敞口达到 25 年来高点;当前债券收益率已经具备吸引力,是否迎来买入良机?
1963 年,肯尼迪遇刺,一位年轻的仰慕者悲痛地说道:“我们再也不会开怀大笑了。” 肯尼迪的助手丹尼尔・帕特里克・莫伊尼汉回应:“我们仍会欢笑,只是,我们再也回不到青春年少。”
拿总统遇刺类比投资主题或许并不恰当,但这句话恰好映射当下 AI 板块的处境。未来数年,这项蓬勃发展的技术依然会带来喜悦、惊喜与丰厚利润。然而 AI 的青春阶段已然结束—— 那个前景无限、牛股极易识别、赢家远多于输家的时代一去不返。
早在过去一周密集传出警示 AI 模型破坏力、行业呼吁放缓开发速度之前,这一现实就已经显现。在周一大跌 4% 之前,半导体板块较 6 月高点已经回落 20%。标普 500 科技板块的远期市盈率过去一年从 29 倍收缩至 21 倍;在企业尚未找到稳定获取大量自由现金流路径的背景下,市场不愿再简单外推高盈利增速。数据中心板块市场认可度甚至低于美国国会,不少人预期大选过后,市场这份过热的负面情绪才会逐步消退。
AI 政策、模型训练节奏、算力需求或许不会发生实质性巨变。但短期来看,市场叙事的力量举足轻重。眼下,市场讨论 AI 时,关注点更多落在风险而非机遇。无论观点对错,市场频频讨论 AI 扩张可能踩刹车,这让市场更难论证 “2027 年盈利预期(高度依赖半导体)被低估” 这一逻辑。 部分投资者本就担忧二季度亮眼的利润增长,只是需求前置叠加利润率短期扩张,如今行业放缓的论调,更加印证了他们的判断。
如今 AI 在普通民众间口碑不佳;市场不再轻易相信数月之后的订单储备预测;投资者也下调预期,不再认为大批传统行业会很快被 AI 自动化体系颠覆。
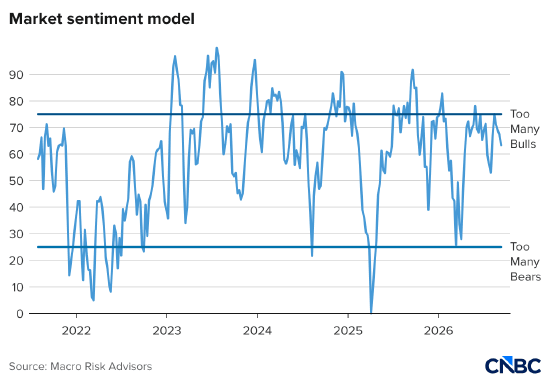
但其中也存在利好。一年前市场最大的担忧是 AI 泡沫滋生、投机情绪泛滥,如今这份过热情绪已经得到充分释放。自 6 月以来,AI 硬件及相关工业股这类高动量标的遭遇猛烈回调,交易者的多头热情被降温,市场战术情绪回归相对中性。
周一,承担绝大部分 AI 资本开支的科技巨头(微软、谷歌、Meta)股价走势稳健,这恰恰体现出 AI 潜在放缓带来的利好:企业获得喘息窗口,可以暂缓激进的融资与资本投放节奏。
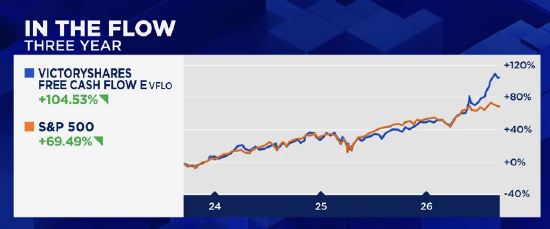
当下市场极度追捧能够产生充沛自由现金流的公司,而具备该特质的标的已经愈发稀缺。ETF 产品 VFLO 过去两年和以 “七大科技巨头” 为主导的标普 500 指数走势同步,近几个月则显著跑赢大盘。这只 ETF 大量配置软件、医疗、能源板块个股,从自由现金流收益率指标看,这些股票估值表面上看十分便宜。
“AI 极致看多” 的投机热度降温,也避免本轮周期走向类似上世纪 90 年代末科技牛市的极端泡沫。宏观层面,1999 年的影子始终萦绕在市场周边,可以对比两组历史情景:
美联储本周即将启动加息,10 年期美债收益率突破关键的 5% 关口;科技资本开支热潮有经济过热风险。而去年末美联储曾三次降息,用以应对通胀回落背景下的经济增长恐慌。 回溯 1999 年 6 月:美联储开启加息,10 年期美债收益率飙升至关键整数关口 6%,科技资本开支如火如荼;此前一年末,美联储同样因为通缩与增长担忧三次降息。 2000 年初美联储累计加息 1 个百分点,时任美联储主席格林斯潘在听证会上表示,他对经济并未明显降温感到意外;随后美联储再度加息 75 个基点,股市见顶,随后开启失落十年,经济走向衰退。
我并不认为本轮市场会完全复刻当年走势,投机狂热程度很难达到当年水平。但这不代表本轮周期不会先下探至一个较低的极端位置,再迎来回调阶段。
不少分析人士拿 90 年代行情类比,认为 AI 大牛市尚且处于早期。Bespoke 投资集团把 ChatGPT 发布之后纳斯达克指数走势,和 1994 年网景浏览器问世后的指数走势做对比,二者走势高度重合,不知是否纯属巧合。但我始终认为这种类比过于乐观:90 年代科技行业尚处在崛起初期,而如今科技本就已是强势赛道;市场对 AI 的热情瞬间爆发,而网景 1995 年上市之后,互联网行情是逐步升温。Evercore ISI 策略师朱利安・伊曼纽尔甚至将 2026 年 6 月 SpaceX 上市对标网景 IPO,而非看作 AI 狂热见顶、科技板块随后陷入深度调整的信号。
人人都希望自己看起来依旧年轻,但愿望不等于现实。
有一种看多逻辑认为,即便 10 年期美债收益率达到 5%,市场依然可以扛住压力,论据是 1999 年泡沫时期收益率就在 5‑6% 区间。事实确实如此,但两者不能直接等同:当年美债收益率是从 7‑8% 回落至 5‑6%,而过去五年收益率是从 1% 一路上行;1999 年企业所得税 35%,当前仅 21%;当年券商每笔交易佣金高达 15 美元。如果立刻复刻当年全部条件,很难断言今天的市场不会出现震荡回调。
市场温度指标
该指标综合多项数据,同时统计投资者言论与实际交易行为。 “尽管高贝塔股票持续走弱、VIX 波动率指数上周飙升、越来越多个股跌破 50 日均线,但多头情绪只是有所缓和,尚未到达逆向投资的极端临界点。” 指标构建者约翰・科洛沃斯表示。
华尔街见闻速览
- 意大利互联网资产整合平台 Bending Spoons,6 月于纳斯达克上市。《华尔街曰报》报道质疑该公司过度使用剔除摊销的非通用会计准则盈利指标,客户留存数据也模糊不清。
- 彭博新闻报道一批金融企业家借助高速交易系统实现巨额财富。报道介绍了可与简街、苏克汉纳比肩的做市商哈德逊河交易公司创始人;同时提及千禧对冲基金,其管理规模即将突破 1000 亿美元。
收盘观察
标普 500 指数数月来横向震荡,全靠板块快速轮动才避免深度下跌。周一,指数成分股中 10% 的个股跌幅达到 4% 及以上,同时约 10% 个股涨幅超 4%,指数最终仅收跌 0.5%。
自 6 月 1 日至今,标普 500 指数几乎原地踏步,相对历史高点最大回撤从未超过 3%。自 8 月 4 日创出历史新高之后,绝大多数时间都被困在当日的震荡区间之内。
市场广度持续恶化,但同时也在积蓄超卖修复力量。季节性因素对市场并不友好。多项指标显示机构投资者仓位已经有所回落。
市场板块来回轮动、难以形成趋势性行情,一大原因来自居民投资者已经近乎满仓。美国银行每周统计高净值私人客户资产配置:股票敞口处于 25 年高位,债券与现金配置处于历史低位。
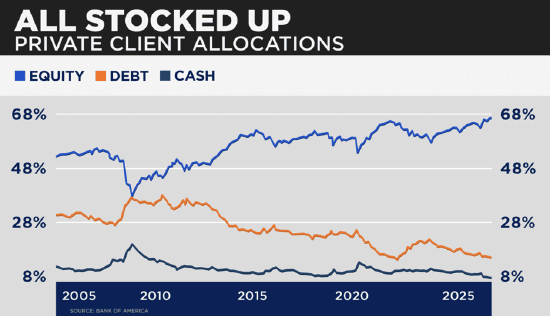
这部分源于股市上涨带来的被动加仓,投资者并未做再平衡调仓。颇具讽刺意味的是,如今债券已经可以提供不错的收益回报,但高净值群体却很少配置。