市场正把“高利率”视为美股估值的终结者。30年期美债收益率升至约5.40%,为近20年最高;长久期美债过去一年下跌约10%,标普500远期市盈率也被压缩约3倍。但与此同时,美股仍上涨约16%。
摩根大通9月14日公布的报告却得出了截然不同的结论:这轮利率上行距离真正压制估值仍有一段距离,决定估值天花板的关键并非收益率本身,而是盈利增速。
该团队将1950年以来的估值数据按照盈利增速分档后发现,10年期美债收益率与标普500估值倍数呈现“倒U型”关系——收益率在前期温和上行时,估值反而可能得到支撑;只有突破一定阈值后,利率上行才会开始明显压缩估值。按照当前盈利水平,这一阈值对应的10年期美债收益率约为5%至6%。
更广泛来看,华尔街策略师也并未将美联储重新加息视为牛市终结信号。高盛、摩根士丹利和摩根大通的策略师均认为,只要经济增长和企业盈利保持韧性,温和加息引发的市场回调可能只是短期波动。
高盛首席美国股票策略师Ben Snider表示,市场已经计入未来一年加息三次以上的预期,而企业盈利和资产负债表依然强劲;彭博统计也显示,历史上真正威胁牛市的通常是完整的加息周期,而非单次加息。
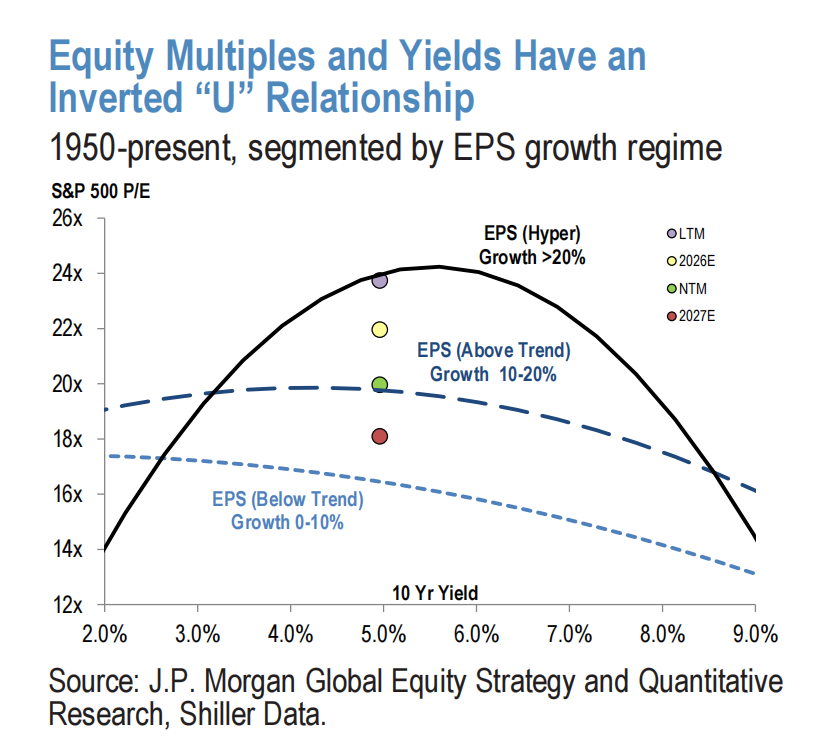
估值真正承压的门槛在5%-6%
第一档是盈利增速高于20%的超级增长环境,估值倍数最高可支撑至约24倍,对应10年期美债收益率约6%。第二档是盈利增速为10%-20%的高于趋势增长环境,估值倍数约为20倍,对应收益率约5%。整体来看,盈利增速越低,市场能够承受的收益率水平也越低。
目前标普500约22倍2026年EPS,对应调整后2026年盈利增速约28%;2027年估值约18倍,隐含盈利增速约21%(剔除一次性投资损益)。这意味着,只要盈利增速能够维持在15%以上,2027年的估值仍存在进一步重估的空间。
衡量估值是否昂贵,还有另一把尺子。两阶段股息贴现模型显示,目前隐含股权风险溢价约为7.2%,处于历史69%分位;长期PEG约为2倍。换言之,只要企业能够兑现13%-15%的年均盈利增速,当前估值水平大体仍有基本面支撑。
AI 30只龙头目前约30倍前瞻估值,对应标普500其余470只成分股约19倍、MSCI ACWI同业约14.3倍。这样的估值溢价,主要来自更强的盈利可见性、更低的杠杆率以及更稳定的股东回报。
生产率则是另一重缓冲。若生产率维持在1.5%-2.5%的区间内,当前收益率仍可支撑约20倍估值;如果AI进一步推动生产率突破2.5%,估值所获得的支撑将更强。
利率如何传导至盈利:先看债务结构,再看现金流
利息费用上升对企业盈利的冲击是渐进式的,因为企业债务整体以固定利率、长久期融资为主。
短期来看,两股力量足以部分抵消融资成本上升的压力:一是金融板块盈利改善,二是企业仍持有约2.4万亿美元现金,这些资金能够获得更高的利息收入。与此同时,多数企业当前借贷成本仍低于2023年的峰值水平:30年期固定按揭利率约6.8%,低于2023年的8.1%;高等级债收益率约6%,低于6.5%;高收益债约7.7%,低于9.6%。
真正值得关注的压力来自结构性分化。“更高更久”的利率环境正在挤出消费相关活动、住宅和商业地产,以及不直接受益于AI建设的资本密集型行业和高杠杆企业。
报告将这一过程形容为一只“看不见的手”:有限的资本正在流向出价最高、信用质量最好的借款人——政府和大型跨国企业。因此,更高利率未必意味着整体企业盈利遭到全面打击,但会显著加剧市场内部的分化。
曲线形态决定板块:陡峭化买周期,平坦化买科技
板块领导权还取决于收益率曲线如何变化。
如果出现熊市陡峭化,即长短端利差扩大,能源、金融等周期板块更容易受益;如果出现熊市平坦化,则科技股相对占优。与此同时,债券替代品和长久期非科技板块——包括公用事业、地产、通信服务和必需消费——对利率上行最为敏感。
风格上,基准情景仍是浅加息周期,即去年“保险式”降息预期出现逆转,但并未演变成激进紧缩。在这一情景下,成长股和优质成长股仍有望保持优势;如果通胀重新加速,市场开始定价更广泛的加息周期,即进一步加息4-5次,则投资风格可能转向低波动。
从市值风格看,大盘股的抗压能力更强。相比之下,小盘股更依赖短期银行浮动利率融资,因此货币政策传导更直接,受到的冲击也更大。
报告同时认为,本轮利率上行主要由基本面驱动,而不是市场对美联储独立性或美国财政可信度的担忧。长端掉期利差相对稳定,长期盈亏平衡通胀率也仅小幅上升。