VIX飙上18、期权成交翻倍:交易员押注“AI风险比美联储加息更可怕”

智通财经
Sep 15

智通财经APP注意到,就目前美国股市面临的两大主要威胁而言,期权交易场里的交易员明确表明了哪一个"怪兽"更可怕、也更有潜力扰乱AI交易。

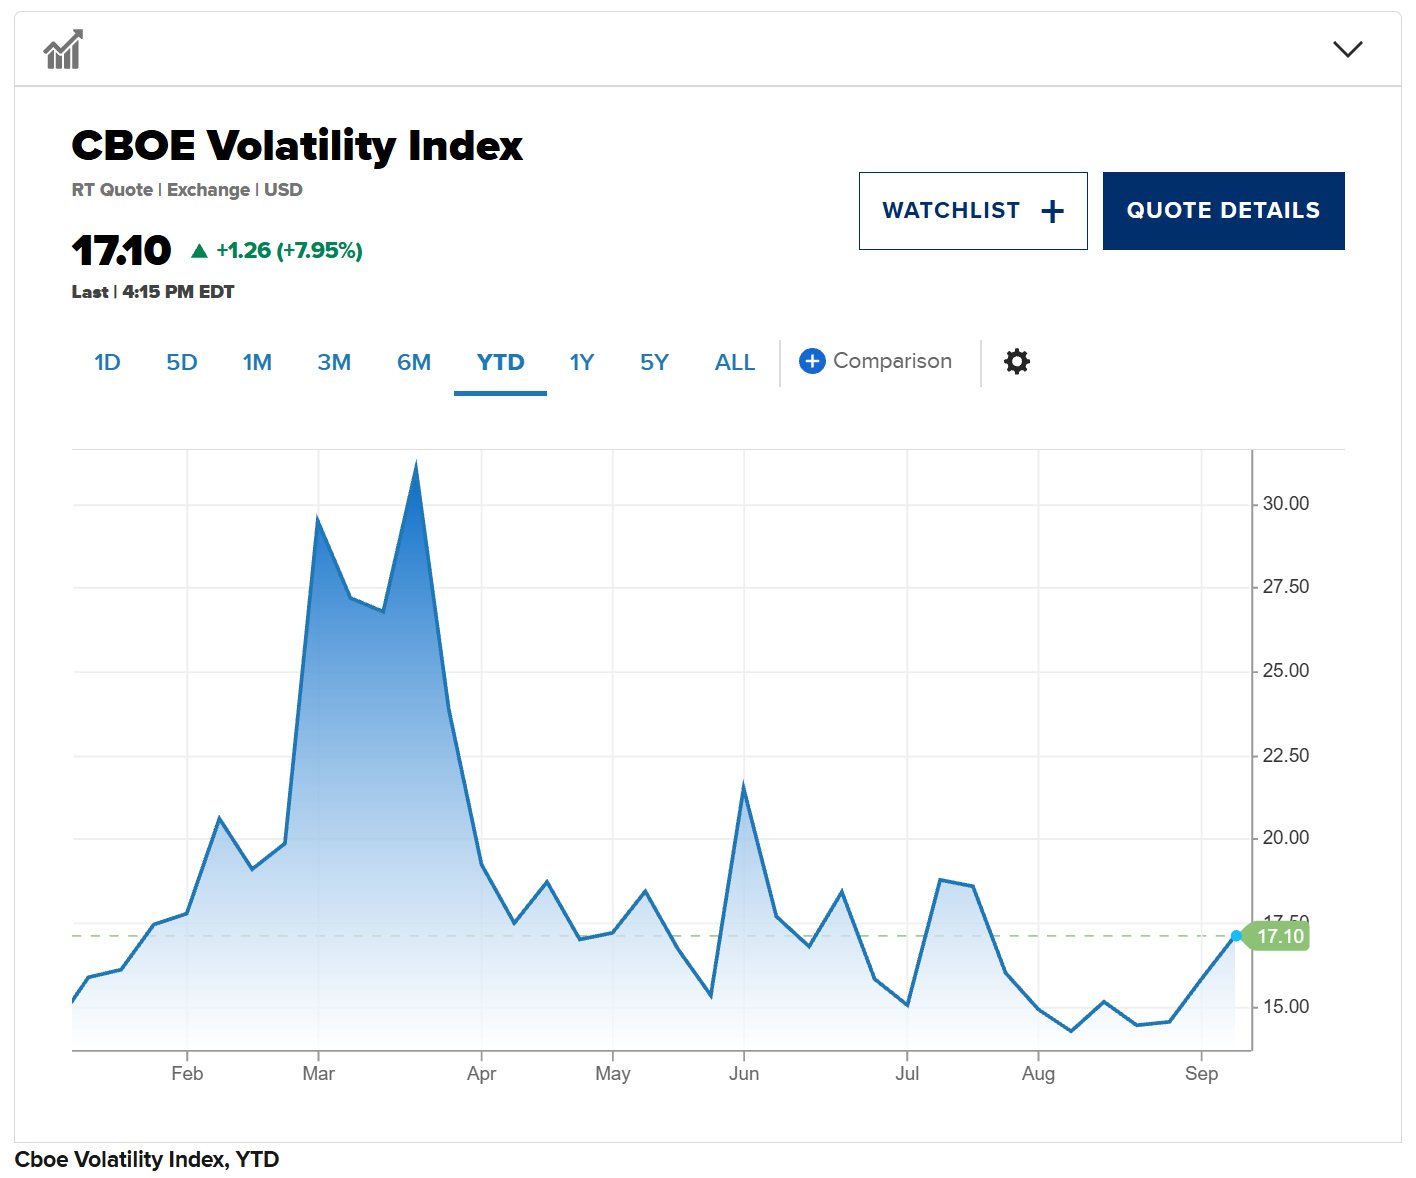
由芝加哥期权交易所VIX指数衡量的波动率周一跃升至18,该指标上的期权交易量激增至30日平均成交量的两倍以上,与此同时半导体和数据中心类股拖累标普500指数走低。这些股票的疲弱表现,源于科技领袖和政界人士围绕人工智能基础设施建设是否推进过快重新展开的争论。

截至中午,最受买入青睐的前五个VIX合约中有三个是看涨期权,而当日最大的一笔交易,是有人买入至少360万美元、执行价为31、11月中旬到期的看涨期权。
上周五的情况几乎完全相反——尽管通胀数据使市场对美联储在本周会议上加息的概率升至90%,VIX仍回吐了两天的涨幅。根据总部位于纽约的期权管理机构Carrick Lane发布的分析,截至上周五收盘,标普500指数期权对9月18日到期的周度合约所定价的波动幅度为0.8%,低于有FOMC会议的周通常预期的波动率第50百分位。

本月,随着加息概率稳步攀升,VIX一度触及14以下的年内低点。Carrick Lane负责人约翰·马歇尔表示,结合上周五通胀数据公布后VIX的下跌,这表明市场正逐渐适应更高的利率。

马歇尔表示,"眼下股市里的人似乎认为FOMC的结果已成定局,因而更关心AI,""科技风险和利率风险通常是相关的,因为科技股属于长久期资产,但或许AI的时机就是现在,利润就是现在,所以人们并不把它当作遥远的未来来定价。"

值得注意的是,利率波动并未在整体市场上消失。根据Cboe衍生品市场情报主管Mandy Xu的一份报告,衡量美国国债波动率的美林期权波动率估计(MOVE)指数上周上涨10点,升至第92百分位的高位。

同样地,根据马歇尔的分析,对利率敏感的投资标的——如iShares 7-10年期美国国债ETF(IEF)和先锋房地产指数基金ETF(VNQ)——的波动率期权定价,分别处于第90百分位以上和第80百分位以上。

然而,债券的波动率定价似乎并未成为股市的考量因素。随着周一股价走坚,市场对周三会议加息的概率升至91%以上。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10