(来源:木鱼ETF)
(注:以后复盘尽量盘后发,早报只做数据和隔夜动态分析)
周三科技强势反击,一扫阴霾!

我们上周五以来持续指出,蓝筹和避险周期主题表现弱于预期,加之高盛等投行风向变化,活跃资金将关注科技成长的低位配置机会。这几日大局符合预期,只是周三反击力度超预期。
短期如此,但视角不应这么窄!
两派ETF如何争?
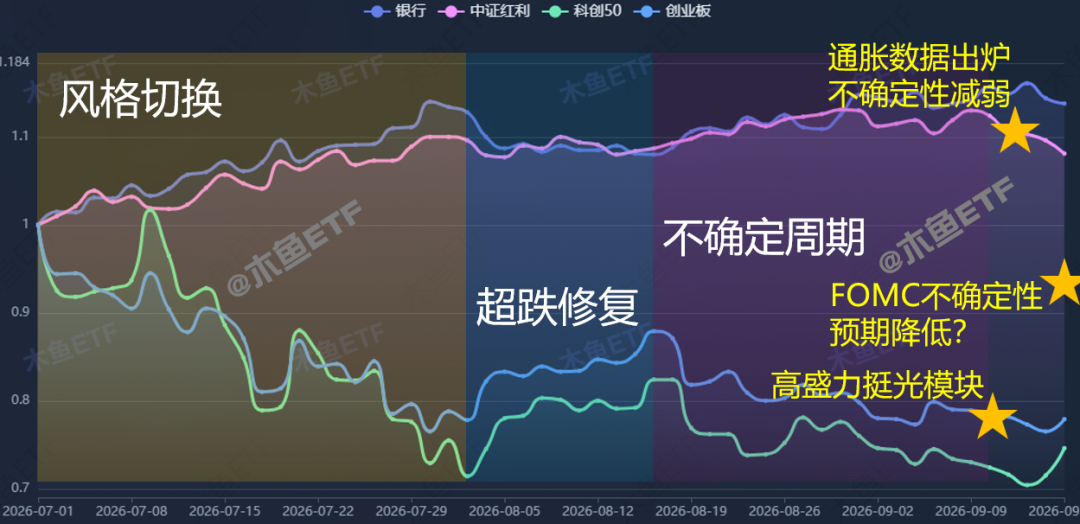
其实市场的活跃资金,并没有什么产业情怀,在合适的时候去更容易抱团顺风的地方,就是他们的策略。而现在ETF按风格可分两派:金融红利能源一派、AI半导体新兴概念算另外一派,大多数时候要选一路。
踩对风格,90%的时候可无视市场牛熊,因为总有一帮人会找地方抱团。
如上图,从7月以来,活跃资金持续卖出两创为首的科技成长,调仓到金融、能源为首的避险和蓝筹低估值方向。8月科技主题超跌修复是,也未动摇低估值品种的走势,风格上并未明显重新切换。

而进入8月下旬,利率、美债、中东问题发酵,全球市场进入新的不确定周期。金融、红利们继续高举高打,对冲基金押注金融使蓝筹这一派再攀新高。
然而在9月初,高盛全面看多光模块,本我们认为是重大事件,这标志着机构资金开始关注科技成长的低位配置机会。接下来,油价大涨但能源板块涨不动,则表明避险情绪回落,活跃资金派发。
上周,美国通胀数据落地降低了不确定性,避险主题配置的价值进一步降低,这也是我们看好科技成长的主要原因。
接下来还剩一个主要的不确定性:FOMC(联储议息会议),周三资金抢先押注了!

主要指数收盘显著放量,科创50打出人气!
一方面是活跃资金阶段布局之后,今日要赚钱了,所以一波做多。当然从科创50ETF放量来看,或有大资金运作,但逻辑是畅通的。

ETF收盘涨跌来看,半导体上游、光模块集体、AI芯片主题领涨,此外游资品种卫星也很活跃。日本光刻胶涨价、外界评估东大光刻机进步也成为情绪因素。而工程机械领跌,则是老美发起调查导致,也对出海品种整体有负面影响。
资金量还是不足,所以一定是找景气强、共识高的方向。港股依赖外资,情绪没回归。养殖农业,我们分析过,难以与科技一起涨,博弈因素。
明早或见更明朗
另一方面,押注加息落地之后,超跌修复!
-市场押注美联储周三加息概率高达94%
-白宫经济顾问称加息将是错误,释放反对紧缩政策信号
-若美联储维持不变,将成30余年来最大"鸽派意外"
今晚议息会议,加息一次是符合预期,两次或略超预期,不加息才是不符合预期的新不确定因素。
而如果符合市场预期,那么银行、红利、能源这些老登们的配置价值又降低了,而且相对而言处于高位,这一派ETF压力就大了。相反,科技成长为首的超跌就还有惯性,小微概念也会从量化的风格因子受益。
但如果出现意外情况,加息节奏太猛、鹰声太响或者不加息,市场一乱就又要避险了。
所以,这周以来,活跃资金押注确定性将提升。
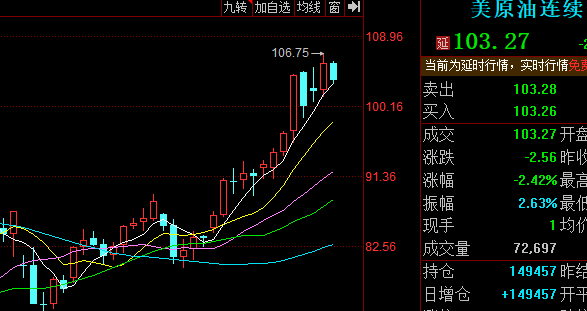
油价、美债收益率可当做风向,明早明确回落,则科技成长、小微还有惯性修复机会,否则今日涨幅可能回吐压力就大了。
相对而言,科技成长容错率较高的,还是双创(50)、消费电子、成长、工业母机等,小微概念容错高的有中证2000、科创200等可关注。
此外,油价如果继续回落,有色金属也有望出现有力修复,这些都是明早要关注的品种。
盘中其他可关注的消息。
【海外宏观】
- 美联储加息概率升至95%,市场定价本周加息25个基点,12月加息概率亦升至七成,就业数据强劲强化紧缩预期,沃什将主持新闻发布会。
- 10年期美债收益率突破5%创2007年以来新高,分析认为真正的压力或在12至18个月后显现,高利率将逐步暴露金融体系脆弱性,传导至住房、商业地产及高负债企业。
看明早欧美债收益率走势。
【机构观点】
- 摩根士丹利预测中国银行业净息差将较早企稳并自2026年起温和复苏,ROE稳定在约9%水平,偏好建行、中行;未来三年金融资产收益率有望回升50个基点。
- 中信证券看好PCB周期持续性,短期受益AI迭代放量及传统领域涨价,26H2业绩有望表现强势,中长期受益工艺材料持续迭代升级。
- 小摩维持宁德时代增持评级,目标价725港元,认为公司收购吉利旗下电池厂股权标志中国电池行业进入整合阶段。
宏观数据弱化了金融的基本面。
【海外科技】
- 黄仁勋表示人工智能行业不需要新法律,安全与速度可以兼得
- 美施压墨西哥限制AI硬件非北美零部件,以防中企规避关税,AI硬件涵盖芯片、服务器等,今年已超越汽车成墨西哥对美出口头号商品。
易中天仍有未来风险,但老美产能没上来前大致还有修复机会。
【国产科技】
- 中国存储芯片技术差距大幅收窄,NAND仅落后韩国一年,DRAM落后两年,HBM落后三年,长江存储2027年将跃升至400层。
- 日本光刻胶巨头JSR、东京应化、信越化学宣布2026年10月起全球涨价,高端ArF系列涨幅15%-38%,HBM专用浸没式ArF最高上调24%。
- DeepSeek V4.1 Flash发布,原生多模态、100万Token上下文、384K输出,七项测试中代码与智能体五项超V4 Pro。
- 智谱完成50亿美元再融资用于算力扩容,GLM-5发布后调用量暴增10倍,7月再完成40亿美元再融资。
- 字节跳动获296亿美元银团贷款用于经营含AI研发,公司估值超4000亿美元,员工限制性股票估值上调5%至每股241.35美元。
国产半导体,强景气共识
【港股(互联网)】
- 港股三大指数收涨,恒指涨0.5%,恒生科技指数涨0.47%,百度、阿里巴巴上涨,机器人概念股集体强势,汽车股普涨。
【储能/新能源】
- 中汽协:1-8月新能源汽车产销分别完成1066.8万辆和1065万辆,8月销量占比创新高达60.6%;8月新能源车出口52.6万辆同比增长1.3倍。
- 宁德时代股价跌超5%跌破300元创2025年9月以来新低,市场担忧车企去宁德化致订单流失;理想部分车型转向欣旺达,小米部分车型未沿用宁德时代电池。
- 电池级碳酸锂中间价报128600元/吨较上日下跌2750元/吨;郑商所橡胶期货大涨,A股橡胶板块集体涨停。
【商品】
- 煤价连涨中断港口库存攀升,港股煤炭股集体下跌,秦皇岛港Q5500动力煤报价987元/吨较前一日下跌2元,环渤海港库存增至2378.6万吨。
- 供给趋紧叠加需求回暖,钨供需紧平衡格局有望延续;A股钨板块表现活跃,翔鹭钨业、中钨高新等涨幅居前,年初至今两只个股涨幅超100%。
- 培育钻石股集体上涨,分析指出2026年成为金刚石半导体散热产业化元年,AI算力散热刚需爆发。
【商业航天】
- 东方空间引力一号遥三运载火箭在东海海域成功发射,将8颗千帆星座组网卫星与1颗EUHT技术试验卫星送入预定轨道,创我国单次海上发射载荷重量及轨道高度新纪录。
- 东方空间引力二号可重复使用大型液体运载火箭正在加速研制,预计2026年四季度首飞,近地轨道运力21.5吨,约为引力一号三倍以上。
- 箭元科技完成B++轮融资半年累计超23亿元,跻身国内商业航天独角兽;元行者一号Y1、Y2已齐套并完成首飞前30余项关键地面试验,计划年底具备首飞条件并验证回收。
【消费】
- 北京1-8月社会消费品零售总额8479.2亿元同比下降2.1%,扣除汽车类后下降0.1%;粮油食品、服装鞋帽、日用品类零售额分别增长4.3%、1.8%和1.1%。
- 中秋前夕月饼销量近乎腰斩,高端礼盒滞销销售额同比下滑超45%,主要门店8月14日至9月13日销售额同比下滑45.17%。
- 中秋国庆双节临近,国内旅游市场预订热度攀升,去哪儿平台中秋国庆等关键词搜索量环比上月增长167%,本周国庆机票酒店预订量环比增56%。
- 携程集团第二季度营收同比增长6%,净亏损约25亿元,业绩压力凸显。
【高端制造】
- 美对华线性液压缸发起双反调查,A股工程机械股重挫三一重工一度逼近跌停,山推股份跌超8%,柳工、杭叉集团、徐工机械跌超7%。
- 44家钢企包括宝武、鞍钢发布控产降库存倡议书,谴责超产行为确保完成全年目标,坚持自律控产降库存践行三定三不要原则。

大多数活跃资金已经押注今晚“利空出尽”,明早两派ETF高下可见!