登录新浪财经APP 搜索【信披】查看更多考评等级
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:东方消费观察
2026年半年报确认,珀莱雅经营活动现金流净额同比骤降26.48%,扣非净利润下滑13.80%,主业造血能力持续恶化。与此同时,证监会首轮问询中指向的外资准入合规瑕疵至今悬而未决,境外股东结构叠加文娱类经营范围,正在从另一维度侵蚀其港股上市根基。
2026年8月24日,珀莱雅(603605.SH)披露的半年报,将这家“国货美妆第一股”推向了一个前所未有的尴尬境地。

报告期内,公司归母净利润同比增长46.26%至11.68亿元,看似亮眼。但这一增长几乎全部来自收购花知晓产生的一次性投资收益——分步实现非同一控制下企业合并产生的股权重估收益高达4.45亿元。剔除该项非经常性损益后,扣非净利润仅为6.64亿元,同比大幅下降13.80%。
真正值得警惕的是现金流。上半年经营活动现金流净额9.51亿元,同比骤降26.48%,与营收微增0.24%形成尖锐背离。珀莱雅在半年报中将现金流下滑归因于“商品销售回款减少及推广费支付增加”。利润表“好看”与现金流量表“难看”之间的裂口,指向一个更本质的问题:账面利润并未转化为真实回款,主业的造血能力正在加速衰减。
现金流下滑接近三成:“利润繁荣”背后的失血真相
拆解来看,现金流恶化的原因分别对应经营链条的两端——收入端和支出端,且两端都在恶化。
收入端,核心品牌正在失速。主品牌珀莱雅上半年收入36.92亿元,同比下降7.19%;彩棠收入5.51亿元,同比下滑21.93%。两大核心品牌同时出现明显收缩。增长更多来自Off&Relax(收入4.77亿元,同比增长70.81%)、原色波塔(收入3.13亿元,同比增长222.23%)等体量尚小的新品牌,多品牌矩阵的梯队效应初步显现,但尚不足以完全对冲主品牌的下滑缺口。
支出端,营销“吞金”愈演愈烈。上半年销售费用28.56亿元,同比增长7.40%,销售费用率攀升至53.13%,其中形象宣传推广费率达到47.20%。这意味着,公司每收入100元,就有超过53元被投入营销,而其中超过47元是直接的现金流出。形象宣传推广费同比增加了1.75亿元,是现金流恶化的直接推手之一。

回款端同样值得关注。期末应收账款2.98亿元,较年初增长3.25倍;存货8.54亿元,较年初增长34.47%。半年报明确指出,应收账款和存货增长与“非同一控制下企业合并深圳花知晓电子商务有限公司的增加”有关,更多是会计并表带来的“一次性扰动”。不过,应收账款增速远超营收增速,即便剔除并表因素,回款端的变化仍然需要持续关注
将时间轴拉长来看,这并非一次偶发性的季度波动。2025年,珀莱雅已经出现自2017年A股上市以来的首次年度营收和利润双降,全年营收105.97亿元、归母净利润14.98亿元,同比分别下滑1.68%和3.50%。2026年一季度,现金流下滑的幅度更为剧烈,经营活动现金流净额仅1.07亿元,同比骤降84.16%,主要系收回货款减少以及支付的推广费增加。二季度虽然有所回补,但上半年整体降幅仍然接近三成。
在自身造血能力下降的同时,公司对上游供应商的资金占用却在加深。2026年半年报期末应付账款余额达到14.88亿元,较年初的7.98亿元增长86.3%。延长供应商账期可以在短期内缓解现金流出压力,但这本质上是一种被动的财务腾挪,而非经营层面的根本改善。
外资准入:隐藏在股东结构中的“合规红线”
现金流恶化是摆在台面上的问题,但珀莱雅港股IPO面临的另一重风险更为隐蔽,却可能更为棘手——境外股东结构所触发的外资准入合规审查。
2025年12月,中国证监会国际司对珀莱雅出具了四项补充材料要求,涵盖募集资金用途、用户数据收集、广告业务资质以及外资准入。其中第四项问询直指一个此前未被市场充分关注的问题:珀莱雅旗下多家境内子公司的经营范围,赫然包含“电影摄制服务”“广播电视节目制作经营”“网络文化经营”“电影发行”“出版物零售”“演出经纪”等业务。
这些领域均属于《外商投资准入特别管理措施(负面清单)(2024年版)》中“文化、体育和娱乐业”的限制或禁止范畴。证监会要求珀莱雅说明相关业务的实际开展情况及合规性,并进一步全面梳理所有下属公司经营范围是否涉及负面清单中的外资禁止或限制准入领域。
这一问询的严重性在于,它触及的是港股IPO中一个不可协商的前置条件。根据境外上市备案制度,若发行人业务涉及外资准入负面清单中的禁止领域,将面临架构整改甚至实质性障碍。珀莱雅目前的境外股东结构中,香港中央结算有限公司截至2026年6月30日持有约2.30%的流通股,位居前十大股东之列。随着港股IPO引入新的境外投资者,外资持股比例将进一步上升,文娱类业务的外资准入问题将从“潜在风险”变为“现实约束”。
截至发稿,珀莱雅尚未对证监会的问询做出公开回复。公司于2025年10月30日首次递表,招股书满6个月后于2026年4月30日失效,公司于同日更新递交了H股上市申请。但招股书至今仍缺乏针对外资准入问题的完整说明。在首轮问询未获满意答复的情况下,港交所的审核流程很难实质性推进。
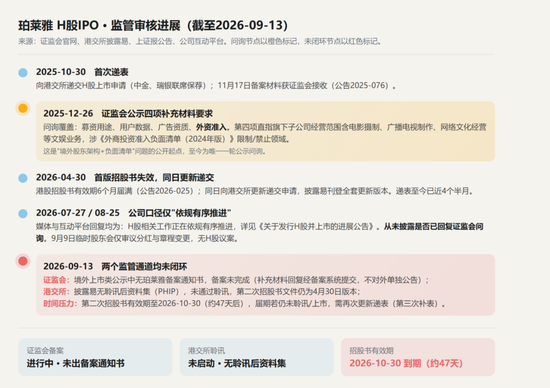
图:珀莱雅H股IPO监管审核进展(截至2026年9月13日)。资料来源:证监会官网、港交所披露易、上海证券报。
值得注意的是,珀莱雅旗下文娱类子公司的设立并非近期行为。招股书显示,这些经营范围在首次递表前即已存在。这意味着,公司在筹备港股上市过程中,对外资准入合规性的前期排查可能存在疏漏。在港股IPO审核日趋严格的背景下,这类“历史遗留问题”一旦被监管认定为实质性合规障碍,轻则延长审核周期,重则要求剥离相关业务或调整上市架构。
港股审核的“持续经营”拷问
港交所对IPO申请人的审核,从来不只是看财务数字是否达标。港交所《上市规则》第8.05条为拟上市公司设定了三条财务资格测试路径,其中“市值/收入/现金流测试”要求申请人前三个会计年度的经营活动现金流入合计不低于1亿港元。珀莱雅目前的现金流水平尚未触及这条硬性红线,但港交所对“持续经营能力”的定性评估,往往比硬性数字更为关键。
港交所在评估发行人是否具备“足够业务运作”时,明确关注的一个核心情形是:公司出现结构性而非暂时性的净亏损或负营运现金流。珀莱雅面临的问题是,现金流下滑究竟是周期性的还是结构性的?
从目前来看,答案可能不容乐观。主品牌珀莱雅营收在2023年和2024年分别增长36.36%和19.55%,到2025年转为下滑,2026年上半年进一步下降7.19%。这一转折并非由外部宏观环境单独导致,而是与公司长期依赖的“大单品+高营销”模式效力衰减直接相关。当营销投入的边际产出持续下降时,通过加大营销来维持增长的策略本身就进入了负向循环——上半年销售费用率升至53.13%的同时,营收仅微增0.24%,已经清晰地展示了这一困境。
在这一背景下,珀莱雅港股IPO的募资叙事——“加快国际化战略和海外业务发展,增强境外融资能力”——显得格外脆弱。当公司自身的经营现金流已无法充分覆盖日常营销支出时,投资者有理由质疑:港股募集的资金,究竟是用于全球化扩张,还是变相填补经营现金流的缺口?
A股市场的估值变化已经给出了某种预判。截至2026年9月中旬,珀莱雅A股动态市盈率已降至约10倍,较历史高点蒸发超过300亿元。在这一估值水平上,H股发行若进一步折价,募资效率和现有股东权益都将承受显著压力。
结构性困境而非暂时性波动
将现金流恶化与外资准入问题放在一起审视,珀莱雅港股IPO面临的可能并非单一障碍的叠加,而是一组相互强化的结构性困境。
经营层面,主品牌失速与新品牌体量不足之间的“青黄不接”,使得现金流的恢复缺乏可预期的拐点。合规层面,外资准入问题涉及的是上市的前置资格,而非可以通过后续信息披露弥补的瑕疵。市场层面,A股估值已大幅压缩,H股定价空间有限,进一步削弱了上市的战略价值。
珀莱雅并非没有缓冲空间。期末货币资金达53.73亿元,流动比率约2.82,短期偿债压力总体可控。公司体量足够大,年营收超百亿,远高于港交所5亿港元的营收门槛。商誉方面,收购花知晓新增商誉9.24亿元,对应花知晓2025年净利润约2.80亿元、市盈率约10倍,远低于行业交易案例平均水平,商誉减值风险在当前业绩增速下总体可控。这些因素意味着,IPO进程不会因为单期现金流数字而被直接否决。
但“不会直接否决”与“能够顺利推进”之间,存在相当大的距离。证监会首轮问询已过去近九个月,外资准入问题至今未见公开的解决路径;半年报的现金流数据又进一步坐实了主业造血能力衰减的趋势。审核每延长一个季度,就需要补充一期新的财务数据;而每一期新数据,都可能带来新的追问。
真正决定珀莱雅港股命运的,不是某一期现金流下滑了多少个百分点,而是公司能否向监管机构和投资者证明:主品牌的下滑是周期性调整而非结构性衰退,现金流的压力是阶段性的而非趋势性的。从2026年半年报的数据来看,这一证明尚未完成。
本文引用的事实依据、数据及案例,均来源于以下公开可查的权威渠道,包括但不限于上海证券报、中国经济网、中国证监会官网、证券时报、交易所公开信息等。文中所有分析、判断及推论,均系基于公开信息的客观梳理与逻辑推演,属于作者个人观点,不构成任何投资建议。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。