美股9月调整尚未画上句号,但转机正在酝酿之中。
Citadel Securities首席股票及衍生品策略师Scott Rubner警告,尽管市场情绪和仓位已出现明显改善迹象,但9月份的弱势尚未走完,月底前股市仍面临进一步下行风险。
Scott Rubner指出,月底前供需格局依然不利,技术面仍对股市构成阻力,预计未来两周股市将继续承压。不过,随着仓位已被削减、情绪快速恶化,他表示对于利用月底前的市场弱势加仓核心多头"愈发坦然"。
价值约7万亿美元的美国股票期权头寸将于本周五到期,约占美国期权总敞口的25%。与此同时,企业回购窗口即将关闭、系统性策略仍有抛售空间、季末跨资产再平衡压力持续——多重因素叠加,构成月底前的主要做空驱动力。
表面平静之下,跌势比指数所呈现的更广泛
标普500指数月内跌幅看似有限,但掩盖了市场内部更大面积的损伤。11个板块中有9个月内录得下跌,仅能源和通信服务两个板块逆势上扬,而这两者合计仅占指数权重的约14%。
指数集中度发挥了缓冲作用。标普500前10大成分股目前约占指数总权重的40%,这些大权重股的表现普遍好于平均水平,使得整体指数看起来相对稳健,而实际上弱势已蔓延至更大范围的个股。
期权市场的结构也出现了显著变化。标普500指数一个月期标准化认沽/认购偏斜度目前处于过去一年的第62百分位,纳斯达克100指数对应数据升至第70百分位,罗素2000则达到第83百分位。
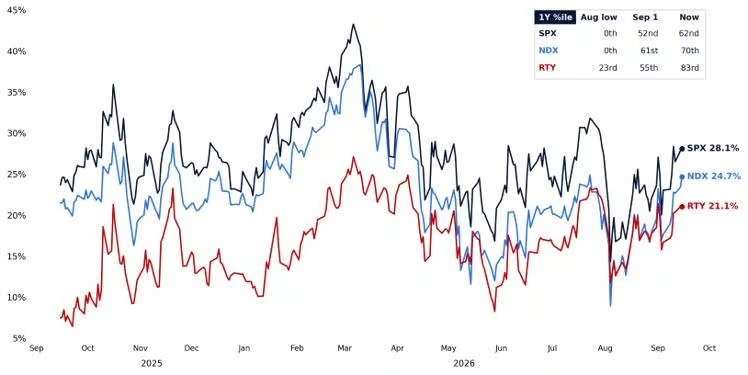
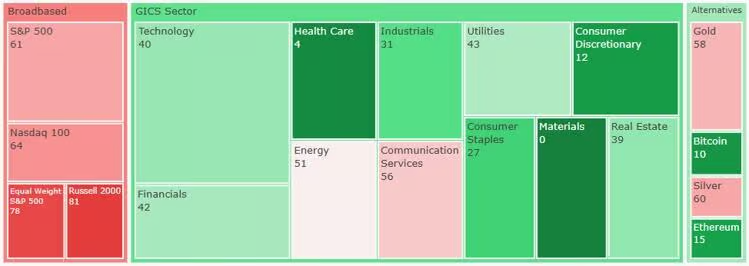
投资者正在以明显更高的成本为指数层面寻求保护,但这种需求尚未向板块层面扩散——科技板块偏斜度仍仅处于第40百分位,消费者可选板块更低至第12百分位。
月末供需天平:卖方力量仍占上风
Rubner认为,情绪虽已迅速恶化,但近期技术面依然不利于股市,多个潜在卖方力量正在叠加。
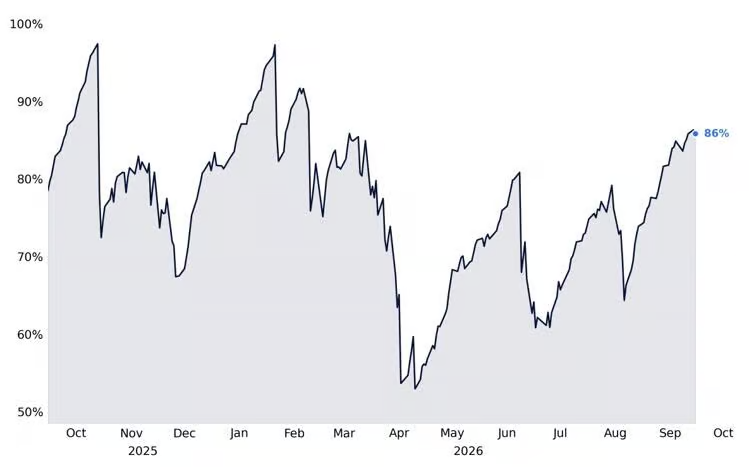
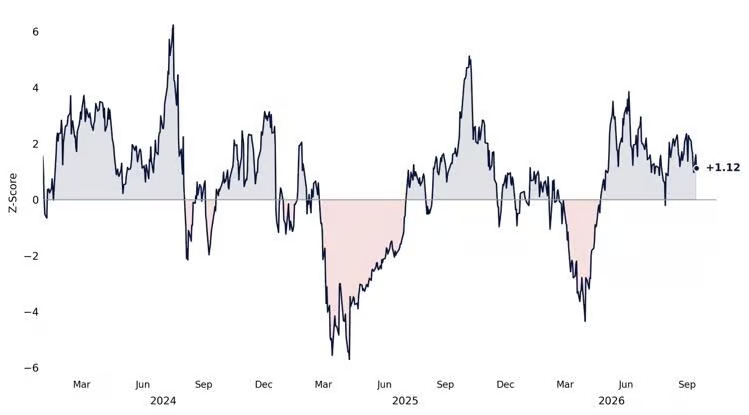
量化策略仍持有可供出售的仓位。 波动率目标策略的仓位仍处于高位,10%波动率目标策略的模拟仓位约为86%,为3月以来最高水平。CTA虽已减仓,但美国股票的总体Z分数仍从8月底的+2.4降至目前的+1.1,意味着一旦市场进一步走弱,CTA仍有空间继续卖出。
季末再平衡带来跨资产抛售压力。 标普500指数三季度至今仍上涨约1%,而债券下跌约2.2%,这一价差意味着养老金在季末可能需要卖出股票、买入固收资产以完成再平衡。美国前100大养老金计划的资金充足率约为112%,为2001年以来最高水平,强劲的资金状况进一步激励其降低股票配置。
"三巫日"期权到期或移除另一重支撑。 本周五约7万亿美元的美国股票期权敞口到期,约占美国期权总敞口的25%。随着这些头寸到期或展期,此前有助于压低实现波动率的做市商对冲机制将面临重置,市场对后续资金流向的敏感度可能显著上升。
股票回购进入静默期,关键买方缺席。 目前已有10%的标普500权重进入财报前静默期,至9月30日这一比例将升至61%,且大部分公司要等到11月1日才能重启回购。在日历效应最弱的窗口,市场最重要的结构性买方之一正在撤退。
历史规律:9月下旬才是跌势集中时段
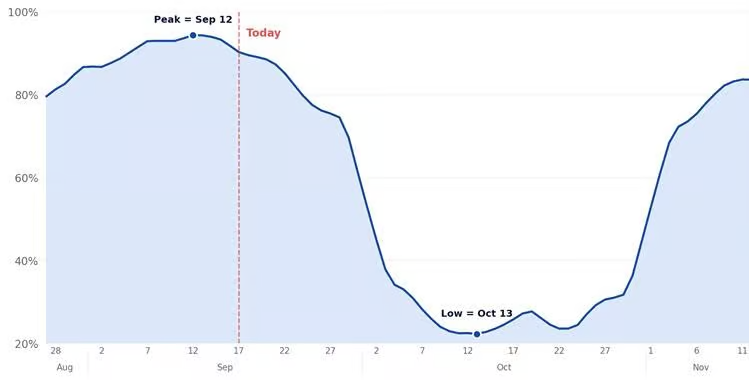
从历史数据看,9月的弱势往往集中在月份后半段,且在中期选举年表现更为突出。
自1930年以来,中期选举年的平均路径显示,市场通常在9月30日前继续下跌约1.1%,随后在10月开始回升,并在选举日前后加速走强。
Rubner指出,市场目前正进入月内最弱的窗口,其战术判断维持不变:月末前股市仍有下行空间。
季末之后:四季度的布局逻辑
尽管短期仍保持谨慎,Rubner表示对季末之后的格局越来越感到乐观,认为多个有利因素正在积累。
AI交易的过度热情已大幅消退。 半导体波动率已回吐此前升幅,杠杆半导体ETF的管理规模约为6月峰值的一半,零售参与度大幅下降,部分设备和基础设施类个股较高点回落30%至55%。市场对话的基调从三个月前的亢奋迅速转向了谨慎甚至悲观。
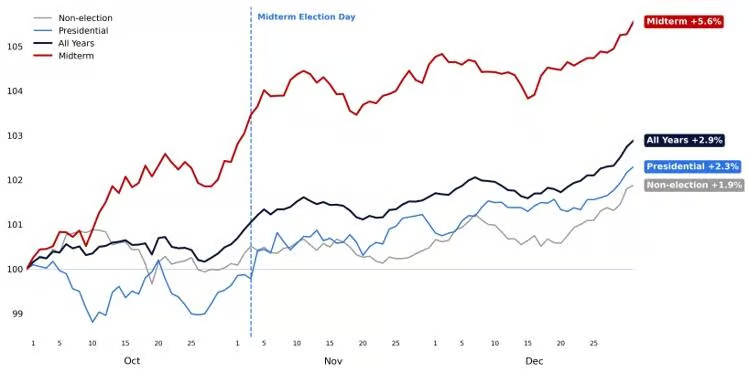
季节性因素将反转为顺风。 中期选举年Q4自9月30日起平均涨幅达5.6%,高于所有年份平均的2.9%,且平均路径在季末后几乎立即转为上行。
回购将重新入场。 超过半数的标普500权重将在11月1日前重新进入开放窗口,至11月8日前后近乎全面重启,同时伴随三季度的新一轮回购授权。
财报季即将开启。 三季度业绩发布将于10月中旬启动,而二季度财报季实现了约33%的每股收益增长,以及至少自2000年以来最陡峭的盈利上调路径。
Rubner总结称,科技和通信服务板块合计占标普500近一半权重,而正是在这些板块中,仓位和杠杆的清洗最为彻底。一旦这一板块群体重获买盘,拉动指数所需的动力并不大。若AI领域的领涨格局在财报季再度扩散,此轮反弹有望延续至更广泛的市场。