文章来源:首席经济学家论坛
9月19日,在清华五道口首席经济学家论坛上,中泰国际首席经济学家李迅雷,围绕“宏观政策与全球再平衡”这一话题,分享了他的观察与思考。
他认为全球经济因为失衡,所以需要再平衡。
从二战到现在为止已经81年,人口在这个期间增长了2倍多,从25亿增加到了81亿。
由此导致人与自然的冲突加剧、人与人之间的冲突加剧、贫富差距扩大成为普遍现象。
这种不平衡,是全方位的,
不仅是在一个领域,它是国家内部之间不平衡,国与国之间不平衡,人与人之间的不平衡。
在这种不平衡的过程中,中国快速崛起,不幸成为众矢之的。
中国GDP占全球份额,从90年代初的2%,提高到了接近18%;
但不容避讳的是债务增长、区域不平衡、躺平、出生人口数量大幅下降等问题也存在。
目前经济增长主要是靠债务驱动,过去5年中国政府债务增长累计达到106%,
而GDP增速累计达到35%,政府债务增长速度是GDP增速的3倍。
对于如何解决失衡问题,
李迅雷表示赞成政府举外债,但前提是推进人民币国际化。
同时,他认为,这次美联储加息的效果恐怕不一定好;
过去美联储加息效果好,
因为美国是个消费拉动型经济。言下之意是指,当一加息提升借钱成本后,大家减少开支,少花钱消费,通胀就下来了。
但现在,美国的资本开支大幅增加,
它开始在投资上面发力了,
那些在扩大资本开支的AI企业的毛利率太高了,对加息不敏感;
在这种情况下,美联储加息的效果,可能是要打折的。
投资报(liulishidian)整理精选了李迅雷分享的精华内容如下:
全球经济失衡
中国快速崛起成为“众矢之的”
主持人:怎么理解全球再平衡?
李迅雷:我简单描述一下我的观点。
全球经济因为失衡,所以需要再平衡。
不仅是全球经济失衡问题,还存在衰退问题。
为什么会出现衰退呢?
为什么全球经济的动荡会加剧呢?
我认为是和平时间过长了,
从历史上来看,全球经济平衡的方式往往通过战争方式来实现。
但从二战到现在为止已经81年,这在历史上来讲,是处于一个非常漫长的和平阶段。
人口在这个期间增长了2倍多,从25亿增加到了81亿。
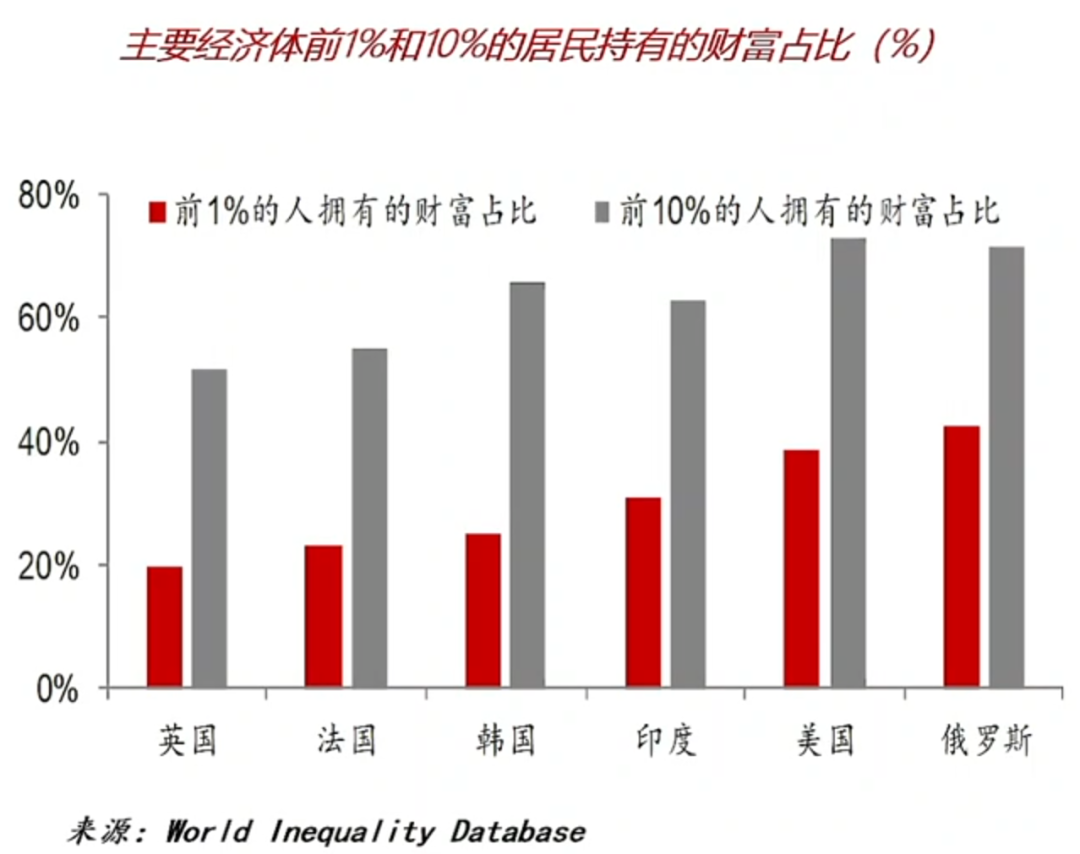
长期的和平,游戏规则不变,人与人之间的冲突加剧,贫富差距的扩大成为普遍现象。
所以我看到的这种不平衡,它是全方位的,
不仅是在一个领域,它是国家内部之间不平衡,国与国之间不平衡,人与人之间的不平衡。
在国与国之间,它存在地缘政治的冲突。
尤其是中国的崛起,前面也讲到,为什么我们成为众矢之的呢?
就是因为中国经济发展太快了,
我们的制造业越来越强,那对于我们中国来讲是个好事情。
从90年代初中国的GDP占全球份额只有2%,现在提高到了接近18%,
中国是二战之后崛起非常迅猛的一个国家,所以受到别人的打压,我觉得也是很正常。
但是也不容避讳,我们在经济发展当中也遇到了不平衡问题。
比如债务的增长,
比如区域之间的不平衡、躺平、出生人口数量大幅下降等等。
第四个方面,就是国与国之间的信用也出现了紧张,
也包括西方国家也从美国运回黄金,对美债、对美元都产生了担忧。
而且经济增长主要是靠债务驱动,
这张图是关于收入分化问题。
中国加杠杆还有空间
但居民的缩表刚刚开始
中国经济虽然增长确实很快,
但是我们的债务增长、宏观杠杆的水平也超过了美国,
超过了发达国家的平均水平,现在是比日本低。
但我们也要考虑到经济增长的成本和代价问题。
过去5年中国政府的债务增长累计达到106%,而中国的GDP增速累计达到35%。
也就是说,中国的政府债务增长速度,是GDP增速的3倍。
当然我也同意中国还可以再继续增加政府债务,
为什么呢?
因为中国增加债务没有引发通胀,中国长期处在低通胀。
这种模式下面,
虽然债务增长的效率是相对是低的,
但是,我们的举债空间还是比较大,我们现在面临的问题还是比较多。
美国为什么不能够再举债高了,因为美国的通胀率水平太高了。
美国尽管它的宏观杠杆水平比中国要低,但是它主要靠政府来举债,
美国是通过政府举债来替代居民的举债,
政府在加杠杆,居民在降杠杆,
政府举债促进居民消费。
中国来讲,三个部门都在举债。
但是把时间拉长的话,我们实际上居民部门已经开始降杠杆了。
所以,我认为在目前这个阶段,
中国居民的缩表刚刚开始,并不是说居民又会进入到一个加杠杆阶段。
在这种背景下,唯有政府加杠杆才能够保持经济的平衡,
进入AI时代
中美合作才能克服全球问题
另外一方面,我们可能要对外做一个宣传。
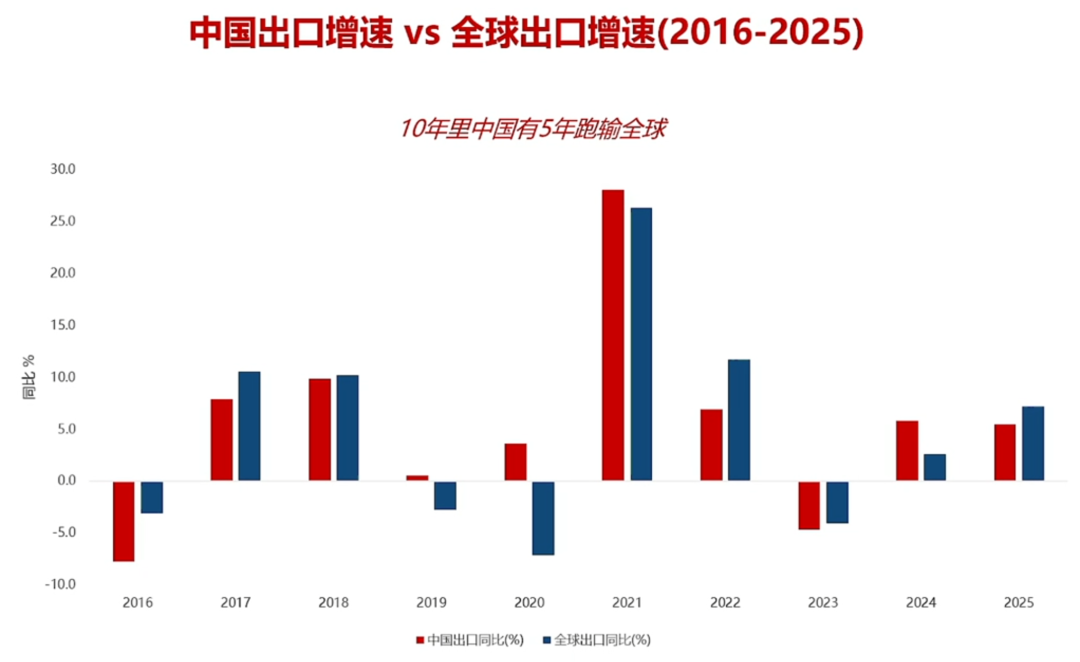
过去四年,中国的出口并不是增长很快,
感觉上好像我们增长很快,
但实际上我们有5年跑赢全球,5年跑输全球的。
尤其是最近5年,
中国的出口累计增长是45.6%,低于全球48.8% 3.2个百分点。
现在进入到AI时代,
所以国际形势重新又好了,股市表现也非常强劲。
欧美股市、包括日本、韩国、包括中国台湾地区等等,
在这一轮新的第四次科技革命阶段,我觉得我们应该提倡加强全球的合作,尤其跟美国之间的合作。
因为本身跟美国之间就是互补关系,
合作才能够克服全球经济失衡和衰退的问题,
美联储加息
效果可能要打折
当然,我也附加一句,
美联储的加息效果恐怕不一定好。
过去美联储加息效果好,
因为美国是个消费拉动型经济。
但是从去年以来,美国的资本开支大幅增加,
它开始在投资上面发力了,
而投资这些电子半导体,对价格是不敏感的,
它的企业毛利率水平是很高的。
所以,在这种情况下,我觉得美联储加息的效果,可能是要打折的。
最后,我想强调的是我们应该看数据,
开药方之前,还是要按照高层提出来的新发展模式,
就是内循环外循环相互促进模式。
我们现在面临的是内循环不畅,外循环比较畅通的阶段。
内循环不畅,主要表现为投资下降、消费增速下降。
那么它背后原因是什么?
我们找到原因才能有对策。
高层也提出来我们要投资于人,
我还是比较倾向于增加居民收入,促进消费。
提倡中央财政发债
推进人民币国际化
主持人:刚才提到,我们需要增加财政支出,那就是增加举债。
我想抛这个砖,请各位老师批评。
李迅雷:首先表示我是赞成的,
当然赞成有一个前提,就是在于我们要推进人民币国际化。
我觉得西方对中国的诟病方面,还是在于我们的金融开放度不够,
所以,债能发多少,这是我打问号的。
据我所知,到7月份,我们熊猫债的发行规模,已经超过去年的水平了,
说明需求是在增加的。
但是,人民币作为国际货币,
在全球作为储备资产,占比不到2%,
所以还是很低,我担心需求不够。
从国内来讲,我们经常项目是顺差,
但是,资本账户一直是逆差,
去年的逆差大概达到了8000亿美元,整体来讲,外汇还是净流出。
信用的加强,跟你的开放度紧密关联,
开放度越高,这个货币的信用就越高。
第二个,流动性,
人民币作为一个结算货币,现在在全球的流动性大概是6%左右,
这也比以前有所提高了。
但是,跟我们的大国地位、跟我们的GDP占比来讲,
还是不对应的。
所以,我觉得是可以这么去推进,
能不能达到10万亿量级,我是有疑问的,但这种方式我是赞成的。