来源:央视新闻客户端
日本央行18日结束货币政策会议,决定将政策利率从当前的约1.0%上调至约1.25%。这是日本央行继今年6月加息后时隔3个月再次加息,政策利率升至1995年以来最高水平。
那么,日本央行为何加息?预计效果如何?日本经济目前面临哪些困境?
日本央行为何此时加息?
通胀及汇率压力促使日本央行加息
日本总务省18日公布的数据显示,8月剔除生鲜食品的消费者价格指数(CPI)同比上涨1.7%,略低于7月1.8%的增幅,但仍接近日本央行设定的2%通胀目标。
日生基础研究所经济学家斋藤太郎指出,随着公用事业补贴效应减弱,剔除生鲜食品的CPI涨幅可能在10月突破2%,并在2027年3月财年结束前达到3%。这意味着日本通胀水平中期仍面临上行压力。
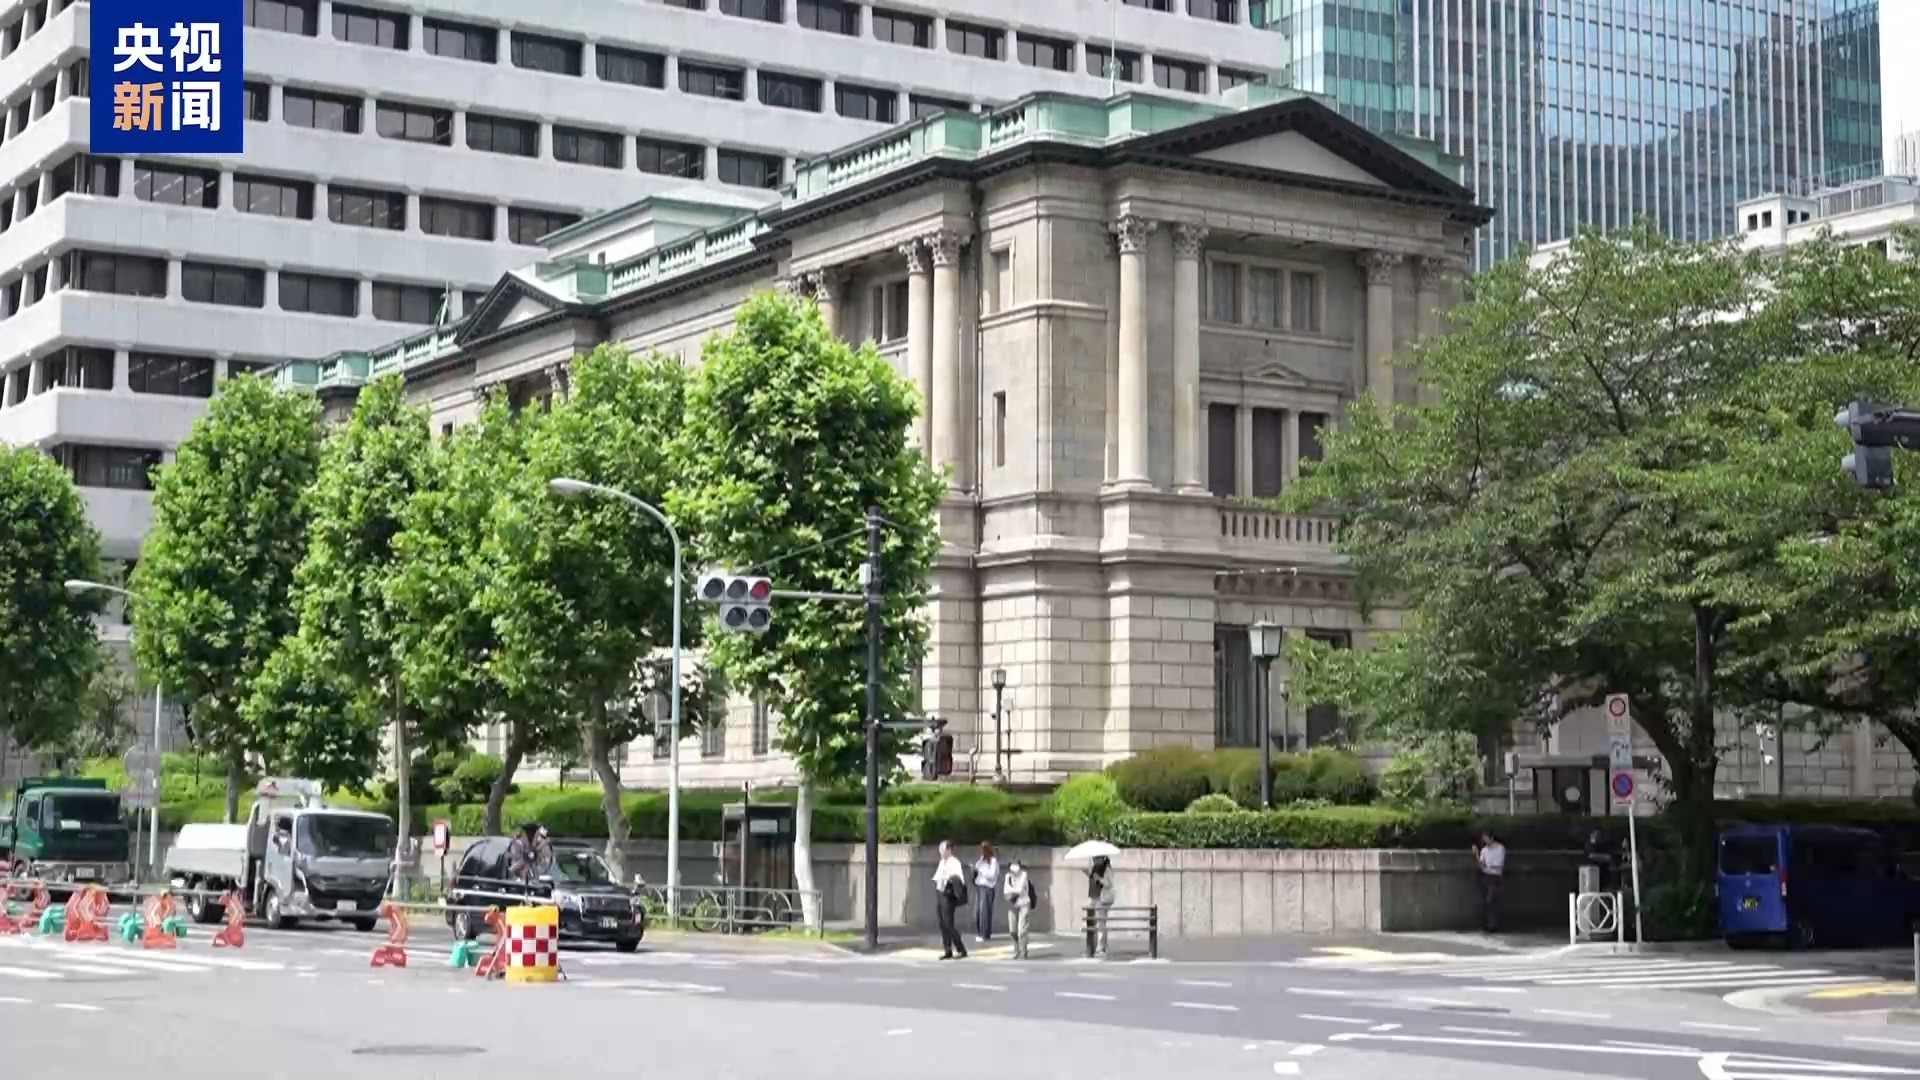
此外,随着欧洲央行、美联储的加息,日本央行若继续按兵不动,美日利差将进一步扩大,进而导致日元贬值压力加剧。
日本央行此轮加息预计效果如何?
美日利差仍较大 加息效果十分有限
中国社科院日本研究所经济研究室助理研究员 周旭海:日本央行此轮加息预计短期效果十分有限,利率决议公布后,日元不升反跌,市场普遍认为25个基点的加息已被充分定价。即便日本央行加息至1.25%,它仍远低于美联储3.75%至4%的利率区间。

中国社科院日本研究所经济研究室助理研究员 周旭海:市场普遍预计,美联储在今年内还有一次25个基点的加息。而日本下轮加息可能要到2027年3月,这意味着日本央行的货币紧缩节奏远跟不上美联储,日元中期内仍面临贬值压力。从对日本国内经济的影响来看,加息还将推高企业贷款利率和浮动房贷利率,加重企业和家庭负担,抑制日本本就疲弱的消费和投资。
日本经济目前面临哪些困境?
高市政府扩军促经济 日本经济“两头堵”
日本经济学者植草一秀表示,日本经济不能以扩大防卫费、扶持防卫产业为振兴经济的手段,这种军事扩张路线难以带来真正的繁荣与稳定。
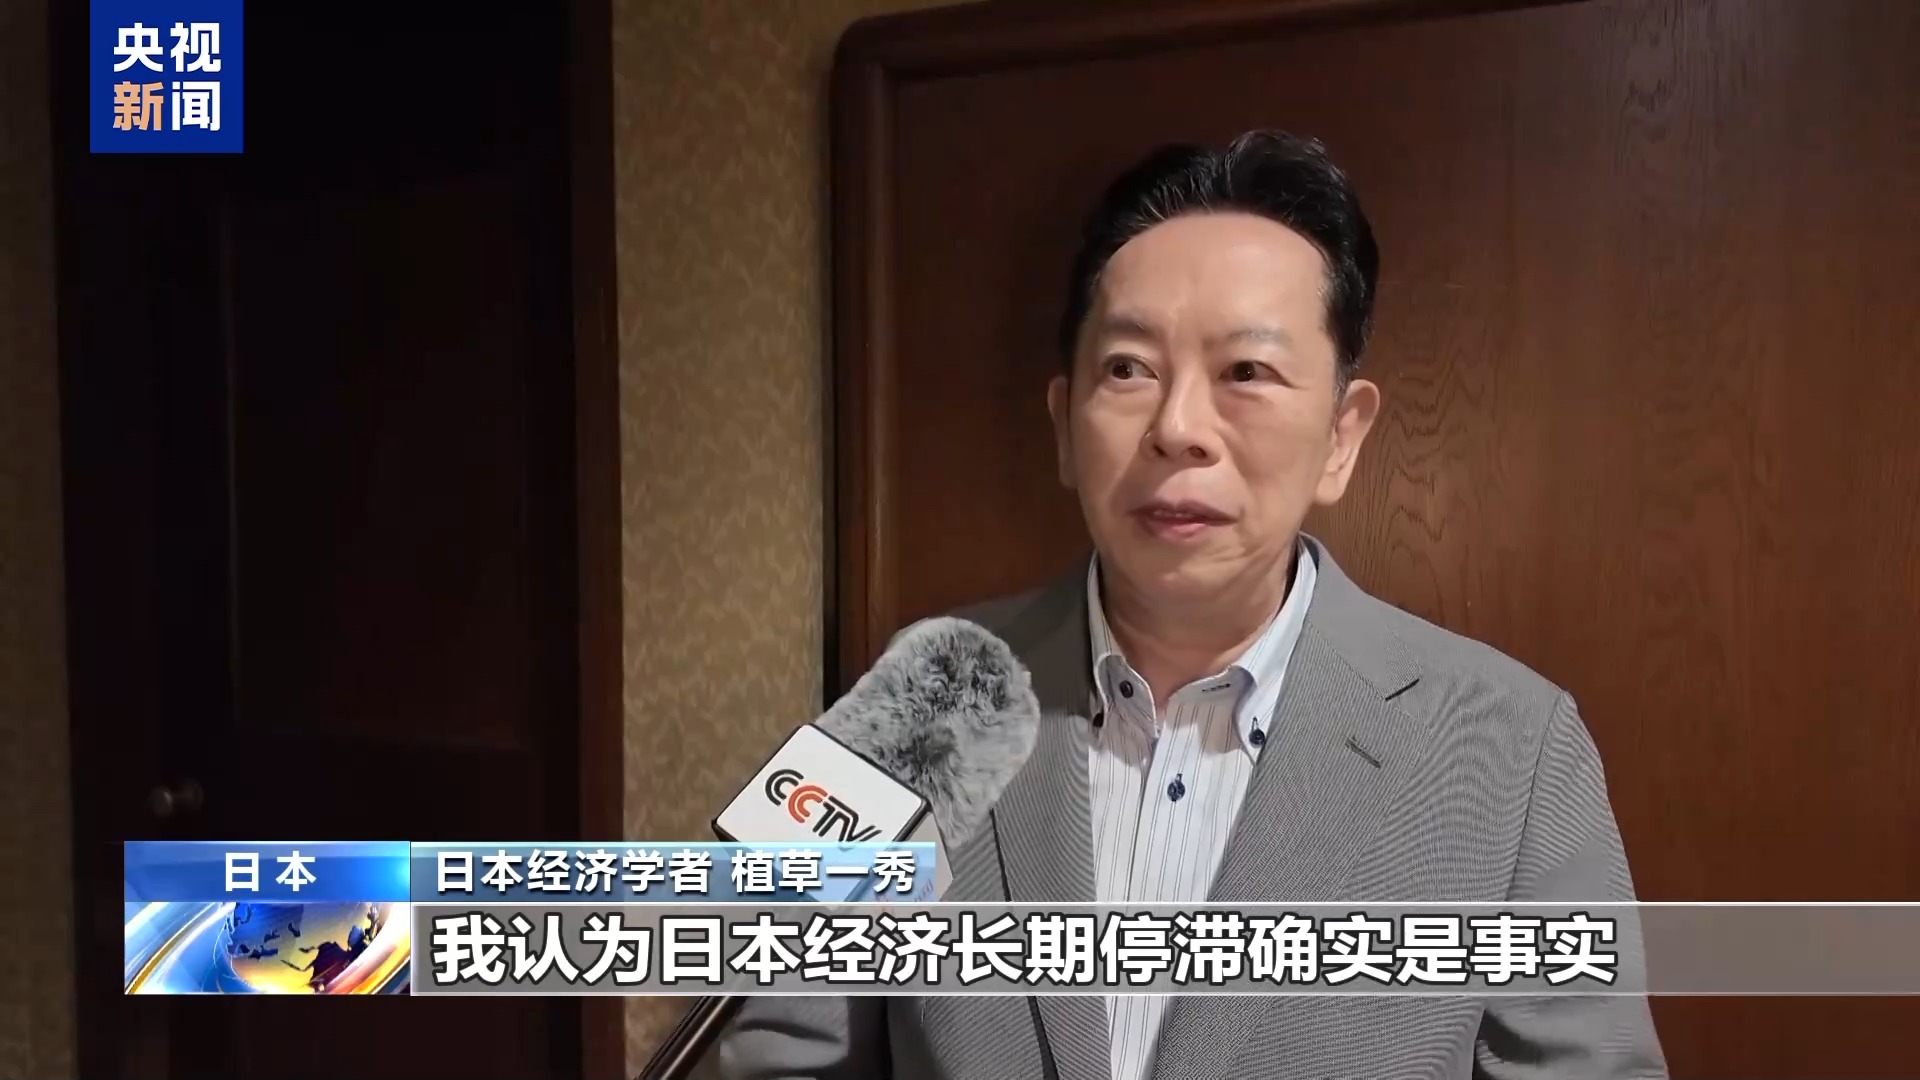
日本经济学者 植草一秀:我认为日本经济长期停滞确实是事实。但是为了振兴经济而扩大防卫费,我认为这是愚蠢至极的做法,甚至可以说这是近乎疯狂的行为。如果要实现日本的和平与稳定,基础应当是与周边国家建立友好关系,而不是军事扩张。

中国社科院日本研究所经济研究室助理研究员 周旭海:当前日本经济正陷入典型的“两头堵”困局。一方面,日本通胀持续高企,消费增长停滞。另一方面,日本经济增长乏力。高市内阁的经济政策更是进一步加剧了日本的经济困局。一边是政府推行大规模财政扩张和减税,一边是日本央行被迫收紧货币政策,财政和货币政策方向存在难以协调的矛盾。
中国社科院日本研究所经济研究室助理研究员 周旭海:多个口径显示的日本政府债务率超过200%,中小企业破产潮加剧,加之日本人口老龄化、劳动力短缺、产业空心化等结构性问题持续加深,日本经济正面临无增长通胀的滞胀风险。