在智能家居的浪潮中,扫地机器人无疑是渗透率提升最快的品类之一。而在这场“解放双手”的革命背后,作为机器人“眼睛”的空间感知技术,正成为决定产品智能化水平的核心胜负手。近日,深圳市欢创科技股份有限公司(以下简称“欢创科技”)正式通过港交所上市聆讯,这家深耕激光雷达与空间感知技术的“隐形冠军”距离资本市场仅一步之遥。
空间感知是一个“先投入、后盈利”的技术密集与资本密集型产业,公司当前也仍处于盈利微薄、经营现金流持续净流出的阶段。在扫地机器人行业持续扩容、dTOF与线激光加速渗透的背景下,欢创科技能否凭借其中大尺寸以外的多场景产品布局和自研芯片积累,在客户高度集中、毛利率承压以及技术迭代的多重考验下打开新的成长空间?
行业红利与“隐形冠军”的崛起
正如开头所述,欢创科技所处的赛道,是智能机器人产业链中至关重要的上游环节——空间感知。根据灼识咨询的数据,全球扫地机器人空间感知市场规模正以惊人的速度扩张,预计从2025年的31亿元(人民币,下同)增长至2030年的91亿元,复合年增长率高达24.3%。这一增长逻辑十分清晰:随着扫地机器人从“随机碰撞”向“精准导航”和“主动避障”进化,激光雷达、dTOF以及线激光传感器等核心零部件的需求量价齐升。
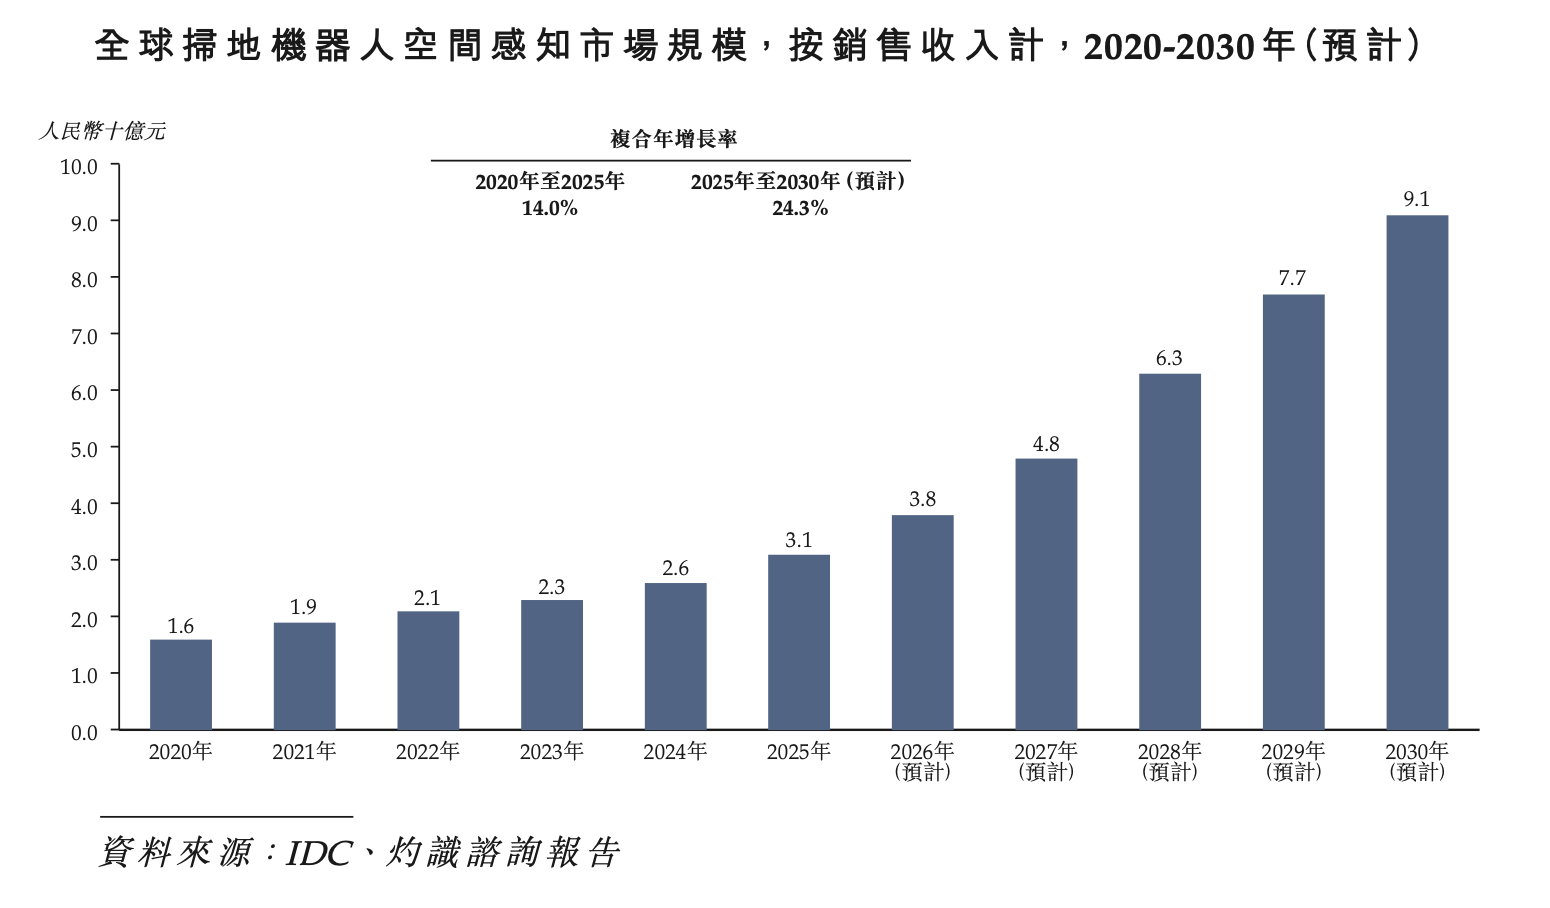
在这个细分市场中,欢创科技已经建立了显著的市场地位。招股书显示,按2025年收入计算,欢创科技在中国扫地机器人空间感知供应商中排名第一,市场份额约为20.0%。这一成绩的背后,是其与行业头部客户的深度绑定。欢创科技不仅服务了扫地机器人行业前五大全球市场参与者中的四家,更实现了累计超过3900万台的空间感知产品出货量。
从业务结构来看,欢创科技的产品矩阵覆盖了三角测距激光雷达、dTOF激光雷达以及线激光传感器。其中,传统的三角测距激光雷达是其现金牛业务,但公司正积极向技术壁垒更高的dTOF和3D感知领域转型。值得注意的是,欢创科技并非单纯的硬件组装厂,其强调拥有自研的亚毫米级空间数据处理芯片设计能力和核心算法,这种“算法+硬件+芯片”的垂直整合能力,构成了其在激烈的价格战中维持竞争力的护城河。
然而,行业的繁荣并非没有隐忧。智通财经APP注意到,虽然市场在增长,但竞争格局正在变得拥挤。不仅有传统的激光雷达厂商,还有具备自研能力的扫地机器人巨头。欢创科技必须在技术迭代的速度上跑赢客户自研的步伐,才能守住其作为核心零部件供应商的竞争地位。
业绩爆发背后的“增收难增利”困局
而这种竞争压力最终会以何种方式体现在经营质量上,财务表现给出了最直接的答案。
在营收端,欢创科技交出了一份亮眼的成绩单。2023年至2025年,公司收入分别为3.32亿元、4.33亿元和6.14亿元,复合年增长率达到了35.9%。进入2026年,这一增长势头得以延续,仅前三个月营收便达到1.96亿元,同比增长48.7%。这一增长主要得益于下游扫地机器人市场的放量,以及公司dToF和线激光等新产品的商业化落地。
但在利润端,欢创科技的表现则显得有些起伏。2023年和2024年,公司分别录得净亏损90万元和3140万元。尽管在2025年成功扭亏为盈,录得净利润220万元,并在2026年首季将净利率提升至4.0%,但整体盈利水平依然薄弱。
毛利率的波动则揭示了更深层的问题。2023年公司毛利率为21.5%,2024年骤降至16.3%,2025年微升至16.5%,2026年一季度回升至19.2%。2024年毛利率骤降有两个直接原因:一是当年新推出的dTOF激光雷达和线激光传感器尚未实现规模效应,录得负毛利率;二是三角测距激光雷达为抢占市场份额采取了更具竞争力的定价策略。
在此之中,价格战的痕迹清晰可见。三角测距激光雷达的平均售价从2023年的68.6元/件降至2025年的43.3元/件,降幅约37%。公司坦言,这是“为抢占更高市场份额而采取的销售及营销举措”,同时“为应对竞争激烈的市场动态及若干客户的内部激光雷达开发项目”而主动调整定价。换言之,客户不仅可以选择其他供应商,部分头部品牌还在自研激光雷达,这进一步压缩了欢创科技的定价权。
新产品线的表现是财报中少数令人宽慰的信号。dTOF激光雷达收入从2024年的420万元跃升至2025年的6503万元,线激光传感器从1930万元增至1.34亿元,两款新产品合计贡献了32.4%的收入。三角测距激光雷达的收入占比从98.3%降至65.7%,产品结构多元化的进展是实质性的。更关键的是,随着产量提升,新产品的毛利率由负转正:dTOF激光雷达毛利率从2024年的-32.8%改善至2025年的7.0%,线激光传感器从-6.1%改善至13.6%,2026年一季度两者均接近20%。
研发投入的变化也值得关注。研发成本占收入比例从2023年的16.4%、2024年的17.7%下降至2025年的9.7%和2026年一季度的7.6%。这一方面反映前期研发投入开始转化为商业成果,另一方面也意味着公司在主动控制费用以改善盈利。
然而,现金流状况仍然承压。2023年至2025年,公司经营活动所用现金净额分别为3483万元、3999万元和904万元,2026年一季度继续录得532万元净流出。贸易应收款项周转天数从2023年的75天延长至2026年一季度的100天,客户集中带来的账期压力客观存在。
深度绑定巨头下的双重挑战
与此同时,欢创科技的客户集中度处于较高水平。2023年至2025年,来自五大客户的收入占比分别高达93.6%、89.2%和80.4%。虽然这一比例在逐年下降,但依然处于极高水平。
这种深度绑定是一把双刃剑。一方面,它保证了欢创科技在行业爆发期能拿到充足的订单,迅速做大规模;另一方面,这也意味着公司的命运与几家扫地机器人巨头的兴衰紧密相连。公司直言,如果主要客户减少采购、转向自研或更换供应商,将对公司业务造成重大打击。值得注意的是,已有客户开始尝试自研激光雷达产品,虽然目前主要用于差异化型号,但未来若扩展至主流产品,将对欢创科技构成直接威胁。
面对单一赛道的风险,欢创科技也正在积极寻找“第二增长曲线”。招股书显示,公司正试图将空间感知技术拓展至割草机器人、泳池清洁机器人、人形机器人以及XR等领域。截至目前,公司已在XR及工业检测领域产生收入,并收到了部分泳池清洁和割草机器人客户的无约束力意向订单。然而,新业务的拓展并非一蹴而就。目前这些新兴领域尚未形成大规模量产订单,能否复制在扫地机器人领域的成功尚存变数。
综合来看,欢创科技凭借在空间感知领域的技术积累与市场卡位,成功抓住了扫地机器人行业爆发的红利,但其财务数据也清晰地揭示了高增长背后的隐忧:盈利微薄、现金流承压、客户高度集中以及激烈的价格战。
展望未来,欢创科技的故事将围绕两条主线展开:一是在核心的扫地机器人市场,能否凭借dTOF和线激光等新产品,在与客户自研方案的竞争中守住阵地并提升盈利能力;二是在XR、割草机器人等新赛道,能否成功复制其技术优势,从而打造出真正的“第二增长曲线”。
对于投资者而言,欢创科技的价值不仅在于其作为行业龙头的现有地位,更在于其能否在技术密集与资本密集的双重压力下,成功兑现其技术积累的商业价值,最终实现可持续的盈利增长。而这场考验,才刚刚开始。